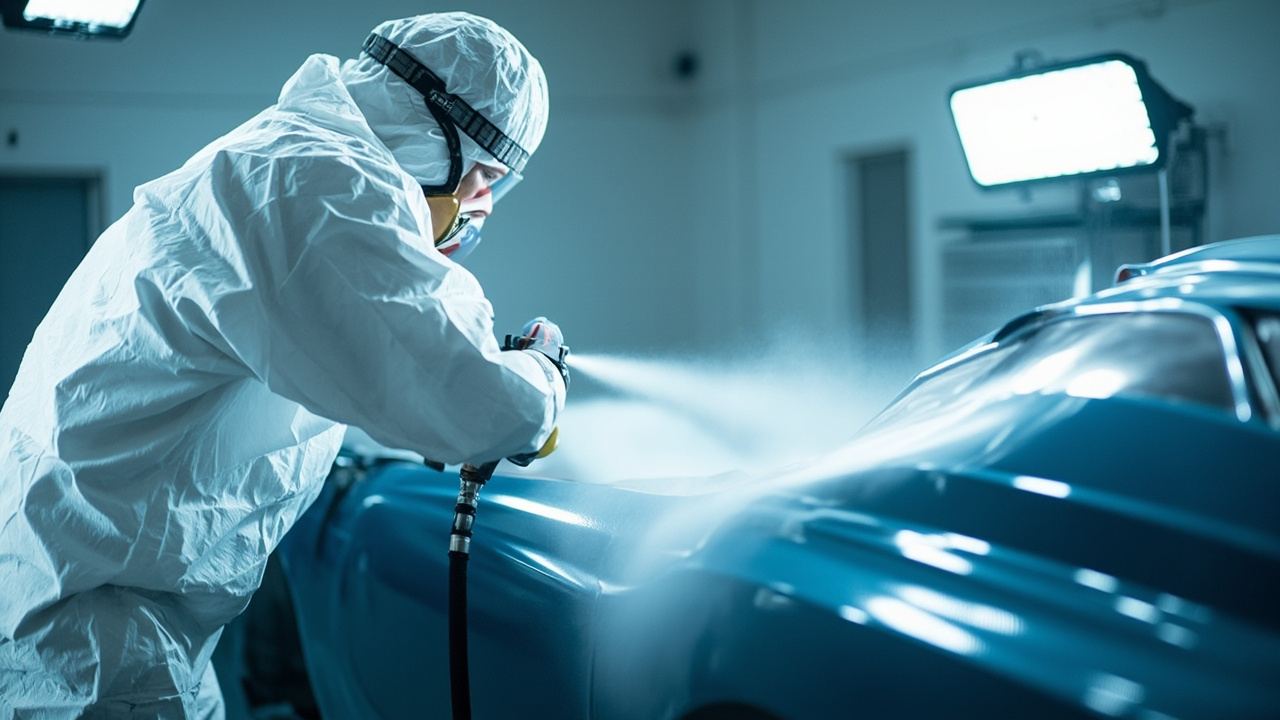
107억 달러 규모 시장의 "구조적 전환점"
2026년 초, 글로벌 자동차 보수 페인트 시장은 강한 성장세를 이어가고 있습니다. 마화수(마화소) 연구원 데이터에 따르면, 글로벌 보수 페인트 시장 규모는 2025년 101억 달러에서 2026년 107.4억 달러로 증가할 것으로 예상되며, 연평균 복합 성장률(CAGR)은 6.3%에 달합니다.그리고 중국 시장은 더욱 활력이 넘칩니다 — 신에너지 자동차 보유량이 6,000만 대를 돌파하고 침투율이 57%에 육박함에 따라, 이 방대한 기존 차량이 점차 유지보수 고봉기에 진입하고 있어, 사후 보수 페인트 수요가 구조적 성장 기회를 맞이하고 있습니다.
자동차 페인트 분야에 관심이 있는 종사자와 구매 담당자에게 2026년은 피할 수 없는 관찰 시점입니다. 산업용 및 자동차 도료 분야의 제조업체로서, 커신(Kexin) 신소재는 이번 폭발적 성장 이면의 세 가지 주요 흐름을 정리했습니다: 수요 고도화, 기술 전환, 구도 재편입니다.
주요 흐름 1: 수요가 "사고 수리"에서 "전 생애주기 관리"로 전환
과거 자동차 보수 페인트 수요는 주로 사고 후 충돌 수리에서 비롯되었습니다. 하지만 차령 증가와 소비 고도화에 따라, 시장은 "정밀 관리 시대"를 특징으로 하는 새로운 단계로 진입하고 있습니다 — 차주들의 도장면 보호 의식이 뚜렷하게 강화되어, PPF(투명 보호 필름), 고급 수성 보수 페인트 등 고품질 제품과 서비스가 각광받고 있습니다.
성숙 시장에서는 도장면 관리, 개성화 색상 변경을 대표로 하는 "자기 만족형 소비"가 보수 페인트 수요 총량의 30%를 초과했습니다. 신에너지 자동차 보유량이 임계점을 돌파한 후, 사후 도장 서비스는 단순한 "기본 보수"에서 "전 생애주기 품질 관리"로 업그레이드되고 있습니다. 수요 측의 이러한 구조적 변화는 수성 페인트, 고고형분 도료 등 친환경 제품의 시장 점유율 상승을 직접적으로 추진했습니다.
주요 흐름 2: 기술 전환 — 전면 수성화 + 저온 경화가 주류 방향으로
환경 규제가 엄격해지는 배경 속에서, 자동차 도료 업계는 "유성"에서 "수성"으로의 전환을 가속화하고 있습니다. 저 VOCs 배출 요구가 지속적으로 강화됨에 따라, 일부 도시는 고 VOCs 자동차 보수 도료의 사용을 점진적으로 제한하고 있으며, 일부 완성차 제조사도 지정 4S점의 수성 보수 페인트 전환을 추진하고 있습니다.
데이터에 따르면, 수성 페인트, 고고형분 도료 등 친환경 제품의 시장 점유율은 2025년 역대 최고치인 65%에 도달했으며, 향후 5년간 75% 이상으로 지속 상승할 것으로 예상됩니다. 국내 승용차 원차 도료의 수성화율은 90%를 초과했고, 화물차도 70%에 달합니다.
수성화 외에도, 저온 빠른 경화는 2026년 가장 돌파 가치가 있는 핵심 기술로 업계에서 평가받고 있습니다. 이는 도료의 베이킹 경화 온도와 시간을 크게 낮추어, 시공 탄소 배출을 줄이는 동시에 단말 보수 효율을 대폭 향상시키며, 전통적 보수 페인트의 "경화 에너지 소비 높음, 주기 김, 장면 제한"이라는 공통 난제를 근본적으로 해결합니다. 전 세계적으로 자동차 보수 페인트 특허의 60% 이상이 수성 수지 합성, 저온 속건 촉매, 나노 자가 복원 코팅 및 디지털 색상 매칭 알고리즘 등 분야에 집중되어 있습니다.
주목할 만한 점은, 신에너지 자동차가 보수 도료에 더 높은 요구를 제시한다는 것입니다: 전통적인 색상 매칭과 보호 성능 외에도, 삼전(배터리·모터·전력제어) 시스템 주변 코팅의 절연, 난연 등 특수 성능 수요가 빠르게 증가하고 있으며, 이는 전문 도료 기업에 새로운 기술 공간을 열어주었습니다.
주요 흐름 3: 구도 재편 — 국산 브랜드가 고급 시장으로 돌진
오랫동안 국내 고급 자동차 보수 페인트 시장은 미국 액설타(Axalta), 네덜란드 아크조노벨(AkzoNobel), 독일 바스프(BASF), PPG 등 외자 브랜드에 의해 굳게 장악되어 왔으며, 이 네 곳이 합쳐서 과반 점유율을 차지했습니다. 이들의 우위는 제품 품질의 안정성뿐만 아니라, 색상 예측, 디지털 조색에서 도장 교육에 이르는 전체 체인 서비스 시스템을 구축했다는 데 있습니다.
하지만 구도가 흔들리고 있습니다. 야투 하이테크(Yatu), 동래 기술(Donglai), 삼나무(Three Trees), 송징 주식(Songjing) 등을 대표로 하는 국산 브랜드는 "비용 우위 + 빠른 대응 + 현지화 서비스"의 조합으로 중급 시장에서 안정적으로 확장하며, 고급 시장으로 돌진하고 있습니다. 현재 국산 브랜드의 사후 고급 페인트 분야 점유율은 이미 40%에 육박하여, 5년 전에 비해 질적 도약을 이루었습니다. 국산 자동차 보수 페인트 기업과 신에너지 차기업의 심도 있는 협력(예: 수성 보수 페인트가 고급 스마트 전기차 브랜드 공급망에 진입)은 외자 독점을 돌파하는 상징적 사건이 되었습니다.
시장 핵심 데이터
| 지표 | 데이터 | 추세 |
|---|---|---|
| 글로벌 보수 페인트 시장 | 2025년 101억→2026년 107.4억 달러 | CAGR 6.3% |
| 중국 신에너지 보유량 | 6,000만 대 돌파, 침투율 근 57% | 유지보수 고봉기 진입 |
| 친환경형 제품 점유율 | 2025년 65%, 향후 5년→75%+ | 수성화 가속 |
| 승용차 원차 수성화율 | 90% 초과 | 이미 주류화 |
| 국산 고급 페인트 점유율 | 근 40% | 빠른 추격 |
커신 시각: 수성화와 효율의 이중 배당금을 잡아라
자동차 보수 도장의 단말 사용자와 채널 업체에게 2026년은 기회와 도전이 공존합니다. 한편으로는 신에너지 기존 차량 유지보수와 소비 고도화가 확정적 수요 성장을 가져왔고, 다른 한편으로는 수성화, 저온 경화, 디지털 조색이 기술 장벽을 높이고 있어 "과거 가격과 채널 확장에 의존하던 모델이 기술 체계의 경쟁으로 전환되고 있다"입니다.
커신 신소재는 자동차 및 산업용 도료 분야에서 고객의 실제 작업 조건을 중심으로 맞춤형 솔루션을 제공합니다 — 소재 전처리, 프라이머-중도층-탑코트적용에서 시공 공정 파라미터 매칭에 이르기까지, 고객이 규정 준수 전제하에 보수 효율과 도장면 품질을 모두 잡을 수 있도록 돕습니다. 전면 수성 체계와 저온 경화라는 업계 추세에 직면하여, 저희도 소재 반복 개선을 지속 추진하여, 기술 업그레이드를 고객이 체감할 수 있는 효율과 비용 우위로 전환하고 있습니다.