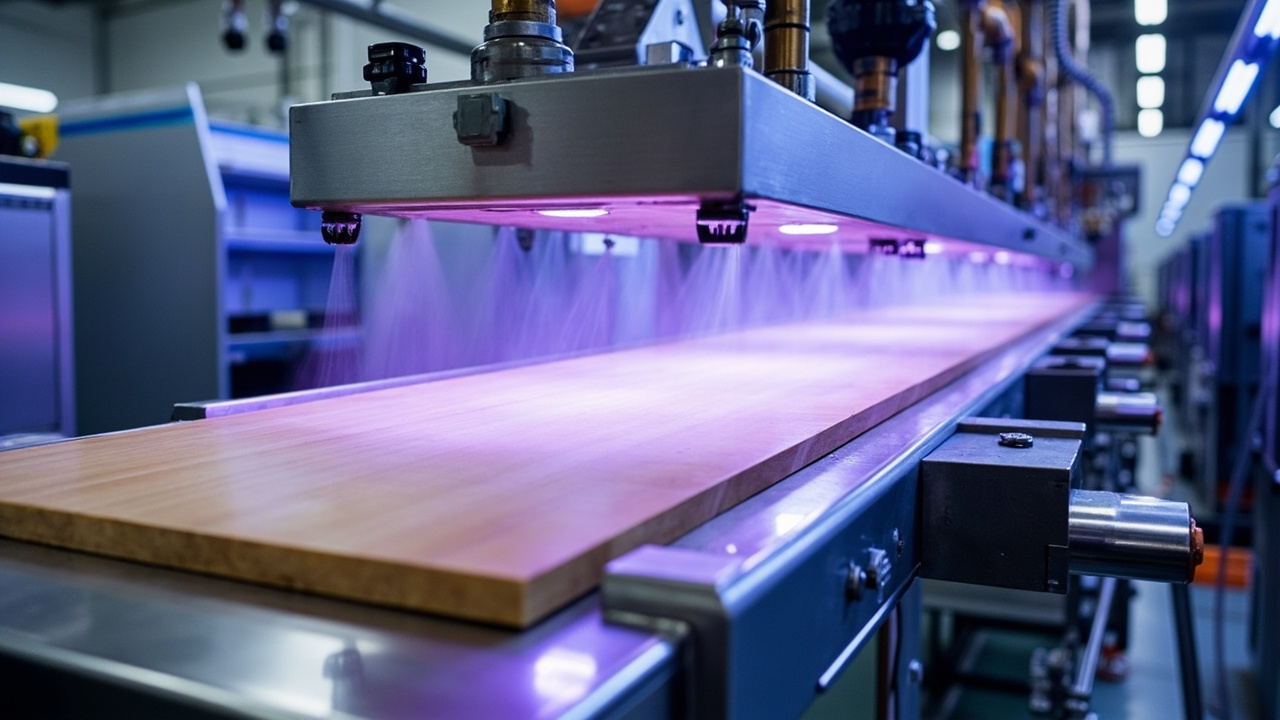
# Панорама отрасли деревянных покрытий — водная модернизация, UV-отверждение и волна индивидуальной мебели
Деревянное покрытие, в обиходе называемое «деревянная краска» или «мебельная краска», — это класс функциональных покрытий, специально предназначенных для защиты и декорирования поверхности древесины и древесно-композитных материалов. Оно должно противостоять царапинам, влаге, ультрафиолету и микробной эрозии в повседневном использовании, а также подчеркивать естественную текстуру и фактуру дерева, являясь незаменимым базовым материалом для мебельного производства, архитектурной отделки, дверей, окон, полов и даже наружных деревянных конструкций. Глядя из точки 2026 года, отрасль деревянных покрытий переживает самую глубокую за последние двадцать лет структурную перестройку — экологические нормы из «рекомендаций» превратились в «вопрос жизни и смерти», технологический путь сместился от доминирования растворимых покрытий к многовекторному продвижению водных, UV-отверждаемых и порошковых покрытий, а центр спроса переместился с комплектации новых домов на реновацию существующего фонда, детскую безопасность и высококлассную индивидуализацию. Хотя деревянное покрытие — относительно узкая по объёму категория в отрасли покрытий, из-за прямой связи с качеством воздуха в помещениях и здоровьем детей оно стало одной из «знаковых» областей с самым строгим экологическим надзором и самой быстрой технологической ротацией. Понять деревянное покрытие — значит почти понять фундаментальную логику и будущее зелёной трансформации всей отрасли покрытий.
Если поместить отрасль деревянных покрытий в более широкую макроэкономическую систему координат, логика её перемен станет яснее. С одной стороны, китайский рынок недвижимости полностью перешёл от приростного развития к эксплуатации существующего фонда: спрос на реновацию старых домов, локальное перекрашивание мебели и уход за деревянными изделиями рукотворного искусства взорвался, полностью изменив логику роста отрасли; с другой стороны, цель «двойного углерода» и беспрецедентное внимание жителей к здоровому качеству воздуха сделали низкий VOC не рыночной тенденцией, а жёстким ограничением. Эти две силы в сочетании с вступлением в силу обязательных национальных стандартов совместно вывели 2026 год на критическую точку модернизации отрасли. В этой статье предпринята попытка на объективных, проверяемых данных очертить эту панораму и предоставить мебельным фабрикам, предприятиям покрытий и инвесторам применимую框架 оценки.
Согласно отраслевым данным мониторинга, в 2025 году общемировое потребление деревянных красок и покрытий составило около 6,87 млн тонн, соответствующий рыночный объём — около 21,85 млрд долларов США; после корректировки 2025 года рыночный объём в 2026 году поднялся до 22,93 млрд долларов, рост к предыдущему году около 5,0%, к 2030 году ожидается превышение 27,5 млрд долларов. Китай, будучи крупнейшим в мире производителем и потребителем, в 2025 году достиг объёма производства деревянных покрытий 2,85 млн тонн, рыночный объём превысил 68 млрд юаней, в 2026 году ожидается дальнейшее превышение 90 млрд юаней. Ещё более примечательно, что в 2025 году глобальная проникающая способность водных деревянных красок выросла с 37% в 2020 году до 48% и в 2026 году впервые преодолела рубеж 50% — водораздел отрасли. В то же время внедрение обязательного национального стандарта GB 18581-2025 побудило около 230 несоответствующих предприятий остановить производство для исправления, концентрация отрасли ускоренно повышается.
一、Что такое деревянное покрытие: определение отрасли и система классификации
Чтобы понять перемены в отрасли деревянных покрытий, прежде всего нужно прояснить её границы. Деревянное покрытие — не отдельный продукт, а общее название целой системы покрытий, ориентированной на разные основы, технологии и требования к характеристикам. С точки зрения позиции в цепочке поставок, оно находится в середине длинной цепи «древесина/древесная плита — покрытие — окрасочное оборудование — мебельное производство — конечное потребление», подвержено влиянию поставок смол, растворителей, добавок и пигментов сверху и глубоко привязано к ритму спроса下游 мебели, полов, дверей, окон и отделочных работ.
1.1 Классификация по конечному применению: мебельная краска, краска для полов, краска для дверей и окон, наружная деревянная краска
Самый наглядный способ классификации — по конечному назначению, при этом вес требований к покрытию для разных назначений радикально отличается:
– Мебельная краска (включая плитную мебель, мебель из массива, кухонные шкафы, детскую мебель): это крупнейший потребительский сегмент деревянных покрытий, составляющий около 51%—65% глобального спроса. Мебельная краска требует высокой декоративности, хорошего тактильного ощущения, стойкости к царапинам, низкого запаха и должна адаптироваться к поточным процессам вальцевания, налива и распыления. Среди них детская мебель из-за обязательных стандартов безопасности и здоровья почти полностью перешла на беззапахные водные или UV-системы. – Краска для полов (включая паркет, ламинированный пол, спортивный деревянный пол): пол предъявляет наивысшие требования к износостойкости, ударопрочности, стойкости к химикатам (например, чистящим средствам), а нанесение часто происходит на месте, чувствительно к скорости сушки и возможности повторного нанесения. Заводское окрашивание полов в основном использует UV-отверждение, при нанесении на месте предпочитают водные или растворимые полиуретановые покрытия. – Краска для дверей и окон (внутренние двери, наружные окна, деревянные дверные коробки): внутренние двери подчеркивают внешний вид и тактильное ощущение, наружные окна должны сочетать атмосферостойкость и стабильность размеров. Краска для дверей и окон — это сегмент с быстрым продвижением водных решений; в 2026 году двери, окна и внутренняя отделка стали одним из самых быстрорастущих направлений применения водных деревянных покрытий, годовой рост превышает 7%. – Наружная деревянная краска (настилы, садовая мебель, деревянные конструкции зданий, элементы исторических зданий): наружная среда сталкивается с множественным давлением ультрафиолета, дождя, переменных температур и влажности и микроорганизмов, предъявляя чрезвычайно высокие требования к атмосферостойкости, антикоррозии и защите от плесени; традиционно использовались растворимые или масляные системы, ныне заменяемые маслом-воском для дерева, водными атмосферостойкими красками и специальными наружными UV-системами.
1.2 Классификация по пленкообразующему веществу и способу отверждения
С химической точки зрения деревянные покрытия можно далее разделить на растворимые (PU полиуретан, PE ненасыщенный полиэфир, NC нитроцеллюлоза, UV ультрафиолетового отверждения на растворителе), водные (акриловая эмульсия, полиуретановая дисперсия PUD, гибридные системы), радиационно-отверждаемые (UV/LED-UV, электронный пучок EB), порошковые покрытия, а также системы масла-воска на основе растительных масел и восков. Классификация по этому измерению — как раз главное поле текущей технологической ротации отрасли.
Ниже приведена таблица, обобщающая различия характеристик деревянных покрытий по областям применения:
| Область применения | Доля в глобальном спросе (2025) | Ключевые требования к характеристикам | Основной технологический путь (2026) | Особенности проникновения водных/UV |
|---|---|---|---|---|
| Мебельная краска | около 51%—65% | Декоративность, стойкость к царапинам, низкий запах, адаптация к потоку | Водные, UV, растворимый PU сосуществуют | UV в индивидуальной мебели достиг 31%, детская мебель почти полностью водная/UV |
| Краска для полов | около 10%—15% | Высокая износостойкость, стойкость к химикатам, стабильность размеров | UV (завод), водный/растворимый PU (на месте) | Высокая доля заводского UV |
| Краска для дверей и окон | около 8%—12% | Внешний вид и тактильность, атмосферостойкость (наружная) | В основном водная, дополнение растворимой | Рост водных свыше 7%, самый быстрый сегмент |
| Наружная деревянная краска | около 6%—8% | Атмосферостойкость, антикоррозия, защита от плесени, паропроницаемость | масло для дерева, водостойкое атмосферостойкое, наружное УФ | масло для дерева и водостойкое атмосферостойкое растут |
| Прочее (игрушки, музыкальные инструменты, изделия ручной работы) | около 15% | безопасность, особая тактильность | водное, УФ, растворимое | игрушки ограничены обязательными низкими VOC |
II. Размер рынка и темпы роста: двойной драйвер глобального и китайского рынков
2.1 Глобальный рынок: структурный рост с 21,85 млрд до 22,93 млрд долларов
В 2025 году размер глобального рынка деревянных красок составит около 21,85 млрд долларов, в 2026 году ожидается достижение 22,93 млрд долларов, рост на约 5,0% в годовом исчислении, а к 2030 году при двойном воздействии ужесточения экологических норм и обновления технологий окраски, как ожидается, превысит 27,5 млрд долларов. Этот рост — не простое количественное расширение, а «структурный рост» — доля высоко-VOC растворимых продуктов продолжает сокращаться, а продукты с низким VOC, такие как водные, УФ и порошковые, занимают основную часть прироста.
Со стороны спроса окраска мебели для жилья остается крупнейшим потребительским сегментом (в 2025 году доля около 43%), но темпы роста замедляются до 3,2%; напольные покрытия и кухонные шкафы подвержены влиянию цикла завершения строительства недвижимости, в 2026 году темпы роста спроса снизятся до 2,1%; напротив, спрос на детскую мебель, уличную садовую мебель и индивидуальную мебель силен, совокупные темпы годового роста достигают 8,7%, 6,4% и 9,1% соответственно. Внимание потребителей к комплексным функциям, таким как низкий VOC, антибактериальность, устойчивость к царапинам, продолжает расти, что стимулирует разработку рецептур в сторону функциональной комплексности.
2.2 Китайский рынок: скачок с 68 млрд до 90 млрд
Китай является крупнейшим в мире производителем и потребителем деревянных покрытий. В 2025 году объем производства деревянных покрытий в Китае составил около 2,85 млн тонн, размер рынка превысил 68 млрд юаней; многие исследовательские институты прогнозируют, что в 2026 году внутренний размер рынка превысит 90 млрд юаней. Этот рост основан как на огромном внутреннем рынке, так и на укреплении позиций китайской промышленности в глобальной цепочке поставок. Сильные показатели экспорта мебели напрямую стимулируют спрос на высокопроизводительные, высокоэкологичные деревянные краски.
Стоит отметить, что темпы роста производства водных деревянных покрытий в Китае в 2025 году в годовом исчислении достигли 17,3%, что значительно выше общего роста отрасли, что указывает на ускорение структурной замены. Доля применения УФ-отверждаемых покрытий в сегменте индивидуальной мебели в 2025 году выросла до 31%, став ключевым рычагом модернизации промышленной окраски. По состоянию на начало 2026 года в мире насчитывается более 28 000 действующих патентов, связанных с деревянными покрытиями, из которых на Китай приходится 36%, на США — 22%, Китай стал основным источником технологических инноваций в области деревянных покрытий в мире.
2.3 Региональная структура и торговые потоки
Азиатско-Тихоокеанский регион обеспечивает более 54% доли глобального рынка деревянных покрытий, основными драйверами являются спрос на производство мебели и архитектурное декорирование в Китае, Индии и Вьетнаме. Китай остается крупнейшей в мире производственной базой, в 2025 году доля производства составила 42% в мире, но страны Юго-Восточной Азии, такие как Индонезия и Таиланд, благодаря преимуществам в сырье и тарифным льготам, ускоренно перенимают избыточные мощности. В 2025 году объем экспорта деревянных покрытий из Китая достиг 430 000 тонн, рост на 11,2% в годовом исчислении, в основном направляясь на рынки Азиатско-Тихоокеанского региона, такие как Вьетнам, Индия, Индонезия.
В таблице ниже обобщены основные данные о размере и темпах роста рынков деревянных покрытий в мире и Китае (источник: открытые отчеты отраслевых мониторинговых организаций за 2026 год):
| Показатель | База 2020 | Факт 2025 | Прогноз 2026 | Перспектива 2030 |
|---|---|---|---|---|
| Размер глобального рынка (млрд долл.) | около 195 | 218,5 | 229,3 | >275 |
| Темпы роста глобального рынка в годовом исчислении | — | скорректированное восстановление | +5,0% | продолжение тренда |
| Глобальная доля водных покрытий | 37% | 48% | >50% (критическая точка) | доминирует |
| Производство в Китае (10 000 тонн) | — | 285 | растет | — |
| Размер рынка Китая (млрд юаней) | — | >680 | >900 | — |
| Доля водного покрытия в Китае, год к году | — | +17,3% | Продолжает быстро расти | — |
| Проникновение УФ в индивидуальную мебель | — | 31% | Рост | — |
| Глобальные патентные заявки (10 тыс. шт.) | — | 1,47 (2025) | — | — |
III. Переход водного покрытия за критическую отметку 50%: водораздел отрасли
3.1 Почему важна доля проникновения
В 2026 году глобальная доля проникновения водного деревянного покрытия впервые превысила 50%, что имеет символическое значение. На кривой принятия технологий 50% часто являются точкой перегиба от «раннего большинства» к «позднему большинству» — как только более половины достигнуто, сопутствующая цепочка поставок, модернизация оборудования, привычки к нанесению и осведомлённость конечных пользователей вступают в положительный цикл, и вывод растворимого покрытия станет необратимым.
Драйверы водного покрытия обусловлены тройным наложением: во-первых, принудительные ограничения со стороны нормативов (ужесточение лимитов ЛОС, включение SVOC и биоцидов в регулирование); во-вторых, изменения на стороне затрат (повышение зрелости водных смол, распространение автоматизированного сушильного оборудования делают совокупные затраты близкими к растворимому покрытию); в-третьих, осознание здоровья со стороны спроса (потребители готовы платить премию за продукты с низким запахом и низким выделением, более семидесяти процентов потребителей готовы платить за экологичность).
3.2 Почему водное покрытие смогло приблизиться к характеристикам растворимого
Ранее водное деревянное покрытие критиковали за «низкую твердость, плохую водостойкость, недостаточную полноту», но к началу 2026 года высокопроизводительные водные полиуретановые дисперсии (PUD), водные акриловые модифицированные смолы и технологии самосшивания латекса стали всё более зрелыми, постоянно приближаясь или даже превосходя традиционные растворимые продукты по ключевым показателям, таким как твердость, водостойкость и полнота. Анализ патентов показывает, что за последние три года среди глобальных соответствующих патентных заявок доля вклада китайских организаций превысила 40%, сфокусированных на направлениях низкотемпературного отверждения, замены биоразлагаемым сырьём и функционализации (антибактериальность, устойчивость к царапинам).
3.3 Эволюция долей технологических маршрутов
В таблице ниже обобщена эволюция долей основных технологических маршрутов деревянного покрытия (на основе нескольких отраслевых отчётов 2026 года, калибровки несколько различаются, приведено только для справки о тенденциях):
| Технологический маршрут | Доля 2020 | Доля 2025 | Тенденция 2026 | Ключевое преимущество | Основное ограничение |
|---|---|---|---|---|---|
| Растворимое (PU/PE/NC) | около 58%—63% | около 48%—52% | Постоянное сокращение | Высокая твердость, хорошая полнота, зрелый процесс | Высокий ЛОС, сильный запах, рост затрат на соответствие |
| Водное (акрил/PUD/гибрид) | около 37% | около 48% | Прорыв за критическую отметку 50% | Низкий ЛОС, низкий запах, безопасность | Сушка зависит от температуры и влажности, ранние характеристики слабее |
| УФ-отверждение (вкл. LED-UV) | Низкий | Быстрый рост в промышленном сегменте (мебель на заказ 31%) | Растёт | Секундное отверждение, почти нулевой VOC, высокая эффективность | Ограничения для фасонных деталей и теневых зон |
| Порошковое деревянное покрытие | Начальная стадия | Пилотные проекты | Период формирования | Нулевой VOC, без растворителя | Требуют прорыва низкотемпературное отверждение и адаптивность к основанию |
| Масло для дерева и воск / натуральные системы | Нишевый сегмент | Рост на открытом воздухе и в детском сегменте | Стабильный | Паропроницаемость, экологичность, подчёркивает текстуру дерева | Ограниченная толщина защиты, требует обслуживания |
IV. Логика 31% проникновения UV-отверждения в мебель на заказ
UV (ультрафиолетовое) отверждение деревянного покрытия достигло проникновения 31% в сегменте мебели на заказ. За этой цифрой стоит стремление отрасли мебели на заказ к «эффективности, однородности, экологичности». Особенностью мебели на заказ (цельнодомашнего заказа) являются многопартионность, малые объёмы и индивидуализация, но при этом требуются короткие сроки поставки и стабильное качество. Ключевые преимущества UV-отверждения как раз соответствуют этому противоречию:
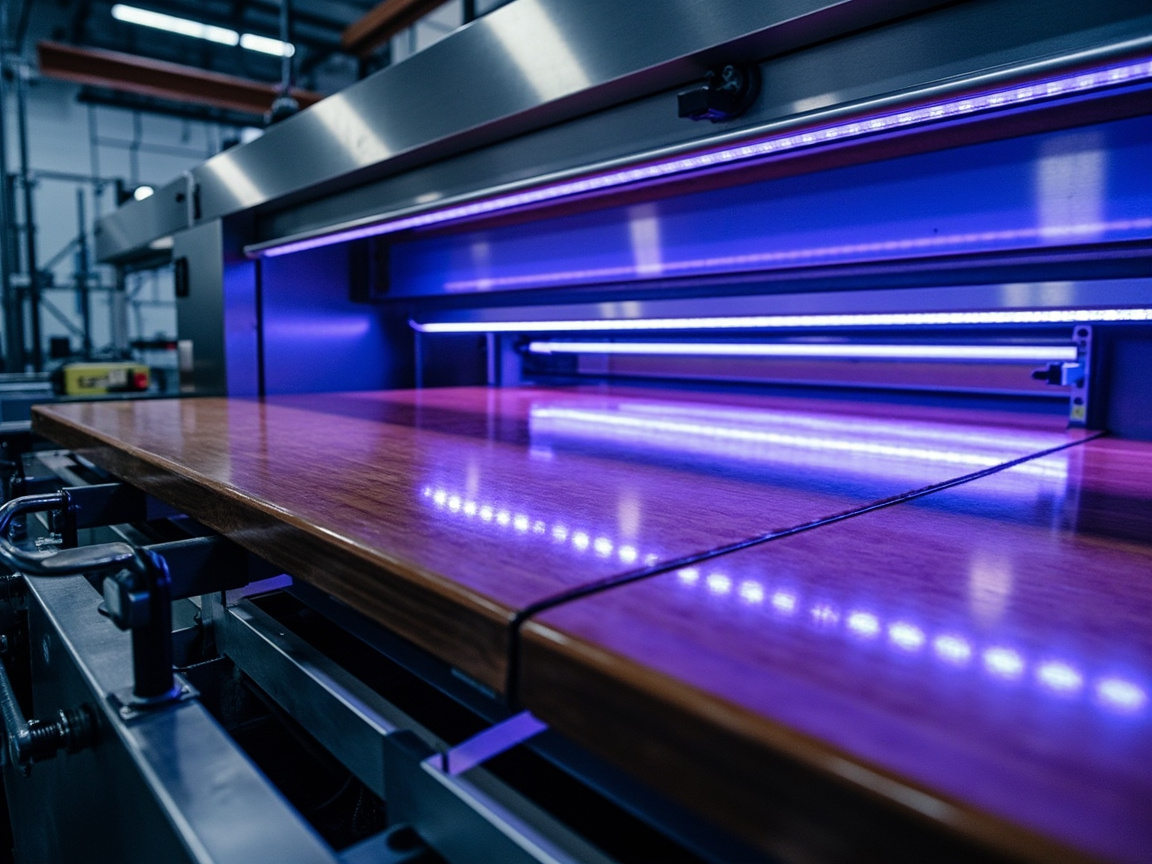
– Секундное отверждение: UV-покрытие под воздействием ультрафиолетового излучения отверждается менее чем за 10 секунд, повышая скорость производства операций промышленной отделки древесины примерно на 37%–38% и значительно сокращая цикл производственной линии. – 100% твёрдых веществ, почти нулевой VOC: UV-покрытие практически не содержит летучих растворителей, изменение массы до и после отверждения минимально, запах в цехе и выбросы резко снижаются, напрямую удовлетворяя самым строгим экологическим стандартам. – Высокая твёрдость и высокая наполненность: акрилатные системы после отверждения имеют высокую плотность сшивки, отличные износостойкость и стойкость к царапинам, подходят для поверхностей с частым контактом, таких как корпуса шкафов, дверные панели. – Адаптация к автоматизации: валковое нанесение, налив и распыление могут интегрироваться с UV-источником, подходят для крупносерийного непрерывного производства плоских деталей мебели на заказ.
Важная причина, по которой предприятия мебели на заказ готовы инвестировать в UV-линии, заключается в том, что совокупная стоимость на единицу площади после масштабирования ниже, чем у растворимого покрытия (экономия растворителя, снижение переделок, сокращение сроков). Но UV — не панацея: сложные фасонные детали, теневые зоны (области, куда не попадает ультрафиолет) и нанесение толстых плёнок остаются технологическими трудностями, которые по-прежнему восполняются водным или растворимым покрытием. Поэтому комбинация «водное + UV» становится основной парадигмой отделки мебели на заказ.
V. Ударная волна соответствия GB 18581-2025: вывод с рынка около 230 предприятий
5.1 Эволюция стандарта и ключевые изменения
Экологический контроль деревянных покрытий долгое время базировался на серии GB 18581. В июле 2025 года обязательный национальный стандарт GB 18581-2025 официально вступил в силу, ещё больше ужесточив лимиты VOC для интерьерных деревянных покрытий (например, для ключевых категорий водного деревянного покрытия VOC ≤ 120 г/л величины), что спровоцировало перетасовку отрасли — около 230 несоответствующих предприятий остановили производство для исправления. Затем, 1 июня 2026 года, интегрированная и обновлённая версия GB 30981.2-2025 «Лимиты вредных веществ в покрытиях. Часть 2: Промышленное покрытие» официально вступила в силу, заменив ряд старых норм, включая GB 18581-2020, что ознаменовало первую в истории отрасли Китая реализацию полномасштабного контроля вредных веществ по всем категориям и всей цепочке в строительной и промышленной областях, и было названо в отрасли «самым строгим в истории» экологическим стандартом.
Ключевые изменения нового стандарта включают:
– Расширение сферы контроля: впервые вспомогательные материалы, такие как шпатлёвка, отвердитель, разбавитель, пигментная паста, включены в обязательное регулирование, закрывая лазейку «основной материал соответствует, вспомогательный — превышает». – Резкое снижение лимитов VOC: на примере архитектурного покрытия, лимит VOC для внутренней плосконаносимой краски и грунтовки снижен с 80 г/л до 50 г/л, снижение почти на 40%. – Добавлен контроль SVOC: введено понятие полулетучих органических соединений (SVOC), лимит около ≤ 5 г/л, с акцентом на контроль деревянных, настенных, половых покрытий. – Усиление контроля вредных веществ: установлены лимиты биоцидов, строго контролируются бензолы, формальдегид, фталаты и тяжёлые металлы, повышается безопасность продукции контактного типа. – Строгие санкции за соответствие: несоответствующая продукция запрещена к производству, обращению и участию в тендерах, нарушившие предприятия сталкиваются со штрафами 50–500 тыс. юаней, остановкой производства для исправления и т.д.
5.2 Логика и влияние вывода с рынка
Около 230 несоответствующих предприятий были закрыты или остановлены для исправления — это самое прямое следствие обновления стандарта. Эти предприятия в основном представляют собой малых и средних производителей с отсталой технологией, рецептурами, зависящими от высокого VOC растворителя, и отсутствием возможностей тестирования и модернизации. Для отрасли это пассивная, но необходимая «замена клетки птицей»:
– Повышение концентрации: лидеры благодаря технологическому первенству и возможностям соответствия захватывают долю, CR5 отрасли (пять крупнейших) в 2025 году достиг 38,7%, что на 9,2 п.п. выше, чем в 2020 году. – Перенос затрат: стоимость испытаний одного продукта для малых и средних предприятий 30–80 тыс. юаней, замена сырья повышает себестоимость на 15%–25%, около 30% малых и средних предприятий сталкиваются с давлением вывода с рынка. – Перестройка цепочки поставок: спрос на соответствующие смолы, эмульсии с околонулевым SVOC и другие материалы верхнего уровня резко вырос, вынуждая предприятия сырья к модернизации.
VI. Как детская мебель двигает спрос на водное / UV
Детская мебель — самый быстрый сегмент экологизации деревянных покрытий, за которым стоит «двойное ограничение» обязательных стандартов. С одной стороны, «Общие технические условия для детской мебели» (серия GB 28007) предъявляют строгие ограничения к конструкционной безопасности, механическим свойствам и мигрирующим элементам покрытия (тяжёлые металлы, такие как свинец, кадмий, хром, ртуть). С другой стороны, стандарт лимитов вредных веществ в деревянных покрытиях осуществляет сквозной контроль VOC, SVOC и вредных добавок. В феврале 2026 года государство дополнительно продвинуло создание дружественной к детям среды, а группа национального контроля качества (CTC) запустила «сертификацию продукции, дружественной к детям» (CTC-TVe-OP24), чьи технические показатели строже действующих стандартов — например, эмиссия формальдегида ≤ 0,05 мг/м³ (строже госстандарта ≤ 0,08), TVOC ≤ 0,30 мг/м³, и установлены более строгие лимиты для 8 мигрирующих элементов и полициклических ароматических углеводородов.
При двойном и даже тройном ограничении предприятия детской мебели почти полностью перешли на беззапаховую водную краску или UV-краску. VOC специальной водной пигментной пасты для детской мебели может контролироваться ниже 20 г/л, что намного ниже требований госстандарта; мигрирующие тяжёлые металлы покрытия удерживаются на крайне низком уровне. Такая комбинация «обязательной + добровольной сертификации» делает детскую мебель лучшей демонстрационной площадкой и полигоном для водных и UV-технологий, а их зрелый опыт обратно перетекает в сферу обычной мебели и дверей-окон.
VII. Карта лидеров и конкурентная структура
Конкурентная структура мирового рынка мебельной краски в 2026 году чётко делится на три лагеря: международные гиганты, представленные Sherwin-Williams, Nippon Paint; отечественные листинговые лидеры, представленные Three Trees (Саньшу), Carpoly (Бэйсинь Карполи); и группа специализированных предприятий, создавших технологические барьеры в нишевых сегментах.
– Международные гиганты: опираясь на глобальную цветовую систему и столетний технологический багаж, контролируют рынок высококлассной мебельной краски на заказ. Nippon Paint подписала стратегическое сотрудничество с итальянской ICRO, внедрив в Китай полную линейку водных, UV-отверждаемых продуктов и масел для дерева; Sherwin-Williams совместно с ICRO представила итальянские тренды цвета на Миланской международной выставке мебели, фокус конкуренции сместился с продажи продукта на комплексные решения по отделке. – Отечественные лидеры: Three Trees с ядром решения «Здоровье+» для отделки всего дома, серия мебельной краски для перекраски прошла золотую сертификацию GREENGUARD (США) и французскую сертификацию A+, содержание VOCs более чем на 90% ниже лимита госстандарта, в 2025 году инвестиции в НИОКР составили 284 млн юаней. Бэйсинь Карполи, опираясь на национальный технический центр предприятия, обладает более чем двумя тысячами профессиональных цветовых рецептур и инициировала разработку первого в стране отраслевого стандарта «Биоразлагаемое деревянное покрытие», её водное биоразлагаемое покрытие имеет содержание биоуглерода 31%. – Специализированные
В таких узких направлениях, как антибактериальная деревянная краска, атмосферостойкое покрытие с устойчивостью к пожелтению, эмульсия с околонулевым содержанием SVOC, формируются барьеры; например, Badfu разработала эмульсию с околонулевым содержанием SVOC, обеспечивая downstream-производителей соответствующим нормам сырьём.
Такие предприятия дельты Жемчужной реки, как Kexin New Materials (Guangdong) Co., Ltd., опираясь на региональный кластер мебельной промышленности, стали участниками экологичной трансформации деревянного покрытия.
В таблице ниже приведено сравнение ключевых стратегий ведущих компаний в области деревянного покрытия (информация из открытых публикаций 2026 года и отчётности компаний):
| Предприятие | Лагерь | Ключевая стратегия в деревянном покрытии | Типичная сертификация/стандартные действия | Дифференцированное преимущество |
|---|---|---|---|---|
| Nippon (вкл. ICRO) | Международный гигант | Полная серия водное+UV+масляный воск, интеграция окраски | Технология автомобильного струйного напыления удостоена премии Ringier Innovation 2026 | Международная система цветов, интеграция решений |
| Sherwin-Williams | Международный гигант | Краска для мебели высокого класса, итальянские цветовые тренды | Совместно с ICRO представили модные цвета | Вековые технологии, высокий позиционирование |
| Skshu | Отечественный лидер-эмитент | «Здоровье+» полная окраска дома, краска для перекраски мебели | GREENGUARD Gold, Франция A+; VOC на 90% ниже госстандарта | Высокая низкая эмиссия запаха, полная сертификация, сильные НИОКР |
| Carpoly (BNBM) | Отечественный лидер-эмитент | Лидерство в водной мебельной краске, библиотека цветовых рецептур | Инициировала групповой стандарт «Биоразлагаемое деревянное покрытие», биоуглерод 31% | Цветовые рецептуры, первопроходец в биоразлагаемом |
| Zhanchen | Профессиональное деревянное покрытие | Решения по окраске мебели | Многокатегорийная система деревянных красок | Глубокая специализация в мебельной краске |
| Badese | Отечественный бренд | Водная и экологичная деревянная система | Многокатегорийное присутствие | Каналы сбыта и цена-качество |
| Badfu | Выше по цепочке материалы | Эмульсия с околонулевым SVOC | Обслуживание экологичной модернизации downstream | Поставка соответствующего нормам сырья |
| Kexin New Materials | Участник промышленного покрытия | Водное покрытие / низкий VOC промышленная окраска | Обслуживание зеленой трансформации производства | Система промышленной окраски |
VIII. Как волна мебели на заказ переформировала цепочку поставок
Взрывной рост мебели на заказ (комплексной мебели под заказ) стал одним из самых мощных двигателей спроса для индустрии деревянных покрытий за последние пять лет, со среднегодовым темпом роста сложных процентов около 9,1%, что значительно выше среднего по отрасли. Его влияние на переформирование цепочки поставок проявляется на трех уровнях:
– Предварительное включение схемы окраски: предприятия по производству мебели на заказ больше не «покупают краску», а «покупают решения по окраске». Поставщикам покрытий необходимо глубоко участвовать в выборе основы, параметрах шлифования, расходе нанесения, ритме отверждения и управлении цветом, формируя комплексную поставку «продукт + технология + сервис». – Привязка оборудования и покрытия: линии УФ, водные сушильные линии, оборудование для автоматического вальцевания/наливной окраски и рецептуры покрытий высоко взаимосвязаны; поставщики покрытий должны совместно разрабатывать с производителями оборудования, а обмен данными значительно повышает процент первичной годности и коэффициент использования покрытия. – Гибкость и цифровизация: большие данные и искусственный интеллект применяются в НИОКР, производстве и продажах, индивидуальное под заказ и гибкое производство становятся новым направлением. Технология автомобильного печатного напыления Nippon Paint, объединяющая несколько процессов, повышает эффективность на 40% и снижает затраты на 30%, является типичным представителем этой тенденции.
Такое переформирование переводит отрасль от «мелких, разрозненных и хаотичных» к «крупные становятся все крупнее, специализированные остаются точными», а также повышает барьеры входа для новых участников.
В снабжении кластера мебели на заказ в Южном Китае такие поставщики деревянных покрытий, как ООО «Кэсинь Новые Материалы» (Гуандун), делают водную модификацию и возможности УФ ключевым рычагом для соответствия GB 18581-2025.
IX. Экспорт и зеленые торговые барьеры
Экспорт китайских деревянных покрытий и мебели сталкивается с растущими сложными зелеными торговыми барьерами. Регламент ЕС REACH продолжает ужесточать ограничения на вредные вещества, такие как изоцианаты, в деревянных покрытиях; обновления в 2025—2026 гг. напрямую привели к росту затрат на корректировку рецептур импортируемой продукции примерно на 12%; сертификация EPD ЕС, сертификация GREENGUARD США, французский A+ и др. стали «пропусками» для выхода на высококлассные рынки. Для экспортно-ориентированных мебельных предприятий соответствие покрытия превратилось из «бонуса» в «барьер допуска», что в свою очередь вынуждает всю отечественную цепочку поставок покрытий к комплексному обновлению.
В то же время региональные торговые соглашения, такие как RCEP, создают удобства для экспорта китайских деревянных покрытий в страны АСЕАН (Вьетнам, Индонезия, Таиланд); в структуре экспорта китайских деревянных покрытий в 2025 году — 430 тыс. тонн, +11,2% г/г — ближайшие страны Азиатско-Тихоокеанского региона стали основным рынком прироста. Для предприятий покрытий способность построить «одну рецептуру — соответствие нескольким рынкам» станет ключом к выходу за рубеж.
X. Будущий маршрут: водные + УФ + порошковые деревянные покрытия
Стоя на 2026 году, контуры технологического финала деревянных покрытий уже обозначились, но это не единый маршрут для всех, а послойная координация:
– Водные как основа, постоянное проникновение: водные покрытия будут и далее расширять долю в окнах и дверях, детской мебели, обычной мебели и сценариях на месте, производительность приближается к растворимым, а стоимость снижается с масштабом. – УФ как ядро эффективности: в плоских деталях мебели на заказ, заводской окраске полов УФ (особенно LED-UV) благодаря секундному отверждению и почти нулевому VOC становится фундаментом эффективности и расширяется в сторону 3D/фасонных деталей (фотополимеризация + электронный пучок EB). – Взращивание порошковых деревянных покрытий: порошковое покрытие с нулевым VOC, без растворителя, после прорыва в технологии низкотемпературного отверждения МДФ (древесноволокнистая плита средней плотности) может открыть новое пространство в плоской мебели и окнах/дверях, став третьим полюсом, на который возлагаются надежды в «будущем маршруте». – Древесное масло с воском дополняет наружное и детское применение: дышащая система на основе растительного масла + растительного воска обеспечивает «дышащую» натуральную защиту в наружных деревянных конструкциях, садовых настилах, детских деревянных изделиях, дополняя синтетические смолы.
В целом, 2026 год — это «год водораздела» для индустрии деревянных покрытий: водные преодолели 50%, УФ закрепились на 31% в мебели на заказ, обязательный национальный стандарт вывел около 230 отсталых мощностей, детская и индивидуальная мебель стали двойным двигателем. В ближайшие пять лет то, смогут ли предприятия создать барьеры в возможностях рецептур с низким VOC, в степени технологического соответствия новому мебельному оборудованию, в скорости реагирования на разработку под конкретные сценарии, определит их выживание и место. Для предприятий, всё ещё застрявших в мышлении «продажи краски», временное окно сужается; а для участников, первыми перешедших к «продаже решений по окраске», это как раз золотой период расширения, где соответствие — ров, а эффективность — разница в марже. Финал индустрии принадлежит не тем, кто кричит лозунги, а тем долгосрочным игрокам, которые действительно соединили рецептуру, технологию, сертификацию и сценарии.
XI. Глубина региональных рынков: дифференцированные пути Северной Америки, Европы и Азиатско-Тихоокеанского региона
Глобальный рынок деревянных покрытий — не монолит; три крупных региона значительно различаются в зрелости регулирования, потребительских предпочтениях и отраслевой структуре, и понимание этих различий критично для позиционирования предприятий.
Рынок Северной Америки составляет около 22% глобального спроса, из которых США дают почти 84%. В Северной Америке сильны活动 по реконструкции жилья и использование инженерной древесной продукции, водные деревянные покрытия занимают почти 51% спроса региона благодаря расширению стандартов зеленого строительства и соответствующих норм EPA. Использование покрытий в промышленных полах выросло примерно на 18%, УФ-отверждение повысило эффективность автоматизированных мебельных линий примерно на 32%. Потребители Северной Америки готовы платить за продукты с низким запахом и низким выделением, сертификация GREENGUARD и др. — невидимый барьер для выхода высококлассной мебели на рынок.
Рынок Европы составляет около 24%, Германия дает почти 28%, Италия и Франция в сумме около 32%. Европа отличается стабильным спросом благодаря зрелому регулированию, водные покрытия занимают почти 54% спроса региона; УФ-отверждение повышает промышленную эффективность примерно на 35% и снижает энергопотребление; принятие биоразлагаемых деревянных покрытий выросло примерно на 19%. Матовые декоративные покрытия в скандинавском стиле составляют около 22% спроса на декоративные покрытия, отражая европейское эстетическое предпочтение «сдержанной текстуры». Продолжающееся ужесточение REACH в отношении изоцианатов и др. делает Европу мировым ориентиром экологических стандартов.
Рынок Азиатско-Тихоокеанского региона доминирует в мире с долей около 48%, Китай дает почти 44% АТР, Индия около 17%, Япония почти 13%. АТР — глобальный центр экспорта мебели, работа мебельных фабрик составляет около 54% загрузки региона; рост использования водных составил 27%, системы УФ повысили эффективность автоматизированной окраски примерно на 38%. Юго-Восточная Азия (Индонезия, Таиланд, Вьетнам), используя преимущества сырья и тарифов, принимает на себя перенос мощностей и является основным рынком прироста китайского экспорта деревянных покрытий. АТР также является источником взрывного роста — наложение тройного спроса на индивидуальный домашний интерьер, детскую мебель и реновацию существующего фонда делает регион самым активным рынком технологических инноваций.
Ближний Восток и Африка составляют около 6%, движимые гостиничным строительством и роскошным интерьерным дизайном; из-за требований к долговечности и погодостойкости в теплом климате растворимые всё ещё занимают почти 41%, скорость экологической замены ниже, чем в других регионах, что делает его потенциальным пространством для будущего проникновения.
XII. Технико-экономика водной модификации: кривая затрат и точка перелома
Сможет ли водная модификация преодолеть 50%, по сути, является экономическим вопросом. Долгое время удельная стоимость водных деревянных покрытий была выше, чем растворимых, по трем причинам: во-первых, сложный синтез высокопроизводительных водных смол (PUD, гибридные эмульсии); во-вторых, водная окраска требует сопутствующих линий сушки с контролем температуры и влажности, высоких первоначальных вложений в оборудование; в-третьих, ранние рецептуры требовали дополнительных добавок для компенсации твердости, водостойкости и наполненности, что повышало материальные затраты.
Но реальность 2026 года значительно изменилась. Во-первых, локализация и масштабирование водных смол быстро снизили цены, такие предприятия, как Bardese, через эмульсии с околонулевым SVOC снижают затраты на модернизацию рецептур downstream. Во-вторых, распространение автоматизированного сушильного оборудования (инфракрасное, горячий воздух, осушающее отверждение) делает удельную энергоемкость и трудозатраты водной линии разумными, водные покрытия повышают производственную эффективность примерно на 21%, быстрая сушка сокращает простои промышленной окраски. В-третьих, растут затраты на соответствие растворимых — оборудование очистки VOC, плата за сбросы, расходы на тестирование и смену сертификатов повышают «скрытые затраты» растворимых. Совокупный расчет показывает, что на масштабных мебельных фабриках комплексная удельная стоимость водного решения уже близка к растворимым или ниже, что и есть экономическая основа преодоления 50% проникновения.
Для малых и средних мебельных фабрик узким местом являются вложения в оборудование и технологический опыт. Именно поэтому «комплексное решение по окраске» стало фокусом конкуренции лидеров — предприятия покрытий продают не только продукт, но и предоставляют проектирование линий, параметры сушки и обучение персонала, интернализуя риск «последней мили» нанесения.
XIII. Сырье upstream: смолы, добавки и соответствующая цепочка поставок
Потолок характеристик деревянных покрытий определяется смолами и добавками upstream. Ядром водной системы являются акриловые эмульсии, полиуретановые дисперсии (PUD) и их гибриды; ядром УФ-системы — акрилатные олигомеры, мономеры и фотоинициаторы; ядром масла с воском — рафинированные высыхающие растительные масла и растительный воск. В 2025 году глобальные заявки на патенты, связанные с деревянными красками, достигли 14,7 тыс., из которых синтез водных смол и наномодификация занимают более 60%, ключевые патенты сосредоточены в трех направлениях: реактивные эмульгаторы, самовосстанавливающиеся покрытия и биоразлагаемые отвердители.
Добавки, хотя и используются в малом количестве, определяют успех нанесения: смачивающие и выравнивающие агенты влияют на наполненность, пеногасители — на внешний вид покрытия, вспомогательные вещества для пленкообразования (например, эфиры спиртов) влияют на низкотемпературное пленкообразование и VOC, загустители определяют вязкость хранения и нанесения. После включения SVOC, биоцидов, APEO и др. в новый национальный стандарт традиционные добавки сталкиваются с давлением замены, что продвигает upstream к трансформации «низкотоксичное, низкомигрирующее, разлагаемое». Для предприятий покрытий создание стабильной, соответствующей и прослеживаемой цепочки поставок сырья уже стало более фундаментальной конкурентоспособностью, чем сама рецептура.
Биоразлагаемое — еще одна линия upstream. Групповой стандарт «Биоразлагаемые деревянные покрытия», инициированный CNBM Carpoly, делает содержание биоуглерода ключевым показателем (их продукт достигает 31%), отражая отраслевые поиски «ухода от зависимости от нефтехимии». Хотя биоразлагаемое всё еще имеет вызовы в водостойкости и сушке, его политическая дружественность и преимущество в восприятии потребителем делают его важным selling point для высококлассных водных и масляно-восковых систем.
XIV. Совместная эволюция технологий окраски и оборудования
В реализации деревянных покрытий — семь частей покрытие, три части технология. Одна и та же краска на линиях с совпадением или несовпадением оборудования может давать огромную разницу в выходе годной продукции. Текущие основные процессы включают:
– Вальцевание: подходит для непрерывной окраски плоских деталей, равномерное нанесение, высокий коэффициент использования покрытия, основное оборудование для УФ и водных грунтовок/финишных покрытий. – Наливная окраска: толщина покрытия контролируема, без вовлечения воздуха, подходит для финишных покрытий с высокой наполненностью, но требует высокой правильности формы изделия. – Распыление (вкл. HVLP, смешанный воздух, электростатическое): адаптируется к фасонным и сложным формам, коэффициент использования и качество распыления зависят от пистолета и параметров, обычный способ для водного нанесения на месте и подкраски мебели на заказ. – Вакуумное покрытие: для 360-градусного обволакивания профилей и реек, направление расширения УФ на фасонные детали.
Синергия оборудования и покрытия проявляется в: мощность и спектр ламп УФ-линии (ртутная лампа 365 нм / LED 395 нм) должны соответствовать фотоинициатору покрытия; температура, влажность и скорость ветра водной линии определяют окно сушки; автоматизированное тестирование (онлайн толщина пленки, визуальное распознавание дефектов) повышает процент первичной годности. «Технология автомобильного печатного напыления» Nippon Paint объединяет несколько процессов, не требует маскировочных материалов, повышает эффективность на 40% и снижает затраты на 30% — пример глубокой интеграции процесса—оборудования—покрытия. В будущем цифровой двойник окрасочных линий и AI-оптимизация параметров еще больше сократят затраты на проб и ошибок.
XV. Изменения каналов и инновации бизнес-моделей
Обращение деревянных покрытий переходит от «дистрибуции продукта» к «сервису решений». В традиционной модели покрытия оптом через агентов попадали на мебельные фабрики или в розницу DIY-пользователям; новая модель сталкивается с тройным изменением:
– B2B решения: лидеры направляют команды технического сервиса на линии крупных клиентов, расчет по «стоимость тонны покрытия + процент годности», а не просто продажа краски. Сотрудничество Nippon Paint с ICRO, Sherwin-Williams с ICRO указывает на «комплексное решение по окраске». – Подъем B2C розницы
Концепция молодежной группы «легкая отделка, акцент на мягком декоре, новая жизнь старых вещей» стимулирует рост малых упаковок продукции, такой как деревянная краска для смены цвета без шлифовки, водное масло для дерева с чистым запахом и быстрой сушкой, временная защитная краска, которую можно отклеить; хотя их доля в общем объеме низка, валовая прибыль значительно выше, чем у промышленной грунтовки, что становится точкой дифференциации региональных брендов. – Электронная коммерция и контент-продвижение: тема обновления мебели набирает популярность на контент-платформах, предприятия покрытий привлекают клиентов через обучающие материалы, кейсы и инструменты подбора цвета, формируется замкнутый цикл «продукт + контент + сервис».
Инновации в бизнес-модели также проявляются в сертификационном усилении — сертификаты GREENGUARD, французский A+, десятикольцевая экологическая сертификация, сертификация «дружественный к детям» становятся носителями премиальной стоимости продукта, предприятия переходят от «продажи характеристик» к «продаже заслуживающих доверия доказательств соответствия».
Шестнадцать. Риски отрасли и инвестиционная стратегия
Несмотря на благоприятные перспективы, отрасль деревянных покрытий по-прежнему сталкивается с множественными рисками, рациональная инвестиционная стратегия должна избегать красного океана и фокусироваться на сегментах с высокими барьерами:
– Риск колебания сырья: цены на смолы, растворители и пигменты зависят от нефтехимической цепочки поставок, в 2024 году затраты на сырье однажды выросли на 33%, около 41% производителей почувствовали давление. Контрмера — фиксация долгосрочных контрактов, внедрение биоразлагаемых заменителей и вертикальная интеграция. – Риск затрат на соответствие: расходы на экологическое соответствие составляют около 37% нагрузки производителей, ограничения на выбросы растворителей влияют на эффективность производства около 29% предприятий. Контрмера — заблаговременный переход на рецептуры с низким содержанием ЛОС, участие в разработке стандартов для получения права голоса. – Риск технологической итерации: параллельно развиваются направления UV, водное и порошковое, ошибка в выборе технологического направления означает затопление производственных линий. Контрмера — комбинированное размещение «водное + UV», сохранение гибких линий. – Инвестиционная логика: решительно избегать красного океана перепроизводства низкокачественных масляных красок, в приоритетном порядке размещать высокобарьерные растущие сегменты, такие как водная краска с ультранизким содержанием ЛОС, UV-отверждаемая краска, многофункциональная краска для индивидуальных сценариев и краска для смены цвета мебели; использовать возможности «интегратора полной цепочки ресурсов» — то есть предприятия, способного объединить покрытие, оборудование, технологию, сертификацию и каналы сбыта.
В целом, отрасль деревянных покрытий в 2026 году — это картина реструктуризации, нарисованная совместно нормами, технологиями, спросом и капиталом. Водное превышает 50%, UV уверенно держится на 31%, жесткие стандарты выводят с рынка около 230 производственных мощностей, дети и индивидуализация являются двойным драйвером — каждый сигнал указывает на один и тот же вывод: экологизация уже не выбор, а обязательное задание; а то, сможет ли предприятие превратить «обязательное задание» в «бонусные баллы», зависит от глубины понимания им науки рецептур, синергии технологий и сценариев применения.
Семнадцать. Руководство по выбору покрытия для детальных сценариев применения
Сталкиваясь с множеством направлений — водным, UV, растворимым, маслом для дерева и порошковым, конечные пользователи чаще всего спрашивают «что мне выбрать». Ниже приведена практическая справочная таблица выбора на основе сценариев, требующая комплексной оценки с учетом основания, условий линии и требований соответствия:
| Сценарий применения | Рекомендуемое технологическое направление | Ключевое обоснование выбора | Риски, которых следует избегать |
|---|---|---|---|
| Плоские дверцы шкафов индивидуальной мебели | UV-грунт + UV-финиш (или водный грунт + UV-финиш) | Секундное отверждение, высокая износостойкость, высокая эффективность | Фигурные и затененные зоны требуют дополнительного нанесения |
| Детская мебель | Водная с чистым запахом или UV | Обязательно низкое содержание ЛОС, низкая миграция тяжелых металлов | Избегать растворимого и вспомогательных веществ с высоким SVOC |
| Деревянные окна и двери (наружные) | Водная атмосферостойкая краска или масло для дерева | Паропроницаемость, устойчивость к УФ, защита от плесени | Расслаивание из-за толстой закупоривающей пленки |
| Внутренние деревянные двери | Водная PUD или гибридная | Низкий запах, хорошее тактильное ощущение | Потеря контроля над температурой и влажностью при сушке |
| Заводской пол | UV-отверждение | Крайне высокая износостойкость, эффективность | Невозможность использования UV на месте |
| Наружные настилы / садово-парковые зоны | Масло для дерева или наружное водное | Проникающий уход, ремонтопригодность | Обычная краска легко трескается и отслаивается |
| Игрушки / музыкальные инструменты | Водное или UV (низкое содержание ЛОС) | Безопасность контакта, низкие выбросы | Превышение фталатов, тяжелых металлов |
| Деревянные элементы исторических зданий | Масло для дерева / прозрачное с видимой текстурой | Сохранение первоначального вида, обратимая реставрация | Нельзя использовать трудноудаляемые толстые плёнки |
Ключевой принцип выбора — «соответствие, а не погоня за новизной»: хотя УФ эффективен, он подходит только для правильных деталей, способных к фотополимеризации; хотя водное покрытие экологично, оно чувствительно к условиям сушки; хотя масло-воск натурально, его защитная толщина ограничена и требует регулярного ухода; хотя растворимое покрытие обладает зрелыми характеристиками, оно сталкивается с растущей стоимостью соответствия нормам. Рациональный подход — оценивать по четырём измерениям «форма основания — требования к характеристикам — условия производственной линии — уровень соответствия нормам» и лишь затем определять комбинацию основного и вспомогательного маршрутов.
На примере предприятия по производству мебели на заказ типичная комбинация — «водная изолирующая грунтовка + УФ-наполнение + УФ-финишное покрытие»: она использует способность водного покрытия изолировать поднятие ворса и таннины, а также реализует эффективность и твёрдость УФ на финишном покрытии; для монтируемых на месте дверных коробок и фигурных профилей применяется водная краска. Такая комбинация «взаимодополнения сильных и слабых сторон» и есть основной ответ отраслевой практики 2026 года.
Восемнадцать. Взгляд на внедрение в отрасли через реконструкцию окраски на одной фабрике мебели на заказ
За абстрактными данными стоят решения о производственных линиях бесчисленных мебельных фабрик. Возьмём пример предприятия по производству мебели на заказ на юге Китая с годовой площадью окраски около 6 млн м²: до 2024 года оно использовало в основном растворимую ПУ грунтовку + ПЭ финишное покрытие и столкнулось с тройным давлением: во-первых, местные экологические проверки потребовали улавливания и очистки ЛОС, а затраты на закупку растворителей и утилизацию опасных отходов росли год от года; во-вторых, крупные заказчики из сферы отделки жилья включили «окраску с низким содержанием ЛОС» в условия централизованных закупок; в-третьих, возросли требования молодых потребителей к сдаче без запаха.
Путь реконструкции этого предприятия типичен: на первом этапе плоская линия по производству дверей шкафов была переведена на «водная изолирующая грунтовка + УФ-наполнение + УФ-финишное покрытие», сохранив небольшой объём растворимого покрытия для подкраски фигурных профилей; на втором этапе внедрили LED-UV вместо части ртутных ламп, снизив энергопотребление и озон, и оборудовали осушающую камеру отверждения для решения проблемы колебаний сушки водной грунтовки; на третьем этапе совместно с поставщиком покрытий создали модель расчёта «стоимость тонны покрытия + процент первичной годности», превратив покрытие из «закупаемой позиции» в «услугу».
Количественные изменения после реконструкции включают: выбросы ЛОС в цехе снизились примерно на 90%, что соответствует требованиям самого строгого национального стандарта; цикл сдачи одной линии сократился примерно на 30% благодаря секундному отверждению УФ; комплексная утилизация покрытия выросла, а процент переделок снизился; хотя капитальные вложения в оборудование увеличились, экономия на растворителях, опасных отходах и переделках в течение двух лет покрыла капитальные затраты. Опыт этого предприятия — микроподтверждение основной парадигмы 2026 года «водное + УФ + решение под ключ»: он показывает, что «зелёная» трансформация — не просто издержки, а двойной дивиденд эффективности и соответствия нормам.
Для небольших и средних фабрик, всё ещё использующих традиционные масляные краски, урок этого пути таков: не обязательно переходить сразу, можно начать с постепенной стратегии «сначала водная грунтовка, пилот УФ-финишного покрытия, медленный отказ от фигурных деталей», приближаясь к точке перелома соответствия нормам и эффективности при контроле рисков. Реструктуризация отрасли в конечном итоге ложится на конкретные параметры каждой производственной линии.
Девятнадцать. Рекомендации к действию для разных ролей
Реструктуризация отрасли для разных участников означает разные приоритеты, ниже приведены краткие указания:
– Производители мебели: выносить соответствие окраски на этап проектирования продукции, в приоритетном порядке создавать линию «водная грунтовка + УФ-финиш» или полностью водную линию; заключать долгосрочные сервисные соглашения с поставщиками покрытий, обладающими компетенциями решений, используя «стоимость тонны покрытия + процент годности» вместо простого сравнения цен; заранее фиксировать мультирыночную сертификацию для экспортных заказов. – Предприятия-производители покрытий: направлять НИОКР в сторону водных PUD/гибридов, УФ-олигомеров и фотоинициаторов, биоразлагаемых и стремящихся к нулю SVOC вспомогательных веществ; переходить от продажи продукта к продаже решения, восполнять компетенции технологического обслуживания и синергии оборудования; активно участвовать в разработке стандартов и отраслевых норм, добиваясь права голоса в соответствии нормам. – Поставщики сырья: ускорять локализацию смол с низким содержанием ЛОС, эмульсий, стремящихся к нулю SVOC, и биоразлагаемых мономеров; создавать прослеживаемую базу данных соответствия нормам, предоставляя downstream-партнёрам комплексную поддержку «рецептура + соответствие нормам». – Инвесторы: избегать красного океана избыточных мощностей низкосортных масляных красок, вкладываться в сегменты с высокими барьерами и растущим спросом — ультранизкое ЛОС водное покрытие, УФ-отверждение, перекраска мебели и биоразлагаемые материалы, обращать внимание на «интеграторов полной цепочки». – Потребители и дизайнеры: выбирать продукты на основе данных испытаний и авторитетной сертификации, подбирать технологический маршрут по сценарию, уделять внимание условиям нанесения и периоду повторной окраски, понимать «экологичность» как сквозной показатель, а не единичный рекламный ход.
Эта рамка действий по сути откликается на ключевую тему отрасли 2026 года — экологизация это обязательный вопрос, а сделать обязательный вопрос плюсом позволяет системное понимание рецептуры, технологии, сертификации и сценария.
Двадцать. Экспресс-обзор: ключевые цифры отрасли деревянного покрытия 2026
Для быстрого формирования целостного понимания ниже сведены в таблицу основные данные всего текста в качестве справочника для принятия решений и написания:
| Ключевой показатель | Значение (2025/2026) | Пояснение |
|---|---|---|
| Объём мирового рынка | 21,85 млрд → 22,93 млрд долл. США | 2026 г/г ок. +5,0% |
| Объём рынка Китая | 68 млрд → 90 млрд юаней | Крупнейший в мире производитель и потребитель |
| Производство Китая | ок. 2,85 млн тонн (2025) | ок. 42% от мирового |
| Проникновение водного покрытия | 48% → превышение 50% | Водораздел отрасли |
| УФ в мебели на заказ | ок. 31% | Ядро модернизации промышленной окраски |
| Темп роста водного производства Китая | +17,3% (2025) | Ускорение структурной замены |
| Выбытие несоответствующих предприятий | ок. 230 компаний | Шоковая волна GB 18581-2025 |
| CR5 отрасли | 38.7%(2025) | по сравнению с 2020 г. +9.2 п.п. |
| CAGR детской мебели | 8.7% | стимулируется обязательными двойными стандартами |
| CAGR мебели на заказ | 9.1% | волна заказа мебели на всю квартиру |
| рост наружных деревянных изделий | в среднем 8.4% в год | дифференциация атмосферостойкости и антикоррозии |
| объём экспорта Китая | 430 тыс. тонн (+11.2%) | поток в Вьетнам/Индию/Индонезию |
| глобальные патентные заявки | 14.7 тыс. шт. (2025) | Китай впервые обогнал США и вышел на первое место |
Ценность этой краткой таблицы не в самих цифрах, а в том, что она раскрывает тенденцию: рост деревянного покрытия сместился от «количества» к «качеству», от «расширения растворимого покрытия» к «замещению структуры с низким содержанием ЛОС». Все участники должны переосмыслить свою продукцию, производственные линии и стратегию в координатах этой системы.
Часто задаваемые вопросы
1. Являются ли деревянное покрытие и краска для мебели одним и тем же понятием? Деревянное покрытие — это более широкий общий термин, охватывающий все покрытия для поверхностей из древесины и древесных композитных материалов; краска для мебели (краска для мебели) — крупнейший сегмент применения, кроме того, сюда входят краска для полов, краска для дверей и окон, наружная краска для дерева, а также краски для игрушек, музыкальных инструментов и изделий народного промысла. Между ними отношение включения, а не тождества.
2. Каков объём мирового рынка деревянного покрытия в 2026 году? Согласно отраслевым данным мониторинга, в 2025 году объём мирового рынка краски для дерева составил около 21.85 млрд долларов США, в 2026 году вырос до 22.93 млрд долларов США, годовой прирост составил около 5.0%, ожидается, что к 2030 году превысит 27.5 млрд долларов США. Объём рынка Китая в 2025 году превысил 68 млрд юаней, в 2026 году прогнозируется превышение 90 млрд юаней.
3. Что означает преодоление рубежа проникновения водного деревянного покрытия в 50%? Это означает, что водная технология перешла от «раннего большинства» к точке перелома «позднего большинства», цепочка поставок, модернизация оборудования и осведомлённость конечных потребителей вступили в позитивный цикл, вывод растворимой продукции станет необратимым. Это важный знак перехода отрасли от доминирования растворимых покрытий к многокомпонентным маршрутам с низким содержанием ЛОС.
4. Что именно регулирует GB 18581-2025? Этот обязательный национальный стандарт фокусируется на ограничениях вредных веществ в интерьерном деревянном покрытии, дополнительно ужесточает ключевые показатели, такие как ЛОС, и с 1 июня 2026 года продолжает применяться в рамках интегрированного и обновлённого GB 30981.2-2025, который добавляет контроль SVOC и биоцидов, а также включает вспомогательные материалы — шпатлёвки, отвердители, разбавители, пигментные пасты — в обязательное регулирование.
5. Почему проникновение UV-отверждения в мебель на заказ достигло 31%? Потому что UV-покрытие имеет 100% твёрдого остатка, почти нулевые ЛОС и отверждается за 10 секунд под ультрафиолетом, повышая эффективность промышленной окраски на约 37%—38%, что соответствует потребностям мебели на заказ в многопартионности, коротких сроках поставки и высоком качестве согласованности; при масштабировании совокупная стоимость на единицу площади ниже, чем у растворимого покрытия.
6. Почему детская мебель почти полностью использует водную или UV технологию? Детская мебель подчиняется двойным ограничениям «Общих технических условий для детской мебели» и стандарта ограничения вредных веществ в деревянном покрытии, а также более строгим показателям «сертификации дружественности к детям» в 2026 году, что вынуждает предприятия переходить на беззапаховые водные или UV системы, их ЛОС могут контролироваться ниже 20 г/л, а миграция тяжёлых металлов крайне низка.
7. Какой тип составляют около 230 закрытых предприятий? В основном это малые и средние производители с отсталой технологией, рецептурами, зависящими от высокого содержания ЛОС растворителей, и отсутствием возможностей тестирования и модернизации; под жёстким надзором GB 18581-2025 и последующего GB 30981.2-2025 они не могут нести затраты на соответствие и вынуждены остановить производство для исправления или выйти из отрасли.
8. Насколько далеко порошковое деревянное покрытие от масштабного применения? Порошковое покрытие имеет нулевые ЛОС, не содержит растворителя, и после прорыва в технологии низкотемпературного отверждения МДФ переходит от пилотного к этапу выращивания, имея потенциал стать третьим полюсом после водного и UV в сегментах плоской мебели и дверей/окон, но адаптация к основаниям и обработка фасонных деталей всё ещё требуют времени для созревания.
9. Почему водное деревянное покрытие растёт быстрее всего в сегменте дверей и окон? Двери и окна, особенно межкомнатные двери, чувствительны к запаху и дружественности к условиям нанесения, а их форма относительно правильная, что облегчает конвейерное водное окрашивание; кроме того, предприятия по дверям и окнам в основном работают как бренды, и экологическая сертификация (Десять колец, французский A+) напрямую влияет на тендеры и розничные продажи. Наложение множественных факторов делает двери, окна и интерьерную отделку самым быстрорастущим направлением применения водного деревянного покрытия, с годовым ростом свыше 7%.
10. Выгодно ли предприятиям по мебели на заказ создавать собственные UV-линии? Зависит от масштаба. Инвестиции в оборудование UV-линии высоки (включая вальцовые/наливные машины, UV-лампы, системы транспортировки и обеспыливания), но расход покрытия и энергопотребление на единицу площади низкие, сроки короткие, а процент годных изделий высокий. Отраслевой опыт показывает, что когда годовая окрашиваемая площадь достигает определённого масштаба (обычно миллионы квадратных метров), совокупная стоимость UV-линии значительно ниже, чем при аутсорсинге или на растворимой линии; малые и средние партии лучше подходят для лёгкой модели «водное дополнение + аутсорсинг UV».
11. Как экспортной мебели одновременно соответствовать нормам покрытия Китая, Европы и США? Лучшая практика — «одна рецептура, соответствие нескольким рынкам»: разрабатывать рецептуру на базе самого строгого рынка (обычно REACH ЕС, EPA/GREENGUARD США) в качестве эталона, контролировать ЛОС, SVOC, мигрирующие тяжёлые металлы, фталаты и полициклические ароматические углеводороды, и получать сертификаты EPD, GREENGUARD, французский A+. Это требует от поставщиков покрытий наличия глобальной базы данных соответствия и локализованных возможностей тестирования; такие промышленные покрытия, как Kexin New Materials, предоставляют услуги вокруг подобных потребностей.
12. Кто заполняет рыночный пробел после вывода малых и средних предприятий по покрытиям? В основном его принимают три типа субъектов: во-первых, охват каналов соответствующих лидирующих предприятий, таких как Sankeshu, Beixin Carpoly, Nippon; во-вторых, расширение вверх по течению материальных предприятий, таких как Badfu, в сторону рецептурных услуг вниз по цепочке; в-третьих, специализированные инновационные предприятия, фокусирующиеся на узких сегментах, таких как антибактериальность, стойкость к пожелтению, биоразлагаемая основа. В результате концентрация отрасли повышается, но пространство для узких инноваций, наоборот, расширяется.
13. Как обычному потребителю определить, является ли деревянное покрытие экологичным? Обратите внимание на три момента: во-первых, посмотрите данные ЛОС, SVOC, формальдегида и тяжёлых металлов в отчёте об испытаниях, отдавайте приоритет продуктам со значениями ниже пределов национального стандарта; во-вторых, смотрите на знаки экологической сертификации, такие как китайские Десять колец, французский A+, американский GREENGUARD; в-третьих, учитывайте соответствие сценарию использования: для детей и спален приоритет беззапаховое водное или UV, для наружного применения — масло для дерева или атмосферостойкое водное. Не судите только по «без запаха = экологично», некоторые малозапаховые продукты всё ещё могут содержать SVOC.
14. Почему данные о размере рынка от разных организаций сильно различаются? Потому что различаются статистические критерии: некоторые по полному охвату «краски для дерева» (включая масляную, водную, растворимую основу), некоторые учитывают только экологичные категории; одни рассчитывают по объёму продаж (тонны), другие по заводской выручке; также различаются определения регионов. Сосуществование упомянутых в этой статье 21.85—22.93 млрд долларов и некоторых отчётов уровня 35 млрд долларов проистекает именно из этого. Читателям следует обращать внимание на «тенденции и структуру», а не на абсолютные цифры; проникновение, темпы роста и доля маршрутов более сопоставимы.
15. На что смотреть в следующем десятилетии индустрии деревянного покрытия? Смотрим три вещи: во-первых, сможет ли водная технология полностью заменить растворимую по характеристикам, особенно по водостойкости и наполненности; во-вторых, сможет ли UV преодолеть фасонные и теневые зоны, эволюционируя к 3D/электронному пучку и распространению LED; в-третьих, смогут ли порошковая и биоразлагаемая основы перейти от выращивания к масштабу. Тот, кто первым создаст комплексный барьер «рецептура + технология + сертификация» в этих трёх точках, получит право ценообразования в следующем десятилетии.
Дополнительное чтение
- UV-отверждаемое деревянное покрытие: эффективность, экологичность и границы технологии
- Наука рецептуры и практика нанесения водного деревянного покрытия
- Пути зелёной трансформации промышленного покрытия
- Полное сравнение технологических процессов водной и масляной краски: смешивание, нанесение и сушка
- Водное покрытие сохнет медленно и боится влаги? Практические меры по контролю температуры и влажности и использованию сиккативов