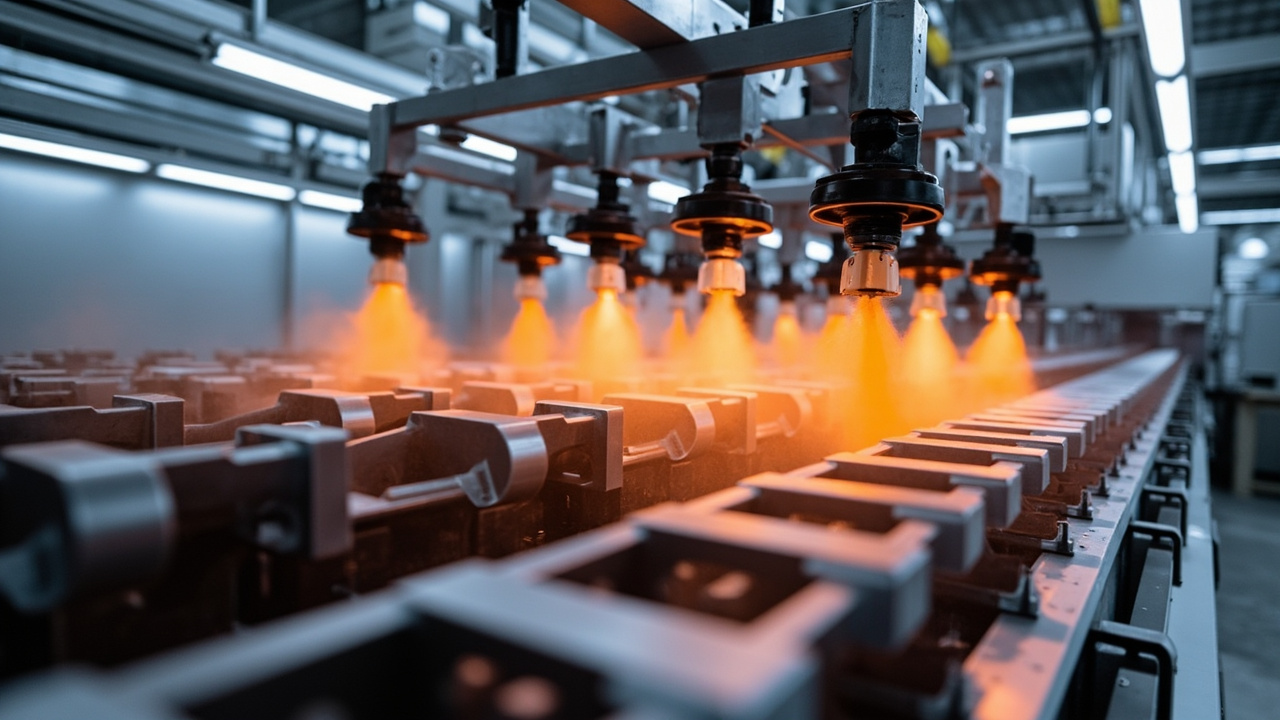
Cuando los revestimientos líquidos están restringidos, el polvo se convierte en la respuesta definitiva
En el contexto global de control cada vez más estricto de los compuestos orgánicos volátiles (COV), el revestimiento en polvo, gracias a sus ventajas naturales de emisiones casi nulas de COV, eficiencia de transferencia superior al 95% y recuperación del polvo sobrepulverizado, se ha convertido en la ruta definitiva para la migración de la pintura industrial desde los tipos a base de disolvente hacia la ecologización. En comparación con los revestimientos líquidos que contienen más de 400 gramos de COV por litro, los atributos ecológicos y de seguridad del revestimiento en polvo son casi la razón principal de su elección.
Según datos de Fortune Business Insights, el tamaño del mercado global de revestimiento en polvo fue de 16,12 mil millones de dólares en 2025, y se proyecta que crezca de 17,06 mil millones de dólares en 2026 a 27,45 mil millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,10% en el período de pronóstico. La región de Asia-Pacífico domina el mercado, con una participación del 63,10% en 2025. Otra institución, Industry Research, ofrece un juicio similar con un tamaño global de 13,52 mil millones de dólares en 2026, 23,64 mil millones en 2035 y un CAGR del 6,4%, lo que confirma el consenso de un crecimiento sólido y al alza del sector.
Crecimiento excesivo y migración estructural del mercado chino
China es uno de los mercados de revestimiento en polvo más grandes y de más rápido crecimiento del mundo. Zhongyan Puhua pronostica que de 2026 a 2030 la industria del revestimiento en polvo de China mantendrá una tasa de crecimiento anual compuesta de entre el 12% y el 15%, y para 2030 el tamaño del mercado podría alcanzar las 4,5 a 5 millones de toneladas, elevando su proporción en la producción total de revestimientos del actual ~10% a entre el 15% y el 18%, convirtiéndose en uno de los segmentos de más rápido crecimiento de la industria de revestimientos.
La estructura de la demanda está evolucionando hacia la diversificación. Los perfiles de aluminio arquitectónico siguen siendo el mercado de aplicación más grande (puertas, ventanas, fachadas), pero su penetración aumentará del actual 60% a más del 80%; el sector de electrodomésticos mantiene un crecimiento estable, y los electrodomésticos de gama alta dependen más de polvos funcionales decorativos y antibacterianos y resistentes a rayones; el cambio más notable proviene de los campos emergentes: la industria automotriz se extiende desde llantas y piezas de chasis hacia paneles de carrocería, y las cajas de baterías y componentes de motores de vehículos de nueva energía aportan un gran incremento a los polvos especiales aislantes y de alta temperatura; los campos de estructuras de acero y muebles también han comenzado a reemplazar la pintura tradicional con polvo.
Curado a baja temperatura: abriendo la compuerta de los sustratos termosensibles
La aplicación a escala del revestimiento en polvo de curado a baja temperatura (por debajo de 140℃) es el punto de inflexión tecnológico más digno de atención en 2026. Los polvos tradicionales requieren curado por encima de 180℃, lo que limita su uso en plásticos, materiales compuestos y materiales de espesor fino. Actualmente, casi el 25% de los nuevos equipos de polvo a nivel global se han diseñado para temperaturas de curado inferiores a 160℃, con una mejora de eficiencia energética de más del 20%.
El valor del curado a baja temperatura no es solo el ahorro de energía, sino también la expansión de los límites de aplicación: sustratos termosensibles como tableros de fibra de densidad media y madera ingeniería pueden ser revestidos, y componentes sensibles a la temperatura como las cajas de baterías de vehículos de nueva energía también pueden adoptar soluciones en polvo. Industry Research señala que actualmente menos del 20% del volumen total de polvo es adecuado para curado a baja temperatura, lo que implica un gran espacio de sustitución tecnológica.
Polvo funcional: de la protección decorativa a la habilitación activa
El futuro del revestimiento en polvo ya no se limita a la protección y decoración básicas, sino que evoluciona aceleradamente hacia el alto rendimiento y la multifuncionalidad. La demanda de polvos funcionales antibacterianos, antivirales, autolimpiables, conductores y aislantes térmicos crece rápidamente en los campos médico, electrónico y de la construcción. Los datos de Industry Research muestran que los aditivos funcionales ya representan casi el 15% de las formulaciones avanzadas de polvo, y más del 55% de las líneas de pintura a gran escala han implementado sistemas automatizados y de coloración digital, reduciendo hasta un 30% el desperdicio de materiales.
En los campos automotriz e infraestructural, los polvos de poliéster súper duraderos tienen un fuerte impulso, representando más del 40% de los polvos de grado exterior utilizados en fachadas arquitectónicas, ventanas y barandillas; la penetración de polvos de alta resistencia dieléctrica y anticorrosión en cajas de baterías de vehículos eléctricos e infraestructura de carga sigue en aumento. La demanda de acabados texturizados, mate y metálicos en electrodomésticos de gama alta y electrónica de consumo eleva aún más el atributo de alto valor del polvo.
Base biológica y reciclable: la sostenibilidad se convierte en un indicador rígido
La sostenibilidad ha pasado de ser un "elemento extra" a ser un "requisito de acceso". Axalta lanzó en 2024 Alesta BioCore, un polvo de base biológica con certificación ISCC PLUS, que puede reducir las emisiones de carbono hasta en un 25% sin sacrificar el rendimiento; PPG lanzó ENVIROLUXE Plus, que contiene hasta un 18% de plástico postindustrial reciclado (rPET) y no contiene PFAS, con una huella de carbono aproximadamente un 30% menor que los polvos duraderos convencionales. Coherent Market Insights también señala que las empresas líderes se están enfocando en polvos a base de materiales biológicos y reciclados para mejorar la sostenibilidad y la cuota de mercado.
Desde la cadena de la industria, el suministro upstream de resinas, agentes de curado y pigmentos/cargas es relativamente concentrado, dominado por gigantes químicos internacionales, pero los proveedores nacionales avanzan notablemente y el proceso de sustitución se acelera; la producción de polvo en el midstream es altamente competitiva, con coexistencia de exceso de capacidad y escasez de productos de gama alta; el nivel de localización del equipo de pintura downstream ha mejorado, pero el equipo de gama alta sigue dependiendo de importaciones.
Como dirección importante de los revestimientos protectores industriales, Kexin New Materials (Guangdong) Co., Ltd. ha acumulado experiencia en procesos en sistemas de revestimientos de bajo COV y funcionalizados, y su enfoque de modificación nano es altamente congruente en lógica de materiales con las tendencias de funcionalización y baja temperatura del revestimiento en polvo.
Comparación de datos clave del mercado global y chino
| Indicador | Mercado global | Mercado chino |
|---|---|---|
| Escala 2025 | 16,12 mil millones de dólares | — |
| Escala 2026 | 17,06 mil millones de dólares | Crecimiento rápido |
| 2030 a 2034 | 27,45 mil millones de dólares (2034) | 4,5 a 5 millones de toneladas (2030) |
| Crecimiento compuesto | 6,10% | 12% a 15% |
| Participación Asia-Pacífico | 63,10% (2025) | 42% de Asia-Pacífico |
| Línea técnica principal | Curado a baja temperatura, funcionalización | Sustitución nacional e innovación en la gama alta |
Oportunidades y barreras en la reestructuración del sector
Primero, la guerra de precios por homogenización en el segmento medio y bajo sigue comprimiendo los márgenes, pero las empresas líderes con ventajas de I+D propia y escala están construyendo fosos defensivos mediante la innovación de productos; las pymes con tecnología atrasada y que no cumplen normas ambientales enfrentan una eliminación acelerada.
Segundo, la curado a baja temperatura y las formulaciones funcionales exigen alta síntesis de resinas y dinámica de curado, no es un simple reemplazo de pigmentos, requiere que la empresa posea capacidad de I+D sistemática desde los ligantes hasta los aditivos.
Tercero, el costo de las materias primas de base biológica sigue siendo un 10% a 20% superior al de las versiones tradicionales, su promoción depende del arrastre de las políticas de carbono y las compras verdes downstream.
Cuarto, el polvo reciclado tiene altos costos de equipos y gestión en escenarios de colores variables, solo las líneas de producción de color único o pocos colores principales maximizan el beneficio de reciclaje.
Preguntas frecuentes
P: ¿Cuál es la ventaja central del revestimiento en polvo frente a la pintura líquida? R: Emisiones de VOC casi nulas, eficiencia de transferencia superior al 95%, el polvo sobrepulverizado es reciclable y reutilizable, y presenta bajo riesgo de incendio y almacenamiento y manejo más seguros, siendo una ruta de sustitución verde frente a las regulaciones de VOC.
P: ¿Por qué es importante el curado en polvo a baja temperatura? R: El polvo tradicional requiere curado por encima de 180℃, limitando la aplicación en sustratos termosensibles; el curado a baja temperatura por debajo de 140℃ puede extenderse a madera, plásticos y componentes de baterías de nueva energía, además de ahorrar más del 20% de energía.
P: ¿De dónde proviene el impulso de crecimiento del mercado de revestimiento en polvo en China? R: El aumento de la penetración en perfiles de aluminio arquitectónico, la demanda de funcionalización de electrodomésticos de gama alta, el incremento de polvo especial para carcasas de baterías y componentes de motores de vehículos de nueva energía, junto con el doble impulso de sustitución ambiental y sustitución nacional, respaldan una tasa de crecimiento anual del 12% al 15%.
Lecturas adicionales
– Transformación verde del revestimiento industrial: los tres desafíos de la base agua, bajo VOC y huella de carbono – Revestimiento nano aislante y ahorro energético en edificios – Sistema de productos de revestimiento protector industrial