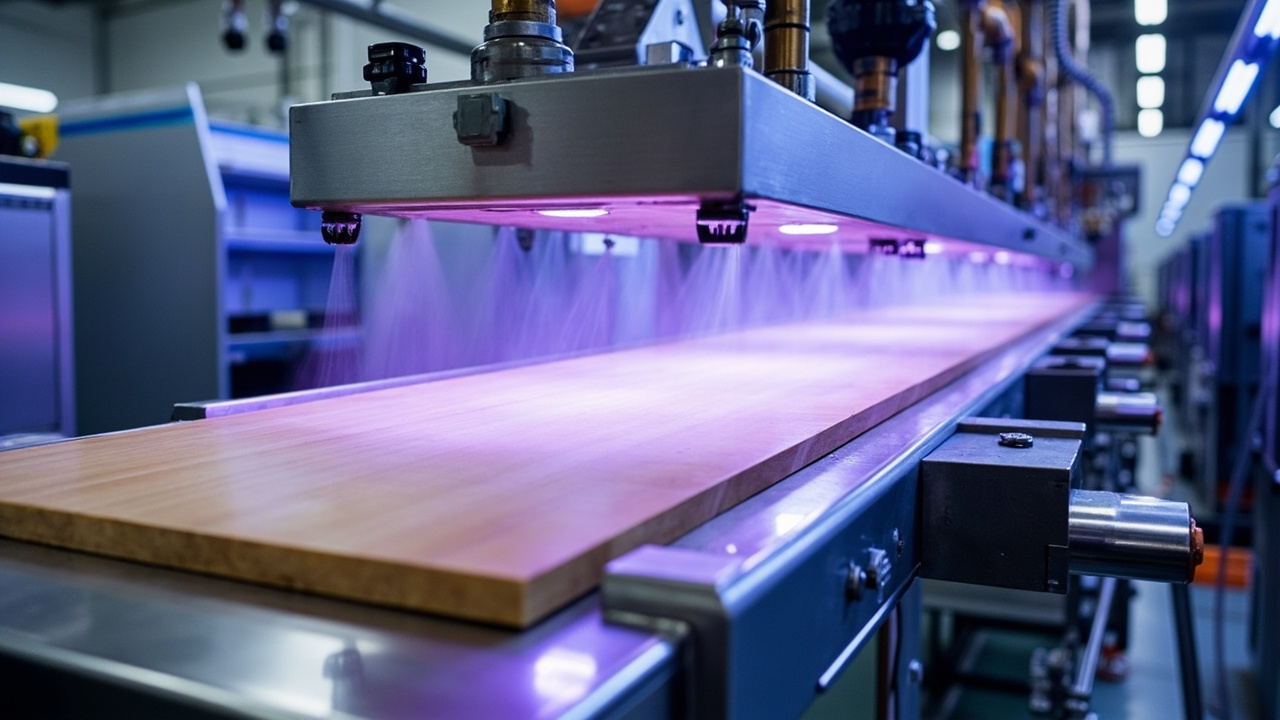
# Panorama de l'industrie du revêtement bois — vague de l'eau, de la cure UV et des meubles sur mesure
Le revêtement bois, communément appelé « peinture bois » ou « peinture meuble », est une catégorie de matériaux de couche fonctionnels spécialisés pour la protection et la décoration des surfaces en bois et matériaux composites à base de bois. Il doit à la fois résister aux rayures, à l'humidité, aux UV et à l'érosion microbienne lors de l'usage quotidien, et révéler le grain et la texture naturels du bois. C'est un matériau de base indispensable à la fabrication de meubles, à la décoration architecturale, aux portes-fenêtres et sols, ainsi qu'aux structures en bois extérieures. En ce point de 2026, l'industrie du revêtement bois connaît la restructuration structurelle la plus profonde des vingt dernières années — les réglementations environnementales sont passées de « recommandées » à « ligne de vie ou de mort », les voies technologiques sont passées de la domination du solvant vers une progression multiple de l'eau, de la cure UV et du revêtement en poudre, et le centre de gravité de la demande est passé de l'équipement des nouveaux logements vers la rénovation du parc existant, l'approche enfant-friendly et le sur-mesure haut de gamme. Bien que le revêtement bois soit une catégorie relativement de niche en termes de volume dans l'industrie des revêtements, comme il est directement lié à la qualité de l'air intérieur et à la santé des enfants, il est devenu l'un des domaines « indicateurs de tendance » les plus strictement régulés sur le plan environnemental et à l'itération technologique la plus rapide. Comprendre le revêtement bois, c'est presque comprendre la logique sous-jacente et l'orientation future de la transformation verte de toute l'industrie des revêtements.
Si l'on place l'industrie du revêtement bois dans un cadre macroéconomique plus large, sa logique de transformation devient plus claire. D'une part, l'immobilier chinois est passé d'un développement de volume à une exploitation du parc existant, la rénovation des anciens logements, le reteintage local des meubles et l'entretien des artisanats en bois ont connu un essor explosif, réécrivant radicalement la logique de croissance de l'industrie ; d'autre part, l'objectif « double carbone » et l'attention sans précédent des résidents à la qualité sanitaire de l'air ont fait du faible COV une contrainte rigide plutôt qu'une tendance de marché. Ces deux forces, combinées à la mise en œuvre de normes nationales obligatoires, ont ensemble poussé 2026 au point critique de la montée en gamme de l'industrie. Cet article tente, à travers des données objectives et vérifiables, de tracer ce panorama et d'offrir un cadre de jugement opérationnel pour les fabricants de meubles, les entreprises de revêtement et les investisseurs.
Selon les données de surveillance sectorielle, en 2025 la consommation mondiale totale de peinture bois a été d'environ 6,87 millions de tonnes, correspondant à un marché d'environ 21,85 milliards de dollars ; après l'ajustement de 2025, la taille du marché en 2026 a grimpé à 22,93 milliards de dollars, soit une augmentation d'environ 5,0 % en glissement annuel, et devrait dépasser 27,5 milliards de dollars d'ici 2030. La Chine, en tant que plus grand producteur et consommateur mondial, a atteint une production de revêtement bois de 2,85 millions de tonnes en 2025, avec un marché dépassant 68 milliards de yuans RMB, et devrait dépasser 90 milliards de yuans en 2026. Plus notable encore, en 2025 la pénétration mondiale de la peinture bois à l'eau est passée de 37 % en 2020 à 48 %, et a dépassé pour la première fois les 50 % en 2026, ce seuil de bifurcation industriel. Parallèlement, la mise en œuvre de la norme nationale obligatoire GB 18581-2025 a poussé environ 230 entreprises non conformes à cesser production pour rectification, accélérant la concentration sectorielle.
I. Qu'est-ce que le revêtement bois : délimitation industrielle et système de classification
Pour comprendre la transformation de l'industrie du revêtement bois, il faut d'abord clarifier ses frontières. Le revêtement bois n'est pas un produit unique, mais un ensemble de systèmes de couche destinés à différents substrats, procédés et exigences de performance. Du point de vue de la chaîne industrielle, il se situe dans le segment intermédiaire de la longue chaîne « bois/panneaux de particules — revêtement — équipement de peinture — fabrication de meubles — consommation finale », influencé à la fois par l'approvisionnement en amont en résines, solvants, additifs et pigments, et fortement lié au rythme de demande en aval des meubles, sols, portes-fenêtres et décoration.
1.1 Classification par application finale : peinture meuble, peinture sol, peinture portes-fenêtres, peinture bois extérieur
La manière la plus intuitive de classer est selon l'usage final, les poids de performance des couches variant nettement selon l'usage :
– Peinture meuble (y compris meubles en panneaux, meubles massifs, armoires, meubles enfant) : c'est le plus grand segment de consommation de revêtement bois, représentant environ 51 %—65 % de la demande mondiale. La peinture meuble exige une haute décoration, une bonne sensation au toucher, une résistance aux rayures, une faible odeur, et doit s'adapter aux procédés de production en ligne de revêtement par rouleau, par cascade et par pulvérisation. Parmi ceux-ci, les meubles enfant, en raison de normes obligatoires de sécurité et de santé, sont presque entièrement passés à des systèmes à l'eau sans odeur ou UV. – Peinture sol (y compris parquet massif, sol composite, sol sportif en bois) : le sol exige au plus haut point résistance à l'usure, aux chocs, aux produits chimiques (tels que détergents), et la mise en œuvre souvent sur site rend sensible la vitesse de séchage et la capacité de repente. Les sols à revêtement industrialisé utilisent majoritairement la cure UV, tandis que la mise en œuvre sur site penche vers l'eau ou le polyuréthane solvant. – Peinture portes-fenêtres (portes intérieures, fenêtres extérieures, encadrements de portes en bois) : les portes intérieures insistent sur l'apparence et le toucher, les fenêtres extérieures doivent concilier tenue aux intempéries et stabilité dimensionnelle. La peinture portes-fenêtres est un segment à progression rapide de l'eau, en 2026 les portes-fenêtres et la décoration intérieure sont devenues l'une des directions d'application à la croissance la plus rapide de la peinture bois à l'eau, avec un taux de croissance annuel dépassant 7 %. – Peinture bois extérieur (passages, meubles de jardin, constructions en bois, composants de bâtiments anciens) : l'environnement extérieur fait face à la multi-contrainte des UV, de la pluie, des variations de température et humidité et des micro-organismes, exigeant une tenue extrême aux intempéries, anticorrosion et antimoisissure ; traditionnellement utilisait des systèmes solvants ou huileux, aujourd'hui remplacés par l'huile-cire bois, la peinture à l'eau tenue extérieure et les systèmes UV spéciaux extérieurs.
1.2 Classification par substance formant film et mode de cure
Du point de vue chimique, le revêtement bois peut être subdivisé en solvant (PU polyuréthane, PE polyester insaturé, NC nitrocellulose, UV cure par ultraviolet à support solvant), à l'eau (émulsion acrylique, dispersion de polyuréthane PUD, système hybride), cure par rayonnement (UV/LED-UV, faisceau d'électrons EB), revêtement en poudre, ainsi que le système huile-cire bois centré sur les huiles et cires végétales. Cette dimension de classification est précisément le champ de bataille principal de l'itération technologique actuelle de l'industrie.
Le tableau ci-dessous résume les différences de caractéristiques du revêtement bois selon le domaine d'application :
| Domaine d'application | Part de la demande mondiale (2025) | Exigences de performance clés | Voie technologique dominante (2026) | Caractéristiques de pénétration eau/UV |
|---|---|---|---|---|
| Peinture meuble | Environ 51 %—65 % | Décoration, résistance aux rayures, faible odeur, adaptation ligne | Eau, UV, PU solvant coexistants | UV à 31 % dans meubles sur mesure, meubles enfant quasi tout eau/UV |
| Peinture sol | Environ 10 %—15 % | Haute résistance usure, produits chimiques, stabilité dimensionnelle | UV (usine), eau/solvant PU (site) | Part UV industrialisée élevée |
| Peinture portes-fenêtres | Environ 8 %—12 % | Apparence toucher, tenue intempéries (extérieur) | Majoritairement eau, complément solvant | Croissance eau >7 %, segment le plus rapide |
| Peinture bois extérieur | Environ 6 %—8 % | Tenue intempéries, anticorrosion, antimoisissure, perméabilité | Huile de cire pour bois, résistant aux intempéries à l'eau, UV extérieur | Hausse de l'huile de cire pour bois et du résistant aux intempéries à l'eau |
| Autres (jouets, instruments de musique, articles artisanaux) | Environ 15 % | Sécurité, toucher spécial | À l'eau, UV, solvant | Les jouets soumis à une contrainte réglementaire de faible COV |
II. Taille et croissance du marché : double moteur mondial et chinois
2.1 Marché mondial : croissance structurelle de 21,85 à 22,93 milliards de dollars
En 2025, la taille du marché mondial du revêtement bois pour meubles est d'environ 21,85 milliards de dollars, et devrait atteindre 22,93 milliards de dollars en 2026, soit une croissance annuelle d'environ 5,0 %, et dépasser 27,5 milliards de dollars d'ici 2030 sous l'effet combiné du durcissement des réglementations environnementales et de l'itération des technologies d'application. Cette croissance n'est pas une simple expansion quantitative, mais une « croissance structurelle » — la part des produits solvants à haut COV continue de se contracter, et les produits à faible COV tels que l'eau, l'UV et la poudre constituent l'essentiel de l'augmentation.
Du côté de la demande, la peinture pour meubles résidentiels reste le plus grand segment de consommation (environ 43 % en 2025), mais sa croissance ralentit à 3,2 % ; les sols et les armoires sont affectés par le cycle d'achèvement immobilier, et la croissance de la demande en 2026 chute à 2,1 % ; en revanche, les meubles pour enfants, les meubles de jardin extérieurs et les meubles sur mesure connaissent une forte demande, avec des taux de croissance annuels composés atteignant respectivement 8,7 %, 6,4 % et 9,1 %. L'attention des consommateurs pour les fonctions composites telles que faible COV, antibactérien, résistant aux rayures continue d'augmenter, poussant la R&D des formulations vers la polyfonctionnalité.
2.2 Marché chinois : un bond de 68 à 90 milliards
La Chine est le plus grand producteur et consommateur mondial de revêtement bois. En 2025, la production chinoise de revêtement bois est d'environ 2,85 millions de tonnes, et la taille du marché dépasse 68 milliards de yuans ; plusieurs instituts de recherche prévoient que le marché intérieur dépassera 90 milliards de yuans en 2026. Cette croissance repose à la fois sur un vaste marché intérieur et sur le renforcement de la position de l'industrie manufacturière chinoise dans la chaîne d'approvisionnement mondiale. La forte performance des exportations de meubles a directement stimulé la demande de produits de peinture bois à hautes performances et à normes environnementales élevées.
Il convient de noter que la production chinoise de revêtement bois à l'eau a connu une croissance annuelle de 17,3 % en 2025, bien supérieure à la croissance globale de l'industrie, ce qui indique que le remplacement structurel s'accélère. La proportion d'application des peintures à durcissement UV dans le domaine des meubles sur mesure a augmenté à 31 % en 2025, devenant le levier central de la modernisation de la peinture industrielle. Au début de 2026, il y avait plus de 28 000 brevets valides liés au revêtement bois dans le monde, dont 36 % en Chine et 22 % aux États-Unis, la Chine étant devenue la principale source d'innovation technologique pour le revêtement bois mondial.
2.3 Structure régionale et flux commerciaux
La région Asie-Pacifique représente plus de 54 % de la part mondiale du revêtement bois, la demande en fabrication de meubles et décoration de construction en Chine, en Inde et au Vietnam étant le moteur principal. La Chine reste la plus grande base de production mondiale, avec 42 % de la production mondiale en 2025, mais les pays d'Asie du Sud-Est comme l'Indonésie et la Thaïlande, grâce à leurs avantages en matières premières et préférences tarifaires, accélèrent la reprise des capacités délocalisées. En 2025, les exportations chinoises de revêtement bois ont atteint 430 000 tonnes, en hausse de 11,2 % en glissement annuel, principalement vers les marchés Asie-Pacifique tels que le Vietnam, l'Inde et l'Indonésie.
Le tableau ci-dessous résume les données de taille et de croissance clés du marché du revêtement bois mondial et chinois (source : rapport public 2026 des organismes de surveillance de l'industrie) :
| Indicateur | Référence 2020 | Réel 2025 | Prévision 2026 | Perspective 2030 |
|---|---|---|---|---|
| Taille du marché mondial (en milliards de dollars) | Environ 195 | 218,5 | 229,3 | >275 |
| Croissance annuelle mondiale | — | Reprise après ajustement | +5,0 % | Tendance qui se poursuit |
| Pénétration mondiale à l'eau | 37 % | 48 % | >50 % (point critique) | Dominante |
| Production chinoise (en 10 000 tonnes) | — | 285 | En croissance | — |
| Taille du marché chinois (en 100 millions de yuans) | — | >680 | >900 | — |
| Production d'à l'eau en Chine en glissement annuel | — | +17.3% | Forte croissance prolongée | — |
| Pénétration de l'UV dans les meubles sur mesure | — | 31% | En hausse | — |
| Demandes de brevet mondiales (10 000 cas) | — | 1.47 (2025) | — | — |
III. Le franchissement du point critique de 50 % de l'à l'eau : un seuil pour l'industrie
3.1 Pourquoi le taux de pénétration est important
Au début de 2026, le taux de pénétration mondial de la peinture bois à l'eau a dépassé pour la première fois 50 %, ce chiffre revêt un caractère emblématique. Sur la courbe d'adoption technologique, 50 % marque souvent le point de bascule passant des « premiers utilisateurs majoritaires » aux « utilisateurs majoritaires tardifs » — une fois dépassée la moitié, l'écosystème d'approvisionnement, la rénovation des équipements, les habitudes de mise en œuvre et la perception terminale entrent dans un cycle vertueux, et le retrait des produits solvants devient irréversible.
La dynamique de l'à l'eau provient d'un triple effet cumulatif : premièrement, la contrainte réglementaire obligatoire (resserrement des limites de COV, intégration des SVOC et des biocides dans la régulation) ; deuxièmement, l'évolution du coût (la maturité des résines à l'eau et la généralisation des équipements de séchage automatisés rapprochent le coût global de celui des produits solvants) ; troisièmement, la conscience sanitaire du côté de la demande (les consommateurs sont prêts à payer une prime pour des produits à faible odeur et faible émission, plus de 70 % acceptant de payer pour l'écologie).
3.2 Pourquoi l'à l'eau peut approcher les performances du solvant
Par le passé, le revêtement bois à l'eau était critiqué pour sa « faible dureté, mauvaise résistance à l'eau, insuffisance de corps », mais début 2026, les dispersions polyuréthane aqueuses (PUD) haute performance, les résines acryliques modifiées à l'eau et les technologies d'émulsion auto-réticulante sont devenues matures, se rapprochant voire dépassant les produits solvants traditionnels sur des indicateurs clés tels que la dureté, la résistance à l'eau et le corps. L'analyse des brevets montre que, sur les demandes de brevets mondiales liées de ces trois dernières années, le taux de contribution des institutions chinoises dépasse 40 %, axé sur le durcissement à basse température, la substitution par des matières biosourcées et la fonctionnalisation (antibactérien, anti-rayure).
3.3 Évolution de la part des routes technologiques
Le tableau ci-dessous résume l'évolution de la part des principales routes technologiques du revêtement bois (synthèse de plusieurs rapports sectoriels 2026, calibrages légèrement différents, à titre indicatif de tendance) :
| Route technologique | Part 2020 | Part 2025 | Tendance 2026 | Avantage clé | Limitation principale |
|---|---|---|---|---|---|
| Solvant (PU/PE/NC) | Environ 58 %—63 % | Environ 48 %—52 % | Réduction continue | Dureté élevée, bon corps, process mature | COV élevés, forte odeur, coût de conformité en hausse |
| À l'eau (acrylique/PUD/hybride) | Environ 37 % | Environ 48 % | Franchissement du point critique de 50 % | Faible COV, faible odeur, sûr | Séchage influencé par température et humidité, performances initiales plus faibles |
| Durcissement UV (y compris LED-UV) | Faible | Forte progression côté industriel (meubles sur mesure 31 %) | En hausse | Durcissement en quelques secondes, quasi zéro COV, efficace | Limité sur les pièces irrégulières et les zones d'ombre |
| Revêtement bois en poudre | Démarrage | Pilote | Période de développement | Zéro COV, sans solvant | Durcissement basse température et adaptabilité du substrat à突破 |
| Huile de cire pour bois / systèmes naturels | De niche | En hausse pour extérieur et puériculture | Stable | Respirant, écologique, met en valeur le grain du bois | Épaisseur de protection limitée, nécessite entretien |
IV. La logique de la pénétration de 31 % des revêtements à durcissement UV dans les meubles sur mesure
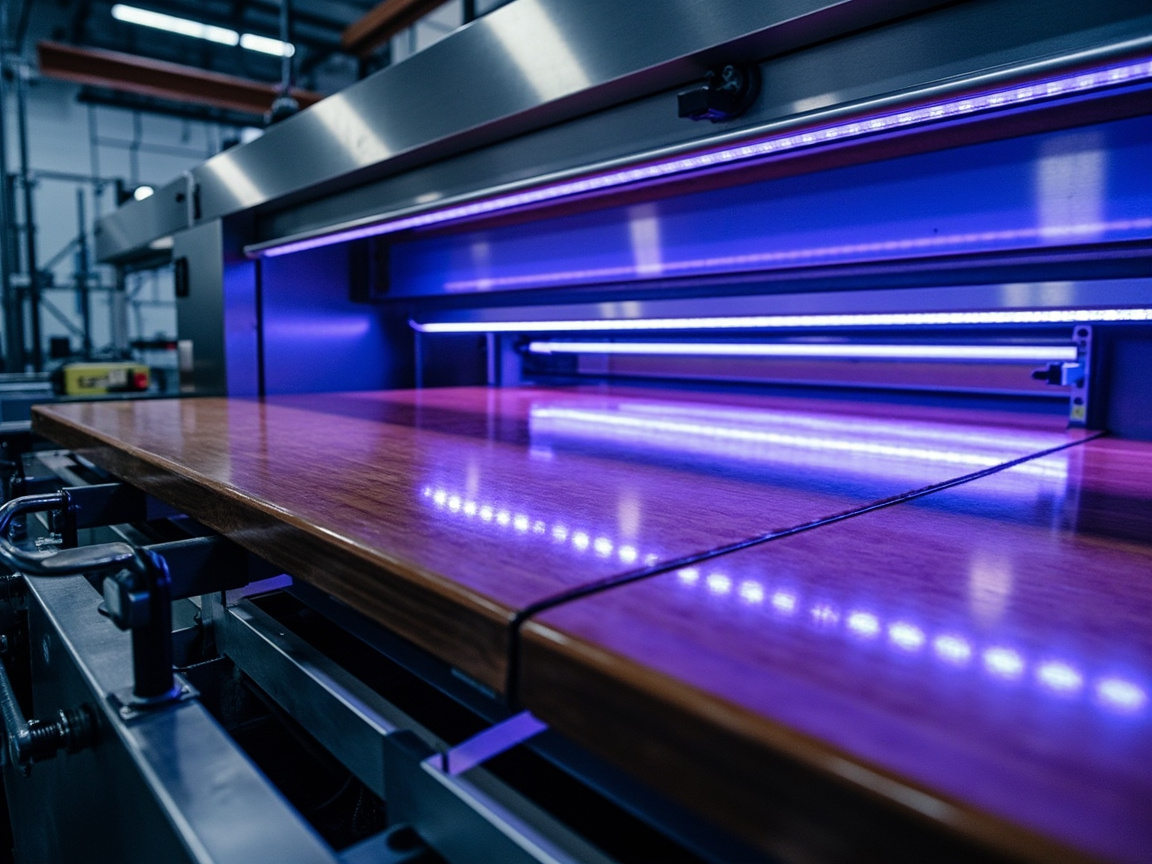
Le revêtement bois à durcissement UV (ultraviolet) atteint un taux de pénétration de 31 % dans le domaine des meubles sur mesure. Ce chiffre reflète la quête extrême de l'industrie des meubles sur mesure pour « efficacité, cohérence, écologie ». Les meubles sur mesure (aménagement sur mesure de l'habitat) se caractérisent par des séries multiples, de petits volumes et une personnalisation, tout en exigeant des délais de livraison courts et une qualité stable. Les avantages clés du durcissement UV répondent précisément à cette contradiction :
– Durcissement en quelques secondes : Le revêtement UV peut durcir en moins de 10 secondes sous irradiation ultraviolette, augmentant la vitesse de production du revêtement industriel du bois d'environ 37 %—38 %, raccourcissant considérablement le cycle de la ligne de production. – 100 % de matières solides, quasi zéro COV : Le revêtement UV contient pratiquement pas de solvant volatil, le changement de masse avant et après durcissement est minime, l'odeur en atelier et les émissions sont fortement réduites, satisfaisant directement aux normes environnementales les plus strictes. – Dureté élevée et haute tenue : Le système acrylate présente une haute densité de réticulation après durcissement, avec d'excellentes performances d'usure et de résistance aux rayures, adapté aux surfaces à contact fréquent comme les corps de meubles et les panneaux de portes. – Adaptation à l'automatisation : L'application par rouleau, par coulée ou par pulvérisation peut être intégrée avec la source UV, adaptée à la production en continu de grands volumes de pièces plates pour meubles sur mesure.
La raison pour laquelle les entreprises de meubles sur mesure sont prêtes à investir dans des lignes UV est que le coût global par unité de surface après mise à l'échelle est inférieur à celui des revêtements solvants (économie de solvant, moins de reprises, délais réduits). Mais l'UV n'est pas universel — les pièces complexes irrégulières, les zones d'ombre (zones non atteintes par l'ultraviolet) et l'application de films épais restent des difficultés technologiques, comblées par des revêtements à l'eau ou solvants. Ainsi, la combinaison « à l'eau + UV » devient le paradigme dominant du revêtement des meubles sur mesure.
V. Le choc de conformité du GB 18581-2025 : environ 230 entreprises éliminées
5.1 Évolution de la norme et changements clés
La régulation environnementale des revêtements bois repose depuis longtemps sur la série GB 18581. En juillet 2025, la norme nationale obligatoire GB 18581-2025 est entrée officiellement en vigueur, resserrant davantage les limites de COV des revêtements bois intérieurs (par exemple COV ≤ 120 g/L pour les catégories clés de revêtements bois à l'eau), favorisant un renouvellement du secteur, environ 230 entreprises non conformes ayant cessé production pour rectification. Par la suite, le 1er juin 2026, la version intégrée et mise à niveau GB 30981.2-2025 « Limites des substances nocives dans les revêtements — Partie 2 : Revêtements industriels » est entrée en application, remplaçant plusieurs anciennes réglementations dont le GB 18581-2020, marquant la première réalisation de la régulation des substances nocives sur l'ensemble des catégories et de la chaîne pour les domaines du bâtiment et de l'industrie dans l'industrie des revêtements en Chine, considérée par le secteur comme la « norme environnementale la plus stricte de l'histoire ».
Les changements clés de la nouvelle norme comprennent :
– Extension du périmètre de régulation : Pour la première fois, les matériaux auxiliaires tels que les enduits, durcisseurs, diluants et pastes colorées sont inclus dans la surveillance obligatoire, comblant la faille « matériau principal conforme, auxiliaire dépassant les limites ». – Resserrement marqué des limites de COV : Prenant l'exemple des revêtements architecturaux, la limite de COV des peintures de finition intérieures plates et des apprêts est passée de 80 g/L à 50 g/L, soit une baisse d'environ 40 %. – Nouvelle régulation des COV-S : Introduction du concept de composés organiques semi-volatils (COV-S), avec une limite d'environ ≤ 5 g/L, ciblant principalement les revêtements bois, muraux et de sol. – Renforcement du contrôle des substances nocives : Ajout de limites pour les biocides, contrôle strict des benzènes, formaldéhyde, phtalates et métaux lourds, améliorant la sécurité des produits à contact. – Sanctions sévères : Les produits non conformes sont interdits de production, de circulation et d'appel d'offres, les entreprises en infraction encourant amendes de 50 000 à 500 000 yuans, arrêt de production pour rectification, etc.
5.2 Logique et impact de l'élimination
Environ 230 entreprises non conformes ont été fermées ou ont cessé production pour rectification, conséquence directe de la montée en norme. Ces entreprises sont pour la plupart des fabricants de petite et moyenne taille au procédé obsolète, dépendant de formules à haute teneur en COV et sans capacité de test ou de transformation. Pour le secteur, c'est un « changement de locataire » passif mais nécessaire :
– Hausse de la concentration : Les leaders captent les parts grâce à leur avance technologique et capacité de conformité, le CR5 (top 5) atteignant 38,7 % en 2025, en hausse de 9,2 points par rapport à 2020. – Transmission des coûts : Le coût de test par produit pour les PME est de 30 000 à 80 000 yuans, le remplacement des matières premières augmente les coûts de 15 %—25 %, environ 30 % des PME faisant face à une pression d'élimination. – Restructuration de la chaîne d'approvisionnement : La demande de résines conformes, d'émulsions quasi zéro COV-S en amont explose, forçant la montée en gamme des fournisseurs de matières premières.
VI. Comment le mobilier pour enfants stimule la demande en produits à l'eau / UV
Le mobilier pour enfants est le segment à croissance écologique la plus rapide des revêtements bois, soutenu par la « double contrainte » des normes obligatoires. D'une part, les « Conditions techniques générales pour le mobilier pour enfants » (série GB 28007) imposent des limites strictes sur la sécurité structurelle, les performances mécaniques et les éléments mobiles du revêtement (métaux lourds comme plomb, cadmium, chrome, mercure). D'autre part, la norme de limites des substances nocives des revêtements bois régule l'ensemble de la chaîne pour les COV, COV-S et auxiliaires nocifs. En février 2026, l'État a promu davantage la construction favorable à l'enfance, et le groupe national d'inspection a lancé la « certification produit favorable à l'enfance » (CTC-TVe-OP24), dont les indicateurs techniques sont plus stricts que la norme en vigueur — par exemple émission de formaldéhyde ≤ 0,05 mg/m³ (plus strict que le ≤ 0,08 national), TVOC ≤ 0,30 mg/m³, et des limites plus sévères pour 8 éléments mobiles et les hydrocarbures aromatiques polycycliques.
Sous la double voire triple contrainte, les entreprises de mobilier pour enfants sont presque toutes passées à la peinture à l'eau sans odeur ou à la peinture UV. La pâte colorée à l'eau spéciale mobilier enfant peut contrôler le COV sous 20 g/L, bien inférieur à la norme nationale ; les métaux lourds mobiles du revêtement sont maintenus à un niveau très bas. Cette combinaison « obligatoire + certification volontaire » fait du mobilier pour enfants le meilleur terrain de démonstration et d'essai pour les technologies à l'eau et UV, dont l'expérience mûre déborde ensuite vers le mobilier ordinaire et les portes/fenêtres.
VII. Cartographie des leaders et paysage concurrentiel
En 2026, le paysage mondial de la peinture pour meubles se divise clairement en trois camps : les géants internationaux représentés par Sherwin-Williams et Nippon Paint, les leaders nationaux cotés comme 3Trees et Carpoly (Beixin Carpoly), ainsi qu'un groupe d'entreprises spécialisées établissant des barrières technologiques sur des segments précis.
– Géants internationaux : S'appuyant sur un système couleur global et un siècle de savoir-faire pour contrôler le marché haut de gamme de la peinture pour meubles sur mesure. Nippon Paint a signé un partenariat stratégique avec l'italien ICRO, introduisant en Chine la gamme complète de produits à l'eau, à durcissement UV et huile de cire pour bois ; Sherwin-Williams a lancé avec ICRO les tendances couleur italiennes lors du Salon international du meuble de Milan, la concurrence passant de la vente de produits aux solutions intégrées de revêtement. – Leaders nationaux : 3Trees centré sur la solution de revêtement global « Santé + », sa série de peinture de changement de couleur pour meubles obtient la certification GREENGUARD Gold américaine et l'A+ français, avec des COV inférieurs de plus de 90 % aux limites nationales, investissant 284 millions de yuans en R&D en 2025. Beixin Carpoly, s'appuyant sur un centre technique d'entreprise national, possède plus de deux mille formules couleur professionnelles, et a piloté la première norme de groupe nationale « Revêtement bois biosourcé », sa peinture biosourcée à l'eau atteignant 31 % de carbone biosourcé. – Spécialisés
Ériger des barrières dans des segments tels que la peinture bois antibactérienne, le revêtement bois extérieur résistant au jaunissement et les émulsions à SVOC quasi nuls, comme le fait Badfu qui développe des émulsions à SVOC quasi nuls, fournissant ainsi aux avalistes des matières premières conformes.
Des fabricants de la zone delta des perles comme Kexin New Materials (Guangdong) Co., Ltd., s'appuyant sur le cluster industriel régional de l'ameublement, sont devenus des acteurs de la transition écologique du revêtement bois.
Le tableau ci-dessous compare les dispositions clés des entreprises leaders dans le domaine du revêtement bois (informations issues de reportages publics et de divulgations d'entreprises en 2026) :
| Entreprise | Camp | Stratégie clé du revêtement bois | Certification/action normative représentative | Avantage différenciateur |
|---|---|---|---|---|
| Nippon (incluant ICRO) | Géant international | Gamme complète à l'eau + UV + huile de bois, intégration de l'application | Technologie de pulvérisation par impression automobile lauréate du prix de l'innovation Ringier 2026 | Système chromatique international, intégration de solutions |
| Sherwin-Williams | Géant international | Peinture bois sur mesure haut de gamme, tendances colorées italiennes | Publication de couleurs tendance conjointe avec ICRO | Technologie centenaire, positionnement haut de gamme |
| Three Trees | Leader coté national | Peinture d'habillage complet « Santé+ », peinture de changement de couleur pour meubles | GREENGUARD niveau or, French A+ ; VOC inférieur de 90 % à la norme nationale | Faible odeur, certifications complètes, R&D forte |
| Carpoly (BNBM) | Leader coté national | Leader de la peinture bois à l'eau, bibliothèque de formules colorées | Initiateur de la norme de groupe « Revêtement bois biosourcé », carbone biosourcé 31 % | Formules colorées, précurseur biosourcé |
| Zhanchen | Revêtement bois spécialisé | Solutions d'application pour meubles | Système multi-catégories de peintures bois | Spécialisation peinture bois |
| Bardese | Marque nationale | Système bois à l'eau et écologique | Disposition multi-catégories | Canaux et rapport qualité-prix |
| Badfu | Matériau en amont | Émulsion à SVOC quasi nuls | Service de mise à niveau conforme en aval | Approvisionnement conforme en matières premières |
| Kexin New Materials | Acteur du revêtement industriel | Revêtement industriel à l'eau / faible COV | Servir la transformation verte de la fabrication | Système de revêtement industriel |
VIII. Comment l'essor du mobilier sur mesure remodèle la chaîne d'approvisionnement
L'explosion du mobilier sur mesure (aménagement intégral) a été l'un des moteurs de demande les plus puissants de l'industrie du revêtement bois au cours des cinq dernières années, avec un taux de croissance annuel composé d'environ 9,1 %, bien supérieur à la moyenne du secteur. Sa refonte de la chaîne d'approvisionnement se manifeste à trois niveaux :
– Anticipation de la solution de revêtement : les entreprises de mobilier sur mesure n'achètent plus de la « peinture », mais des « solutions de revêtement ». Les fabricants de revêtements doivent s'impliquer profondément dans la sélection des substrats, les paramètres de ponçage, le taux d'application, le rythme de durcissement et la gestion de la couleur, formant une livraison intégrée « produit + procédé + service ». – Couplage équipement et revêtement : les lignes UV, les lignes de séchage à l'eau et les équipements de revêtement par rouleau/rideau automatiques sont fortement couplés aux formulations de revêtement ; les fabricants de revêtements doivent co-développer avec les fabricants d'équipements, et l'interopérabilité des données améliore considérablement le taux de réussite du premier passage et le taux d'utilisation du revêtement. – Souplesse et numérisation : le big data et l'intelligence artificielle sont appliqués à la R&D, à la production et aux ventes, la personnalisation à la demande et la production flexible deviennent de nouvelles orientations. La technologie de pulvérisation par impression automobile de Nippon, qui combine plusieurs procédés, améliore l'efficacité de 40 % et réduit les coûts de 30 %, est représentative de cette tendance.
Cette refonte fait passer le secteur de « petit, dispersé et chaotique » à « les grands deviennent plus grands, les spécialisés restent excellents », et élève également le seuil d'entrée pour les nouveaux arrivants.
Dans le soutien de la zone industrielle de mobilier sur mesure du sud de la Chine, des fournisseurs de revêtement bois tels que Kexin New Materials (Guangdong) Co., Ltd. font de la capacité à l'eau et UV un levier clé pour répondre à la norme GB 18581-2025.
IX. Exportations et barrières commerciales vertes
Les exportations de revêtement bois et de mobilier chinois sont confrontées à des barrières commerciales vertes de plus en plus complexes. Le règlement REACH de l'UE continue de renforcer les limites de substances nocives telles que les isocyanates dans les revêtements bois ; les mises à jour de 2025—2026 entraînent directement une augmentation d'environ 12 % des coûts d'ajustement de formulation des produits importés ; la certification EPD de l'UE, la certification GREENGUARD des États-Unis, le label A+ français, etc. sont devenus des « laissez-passer » pour accéder aux marchés haut de gamme. Pour les entreprises de mobilier exportatrices, la conformité du revêtement est passée de « bonus » à « condition d'accès », ce qui à son tour force la mise à niveau globale de la chaîne d'approvisionnement nationale en revêtements.
Parallèlement, des accords commerciaux régionaux tels que le RCEP créent des facilités pour les exportations de revêtement bois chinois vers l'ASEAN (Vietnam, Indonésie, Thaïlande) ; en 2025, sur la structure de 430 000 tonnes de revêtement bois exportées par la Chine (+11,2 % en glissement annuel), les pays voisins d'Asie-Pacifique sont les principaux marchés à forte croissance. Pour les fabricants de revêtements, développer la capacité « une formulation, conformité multi-marchés » deviendra la clé de l'expansion internationale.
X. Feuille de route future : revêtement bois à l'eau + UV + en poudre
En 2026, la fin technologique du revêtement bois commence à se dessiner, mais ce n'est pas une voie unique qui gagne, c'est une synergie par couches :
– L'eau comme dominante, pénétration continue : l'eau élargira sa part dans les portes et fenêtres, le mobilier pour enfants, le mobilier courant et les chantiers sur site, avec des performances proches du solvant et des coûts baissant avec l'échelle. – L'UV comme cœur d'efficacité : dans les pièces plates de mobilier sur mesure et le revêtement industrialisé des sols, l'UV (notamment LED-UV) devient la base d'efficacité grâce au durcissement en quelques secondes et au quasi-zéro COV, et s'étend vers les pièces 3D/irrégulières (photodurcissement + faisceau d'électrons EB). – Culture du revêtement bois en poudre : le revêtement en poudre sans COV et sans solvant, après la percée de la technologie de durcissement basse température du MDF (panneau de fibres à densité moyenne), pourrait ouvrir de nouveaux espaces dans le mobilier plat et les portes/fenêtres, étant le troisième pôle très attendu de la « feuille de route future ». – Compensation par l'huile de cire pour l'extérieur et la petite enfance : un système respirant centré sur l'huile végétale + la cire végétale offre une protection naturelle « respirante » pour les structures bois extérieures, les passerelles de jardin et les ouvrages bois pour bébés, complétant les systèmes de résine synthétique.
Dans l'ensemble, 2026 est l'« année charnière » de l'industrie du revêtement bois : l'eau dépasse 50 %, l'UV se stabilise à 31 % dans le mobilier sur mesure, la norme nationale obligatoire élimine environ 230 capacités de production obsolètes, et l'enfance et le sur-mesure sont les deux moteurs. Au cours des cinq prochaines années, la capacité à établir des barrières sur la formulation bas COV, le degré de correspondance procédé avec les nouveaux équipements de mobilier et la vitesse de réponse au développement dédié par scénario déterminera la survie et le classement des entreprises. Pour celles qui restent dans la mentalité de « vendre de la peinture », la fenêtre de tir se rétrécit ; pour ceux qui ont basculé en premier vers la « vente de solutions de revêtement », c'est précisément une période d'expansion dorée utilisant la conformité comme fossé défensif et l'efficacité comme écart de marge. La fin de l'industrie n'appartient pas à ceux qui font des slogans, mais aux pragmatiques de long terme qui connectent réellement formulation, procédé, certification et scénario.
XI. Marchés régionaux approfondis : trajectoires différenciées d'Amérique du Nord, d'Europe et d'Asie-Pacifique
Le marché mondial du revêtement bois n'est pas monolithique ; les trois grandes régions diffèrent considérablement en maturité réglementaire, préférences de consommation et structure industrielle, et comprendre ces différences est crucial pour le positionnement des entreprises.
Le marché nord-américain représente environ 22 % de la demande mondiale, dont les États-Unis contribuent à près de 84 %. L'activité de rénovation résidentielle et l'utilisation de produits en bois d'ingénierie sont vigoureuses en Amérique du Nord, le revêtement bois à l'eau représentant près de 51 % de la demande régionale, grâce à l'extension des normes de bâtiment vert et aux réglementations de l'EPA. L'utilisation de revêtement pour dalles industrielles a augmenté d'environ 18 %, et le durcissement UV a amélioré l'efficacité des lignes de mobilier automatisées d'environ 32 %. Les consommateurs nord-américains ont une forte volonté de payer pour les produits bas odeur et bas émission, et les certifications comme GREENGUARD sont un seuil invisible pour l'entrée du mobilier haut de gamme sur le marché.
Le marché européen représente environ 24 %, l'Allemagne contribuant à près de 28 %, l'Italie et la France ensemble environ 32 %. L'Europe a une demande stable grâce à une réglementation mature, le revêtement à l'eau représentant près de 54 % de la demande régionale ; le durcissement UV améliore l'efficacité de production industrielle d'environ 35 % et réduit la consommation d'énergie ; le taux d'adoption de revêtement bois biosourcé a augmenté d'environ 19 %. Les revêtements décoratifs mats de style scandinave représentent environ 22 % de la demande de peinture décorative, reflétant la préférence esthétique européenne pour la « texture sobre ». Le renforcement continu de REACH sur les isocyanates fait de l'Europe le baromètre des normes environnementales mondiales.
Le marché Asie-Pacifique domine le monde avec environ 48 % des parts, la Chine contribuant à près de 44 % de l'Asie-Pacifique, l'Inde environ 17 %, le Japon près de 13 %. L'Asie-Pacifique est le centre mondial d'exportation de mobilier, les usines de mobilier représentant environ 54 % de l'utilisation régionale ; le taux d'adoption de l'eau a augmenté de 27 %, les systèmes UV améliorant l'efficacité de revêtement automatisé d'environ 38 %. L'Asie du Sud-Est (Indonésie, Thaïlande, Vietnam) accueille le transfert de capacité grâce à l'avantage matières premières et tarifaire, et est la principale destination de croissance des exportations chinoises de revêtement bois. L'Asie-Pacifique est aussi la source d'une croissance explosive — la superposition des trois demandes (habitat sur mesure, mobilier enfant et rénovation du parc existant) en fait le marché le plus actif en innovation technologique mondiale.
Moyen-Orient et Afrique représentent environ 6 %, portés par la construction hôtelière et le design d'intérieur de luxe ; en raison des exigences de durabilité et de tenue aux intempéries sous climat chaud, le solvant représente encore près de 41 %, la substitution écologique y étant plus lente que les autres régions, un espace potentiel de pénétration future.
XII. Économie de la technologie à l'eau : courbe de coût et point d'inflexion
Le franchissement des 50 % par l'eau est essentiellement une question économique. Longtemps, le coût unitaire massique du revêtement bois à l'eau a été supérieur à celui au solvant, pour trois raisons : premièrement, la synthèse de résines aqueuses haute performance (PUD, émulsions hybrides) est complexe ; deuxièmement, le revêtement à l'eau nécessite des lignes de séchage avec contrôle température/humidité, investissement initial élevé ; troisièmement, les formulations précoces nécessitaient des additifs supplémentaires pour la dureté, la résistance à l'eau et le plein, augmentant le coût matière.
Mais la réalité de 2026 a changé significativement. D'abord, la localisation et la mise à l'échelle des résines aqueuses font chuter les prix, des entreprises comme Badfu réduisant le coût de mise à niveau des formulations en aval via des émulsions quasi-zéro SVOC. Ensuite, la généralisation des équipements de séchage automatiques (infrarouge, air chaud, durcissement déshumidifié) rend la consommation énergétique et le temps de travail par surface de la ligne à l'eau raisonnables, le revêtement à l'eau améliorant l'efficacité de production d'environ 21 %, le séchage rapide réduisant les temps d'arrêt en revêtement industriel. Troisièmement, le coût de conformité du solvant continue d'augmenter — installations de traitement COV, taxes d'émission, frais de test et de conversion de certificats font monter le « coût caché » du solvant. Au total, dans les usines de mobilier à grande échelle, le coût global par surface de la solution à l'eau est proche voire inférieur au solvant, c'est la base économique du dépassement de 50 % de pénétration.
Pour les petites et moyennes usines de mobilier, le goulot d'étranglement réside dans l'investissement équipement et l'expérience procédé. C'est aussi pourquoi la « solution intégrée de revêtement » devient le point de concurrence des leaders — les fabricants de revêtements ne vendent pas seulement un produit, mais fournissent conception de ligne, paramètres de séchage et formation du personnel, internalisant le risque de mise en œuvre du « dernier kilomètre ».
XIII. Matières premières en amont : résines, additifs et chaîne d'approvisionnement conforme
Le plafond de performance du revêtement bois est déterminé par les résines et additifs en amont. Le cœur du système aqueux est l'émulsion acrylique, la dispersion de polyuréthane (PUD) et leur système hybride ; le cœur du système UV est l'oligomère acrylate, le monomère et l'amorceur photo ; le cœur de l'huile de cire est l'huile végétale siccative raffinée et la cire végétale. En 2025, les demandes de brevet mondiales liées aux peintures bois ont atteint 14 700, dont plus de 60 % portant sur synthèse de résine aqueuse et modification nano, les brevets clés concentrés sur trois axes : émulsifiants réactifs, revêtements auto-réparants et agents de durcissement biosourcés.
Les additifs, bien que peu dosés, déterminent le succès de l'application : l'agent mouillant/égalisant affecte le plein, le démoussant concerne l'apparence du film, l'auxiliaire de formation de film (type éther d'alcool) affecte le filmage à basse température et le COV, l'épaississant détermine la viscosité de stockage et d'application. Après l'inclusion de SVOC, biocides, APEO dans la nouvelle norme, les additifs traditionnels subissent une pression de remplacement, poussant l'amont vers « faible toxicité, faible migration, biodégradable ». Pour les fabricants de revêtements, établir une chaîne de matières premières stable, conforme et traçable est devenue une compétence plus fondamentale que la formulation elle-même.
Le biosourcé est une autre ligne directrice en amont. La norme de groupe « Revêtement bois biosourcé » initiée par CNBM Carpoly prend le taux de carbone biosourcé comme indicateur clé (son produit atteint 31 %), reflétant l'exploration de l'industrie vers la « dépendance pétrochimique réduite ». Bien que le biosourcé présente encore des défis en résistance à l'eau et séchage, sa convivialité politique et son avantage de perception consommateur en font un argument clé des systèmes aqueux haut de gamme et d'huile de cire.
XIV. Évolution synergique du procédé de revêtement et des équipements
Pour la mise en œuvre du revêtement bois, sept parts au revêtement, trois au procédé. Un même revêtement peut avoir un taux de réussite très différent selon que la ligne est adaptée ou non. Les procédés principaux actuels incluent :
– Revêtement par rouleau : adapté au revêtement continu de pièces plates, application uniforme et taux d'utilisation élevé, équipement principal pour apprêt et finition UV et à l'eau. – Revêtement par rideau : épaisseur contrôlable, sans inclusion d'air, adapté aux finitions demandant un plein élevé, mais exige une forme de pièce très régulière. – Pulvérisation (HVLP, air mixte, électrostatique) : adaptée aux formes irrégulières et complexes, le taux d'utilisation et la qualité d'atomisation dépendent du pistolet et des paramètres, méthode courante pour l'application à l'eau sur site et le retouche du mobilier sur mesure. – Enrobage sous vide : enrobage 360° pour profilés et moulures, direction d'extension de l'UV sur pièces irrégulières.
La synergie équipement-revêtement se manifeste ainsi : la puissance et la longueur d'onde de la lampe UV (mercure 365 nm / LED 395 nm) doivent correspondre à l'amorceur photo du revêtement ; température, humidité et vitesse d'air de la ligne à l'eau déterminent la fenêtre de séchage ; la détection automatisée (épaisseur en ligne, vision des défauts) améliore le taux de premier passage. La « technologie de pulvérisation par impression automobile » de Nippon combine plusieurs procédés, sans matériau de masquage, efficacité +40 % et coût -30 %, exemplifiant la fusion profonde procédé-équipement-revêtement. À l'avenir, le jumeau numérique de la ligne de revêtement et l'optimisation IA des paramètres réduiront encore le coût d'essai-erreur.
XV. Transformation des canaux et innovation de modèle d'affaires
La distribution du revêtement bois passe de « distribution de produits » à « service de solution ». En mode traditionnel, la peinture était grossiste via agents aux usines de mobilier ou au détail aux utilisateurs DIY ; le nouveau mode fait face à trois changements :
– B2B solutionnisé : les leaders déploient des équipes techniques dans les lignes des grands clients, facturant sur « coût de revêtement par tonne + taux de réussite » plutôt que de vendre simplement de la peinture. Les collaborations Nippon-ICRO, Sherwin-Williams-ICRO visent toutes la « solution intégrée de revêtement ». – Émergence du retail B2C
Le concept des jeunes générations de « légère rénovation dure, forte décoration souple, renaissance des vieux objets » stimule la croissance remarquable des petits conditionnements tels que la peinture de changement de couleur pour bois massif sans ponçage, l'huile cire pour bois à l'eau à faible odeur et séchage rapide, et la peinture de protection temporaire détachable ; bien que leur part totale soit faible, leur marge brute est bien supérieure à celle de l'apprêt industriel, devenant un point d'entrée de différenciation pour les marques régionales. – E-commerce et promotion de contenu : le sujet de la rénovation de meubles gagne en popularité sur les plateformes de contenu, les entreprises de revêtement acquièrent des clients via tutoriels, études de cas et outils de couleurs, et un circuit fermé « produit + contenu + service » est en formation.
L'innovation du modèle commercial se manifeste également par l'habilitation par certification — les certifications GREENGUARD, French A+, dix anneaux, et convivialité enfant deviennent des vecteurs de prime produit, les entreprises passant de « vendre des performances » à « vendre des preuves de conformité fiables ».
XVI. Risques industriels et stratégie d'investissement
Malgré des perspectives favorables, l'industrie du revêtement bois fait toujours face à de multiples risques, et une stratégie d'investissement rationnelle doit éviter la mer rouge et se concentrer sur les segments à haute barrière :
– Risque de fluctuation des matières premières : les prix des résines, solvants et pigments sont affectés par la chaîne d'approvisionnement pétrochimique ; en 2024, les coûts des matières premières ont augmenté jusqu'à 33 %, et environ 41 % des producteurs ont ressenti la pression. La solution consiste à verrouiller des contrats à long terme, à déployer des substituts biosourcés et à intégrer verticalement. – Risque de coût de conformité : les frais de conformité environnementale représentent environ 37 % de la charge des fabricants, et les limites d'émission de solvants affectent l'efficacité de production d'environ 29 % des entreprises. La solution consiste à basculer à l'avance vers des formulations à faible COV et à participer à l'élaboration de normes pour obtenir un pouvoir de parole. – Risque d'itération technologique : les voies UV, à l'eau et en poudre avancent en parallèle, parier sur la mauvaise direction technique signifie une ligne de production irrécupérable. La solution est un déploiement combiné « à l'eau + UV » en conservant des lignes flexibles. – Logique d'investissement : éviter résolument la mer rouge de surcapacité de la peinture à l'huile bas de gamme, privilégier le déploiement de peinture à l'eau ultra-faible COV, peinture à durcissement UV, peinture personnalisée multifonctionnelle par scénario et peinture de changement de couleur pour meubles, segments à forte croissance et haute barrière ; saisir les « intégrateurs de ressources de la chaîne complète » — c'est-à-dire les entreprises capables de relier revêtement, équipement, procédé, certification et canal.
Dans l'ensemble, l'industrie du revêtement bois en 2026 est une image de reconstruction dessinée conjointement par la réglementation, la technologie, la demande et le capital. Le passage de l'eau au-delà de 50 %, l'UV stabilisé à 31 %, l'élimination par normes strictes d'environ 230 capacités de production, et le double moteur enfant et personnalisation, chaque signal pointe vers la même conclusion : la verdisation n'est plus un choix, mais une obligation ; et le fait de transformer cette « obligation » en « atout » dépend de la profondeur de l'entreprise dans la science des formulations, la synergie des procédés et la compréhension des scénarios.
XVII. Guide de sélection de revêtement par scénario d'application détaillé
Face à plusieurs voies telles que l'eau, l'UV, le solvant, l'huile cire pour bois et la poudre, la question la plus fréquente des utilisateurs finaux est « laquelle choisir ». Le tableau ci-dessous donne une référence de sélection pratique basée sur les scénarios, à juger en combinant le substrat, les conditions de ligne et les exigences de conformité :
| Scénario d'application | Voie technologique recommandée | Raison clé de sélection | Risques à éviter |
|---|---|---|---|
| Panneaux de meubles sur mesure plats | Fond UV + finition UV (ou fond à l'eau + finition UV) | Durcissement en quelques secondes, haute résistance à l'usure, efficacité élevée | Formes irrégulières et zones d'ombre nécessitent retouche |
| Meubles pour enfants | À l'eau sans odeur ou UV | COV faible obligatoire, métaux lourds faiblement mobiles | Éviter solvant et auxiliaires à SVOC élevé |
| Portes et fenêtres en bois massif (extérieur) | Peinture à l'eau résistante aux intempéries ou huile cire pour bois | Respirante, anti-UV, anti-moisissure | Film épais fermé causant l'écaillage |
| Portes intérieures en bois | PUD à l'eau ou hybride | Faible odeur, bon toucher | Perte de contrôle de température et humidité au séchage |
| Parquet industrialisé | Durcissement UV | Très haute résistance à l'usure, efficacité | UV inutilisable sur site |
| Terrasse extérieure / jardin | Huile cire pour bois ou à l'eau extérieure | Entretien par pénétration, réparable | Peinture ordinaire sujette à fissuration et décollement |
| Jouets / instruments de musique | À l'eau ou UV (faible COV) | Sécurité au contact, faible émission | Dépassement phtalates, métaux lourds |
| Composants bois de bâtiments anciens | Huile cire pour bois / vernis transparent à grain visible | Conserver l'aspect d'origine, réparation réversible | Ne pas utiliser de film épais difficile à éliminer |
Le principe central de la sélection est « adapter plutôt que poursuivre la nouveauté » : l'UV est efficace, mais ne convient qu'aux pièces régulières pouvant être durcies par lumière ; l'à l'eau est écologique, mais sensible à l'environnement de séchage ; l'huile-cire est naturelle, mais son épaisseur de protection est limitée et nécessite une maintenance régulière ; le solvant est performant et mature, mais fait face à des coûts de conformité de plus en plus élevés. L'approche rationnelle consiste à noter selon les quatre dimensions « forme du substrat — exigences de performance — conditions de la ligne de production — niveau de conformité », puis à décider de la combinaison des voies principale et auxiliaire.
Prenez l'exemple d'une entreprise de mobilier sur mesure pour toute l'habitation : la combinaison typique est « apprêt fermant à l'eau + remplissage UV + finition UV », ce qui exploite à la fois la capacité de l'à l'eau à fermer les fibres dressées et les tanins, et l'efficacité et la dureté de l'UV sur la finition ; pour les encadrements de portes et les moulures irrégulières posés sur site, on utilise la peinture à l'eau comme complément. Cette combinaison « complémentarité des forces et faiblesses » est précisément la réponse dominante de la pratique industrielle en 2026.
XVIII. Voir la mise en œuvre industrielle à travers la transformation de la finition d'une usine de mobilier sur mesure
Derrière les données abstraites se cachent les choix de lignes de production de countless usines de mobilier. Prenons l'exemple d'une entreprise de mobilier sur mesure du Sud de la Chine d'une surface de finition annuelle d'environ 6 millions de mètres carrés : avant 2024, elle utilisait principalement apprêt PU solvant + finition PE, et faisait face à une triple pression : premièrement, les inspections environnementales locales exigeaient la collecte et le traitement des COV, et les coûts d'achat de solvants et d'élimination des déchets dangereux augmentaient d'année en année ; deuxièmement, les grands clients de décoration clé en main immobiliers inscrivaient la « finition à faible COV » dans les clauses d'achat groupé ; troisièmement, la demande des jeunes consommateurs pour une livraison sans odeur augmentait.
La voie de transformation de cette entreprise est typique : première phase, basculer la ligne de production de portes de placards plats vers « apprêt fermant à l'eau + remplissage UV + finition UV », en conservant une petite quantité de solvant pour le retouche des moulures irrégulières ; deuxième phase, introduire le LED-UV pour remplacer partiellement les lampes à mercure, réduisant la consommation d'énergie et l'ozone, et équiper une salle de durcissement avec déshumidification pour résoudre la fluctuation de séchage de l'apprêt à l'eau ; troisième phase, construire avec le fournisseur de revêtement un modèle de règlement « coût par tonne de revêtement + taux de qualification au premier passage », transformant le revêtement de « poste d'achat » en « poste de service ».
Les changements quantifiables après transformation comprennent : les émissions de COV de l'atelier ont chuté d'environ 90 %, conformes aux exigences les plus strictes de la norme nationale ; le délai de livraison par ligne a été raccourci d'environ 30 %, grâce à la durcissement à la seconde de l'UV ; le taux d'utilisation global du revêtement a augmenté, le taux de réusinage a diminué ; bien que l'investissement en équipement ait augmenté, les économies de solvants, de déchets dangereux et de réusinage en deux ans ont couvert les dépenses en capital. L'expérience de cette entreprise est une micro-preuve de la paradigme dominante « à l'eau + UV + solution » de 2026 — elle montre que la transition verte n'est pas simplement un fardeau de coût, mais un double dividende d'efficacité et de conformité.
Pour les petites et moyennes usines utilisant encore la peinture à l'huile traditionnelle, la leçon de cette voie est : pas besoin d'aller jusqu'au bout d'un coup, on peut démarrer avec une stratégie progressive « apprêt à l'eau en premier, essai de finition UV, retrait différé des pièces irrégulières », en contrôlant les risques tout en se rapprochant du point de bascule de conformité et d'efficacité. La restructuration de l'industrie doit finalement se poser sur les paramètres spécifiques de chaque ligne de production.
XIX. Recommandations d'action pour les différents rôles
La restructuration de l'industrie signifie des priorités différentes pour les différents participants, voici des directives concises :
– Entreprises de fabrication de mobilier : anticiper la conformité de la finition dès la phase de conception du produit, prioriser la création d'une ligne de production « apprêt à l'eau + finition UV » ou entièrement à l'eau ; signer des accords de service à long terme avec des fournisseurs de revêtement dotés de capacités de solution, utiliser « coût par tonne de revêtement + taux de qualification » à la place de la simple comparaison de prix ; verrouiller à l'avance les certifications multi-marchés pour les commandes d'exportation. – Entreprises de revêtement : les investissements en R&D doivent se orienter vers les PUD à l'eau / hybrides, les oligomères UV et les photoinitiateurs, les auxiliaires biobasés et à SVOC quasi nul ; passer de la vente de produits à la vente de solutions, combler les capacités de service de procédé et de coordination équipement ; participer activement à l'élaboration de normes et de normes de groupe, gagner la parole en matière de conformité. – Fournisseurs de matières premières : accélérer la localisation des résines à faible COV, des émulsions à SVOC quasi nul et des monomères biobasés ; établir une base de données de conformité traçable, fournir un support intégré « formule + conformité » en aval. – Investisseurs : éviter la mer rouge de surcapacité de la peinture à l'huile bas de gamme, investir dans les segments à forte barrière de croissance comme l'à l'eau ultra-faible COV, le durcissement UV, le changement de couleur de mobilier et le biobasé, surveiller les « intégrateurs de ressources de la chaîne complète ». – Consommateurs et designers : choisir les produits selon les données de test et les certifications autorisées, adapter la voie technologique au scénario, accorder de l'importance à l'environnement de construction et au cycle de repassage, comprendre « écologique » comme un indicateur de chaîne complète plutôt qu'un simple argument de vente.
Ce cadre d'action reflète essentiellement la proposition centrale de l'industrie en 2026 — la verdisation est un exercice obligatoire, et faire de l'exercice obligatoire un point bonus repose sur la compréhension systémique de la formule, du procédé, de la certification et du scénario.
XX. Aperçu en une page : chiffres clés de l'industrie du revêtement bois 2026
Pour faciliter une cognition globale rapide, le tableau ci-dessous résume les données centrales du texte intégral, comme référence de consultation rapide pour la décision et la rédaction :
| Indicateur clé | Valeur (2025/2026) | Explication |
|---|---|---|
| Taille du marché mondial | 21,85 milliards → 22,93 milliards USD | 2026 en glissement annuel environ +5,0 % |
| Taille du marché chinois | 68 milliards → 90 milliards RMB | Plus grand pays producteur et consommateur mondial |
| Production chinoise | Environ 2,85 millions de tonnes (2025) | Représente environ 42 % du monde |
| Taux de pénétration à l'eau | 48 % → dépasse 50 % | Ligne de partage de l'industrie |
| UV dans le mobilier sur mesure | Environ 31 % | Cœur de la mise à niveau de la finition industrielle |
| Croissance de la production à l'eau en Chine | +17,3 % (2025) | Substitution structurelle accélérée |
| Élimination des entreprises non conformes | Environ 230 entreprises | Choc de la GB 18581-2025 |
| CR5 de l'industrie | 38,7 % (2025) | +9,2 pp par rapport à 2020 |
| TCAC du mobilier pour enfants | 8,7 % | Entraîné par la double norme obligatoire |
| TCAC de l'ameublement sur mesure | 9,1 % | Vague de l'ameublement intégral sur mesure |
| Croissance des produits en bois extérieur | 8,4 % par an en moyenne | Différenciation résistante aux intempéries et anticorrosion |
| Volume d'exportation de la Chine | 430 000 tonnes (+11,2 %) | À destination du Vietnam / Inde / Indonésie |
| Demandes de brevet mondiales | 14 700 (2025) | La Chine dépasse pour la première fois les États-Unis et prend la tête |
La valeur de ce tableau d'aperçu ne réside pas dans les chiffres eux-mêmes, mais dans la révélation d'une tendance : la croissance du revêtement bois est passée de la « quantité » à la « qualité », et de « l'expansion solvant » à « la substitution structurelle à faible COV ». Tous les acteurs doivent repositionner leurs produits, leurs lignes de production et leurs stratégies sous cette coordonnée.
Questions fréquentes
1. Le revêtement bois et la peinture pour meubles sont-ils le même concept ? Le revêtement bois est un terme général plus large, couvrant tous les revêtements pour surfaces en bois et matériaux composites à base de bois. La peinture pour meubles (peinture pour meubles) en est le plus grand segment d'application, incluant également la peinture de sol, la peinture pour portes et fenêtres, la peinture bois extérieure ainsi que les peintures pour jouets, instruments de musique et articles artisanaux. Les deux entretiennent une relation d'inclusion et non d'équivalence.
2. Quelle est la taille du marché mondial du revêtement bois en 2026 ? Selon les données de surveillance sectorielle, le marché mondial de la peinture bois en 2025 était d'environ 21,85 milliards de dollars US, passant à 22,93 milliards de dollars US en 2026, avec une augmentation d'environ 5,0 % en glissement annuel, et devrait dépasser 27,5 milliards de dollars US en 2030. Le marché chinois a dépassé 68 milliards de yuans RMB en 2025, et devrait dépasser 90 milliards de yuans en 2026.
3. Que signifie le dépassement des 50 % de pénétration du revêtement bois à l'eau ? Cela signifie que l'hydrophilisation passe du « début de la majorité » au point de bascule de la « fin de la majorité », que l'approvisionnement en amont, la modification des équipements et la perception terminale entrent dans un cycle vertueux, et que le retrait des produits solvants sera irréversible. C'est un signe important de la transition de l'industrie d'une domination solvante vers des voies diversifiées à faible COV.
4. Que régule exactement le GB 18581-2025 ? Cette norme nationale obligatoire se concentre sur la limitation des substances nocives des revêtements bois intérieurs, resserre davantage les indicateurs clés tels que le COV, et sera mise en œuvre de manière continue par le GB 30981.2-2025 intégré et mis à niveau le 1er juin 2026, ajoutant la régulation des COV-S et des biocides, et intégrant les matériaux auxiliaires tels que les enduits, durcisseurs, diluants et pastes colorées dans la surveillance obligatoire.
5. Pourquoi la pénétration du durcissement UV dans l'ameublement sur mesure atteint-elle 31 % ? Parce que la peinture UV a 100 % de matières solides, quasi zéro COV, et durcit en moins de 10 secondes sous lumière ultraviolette, augmentant l'efficacité de production du revêtement industriel d'environ 37 % à 38 %, correspondant à la demande de l'ameublement sur mesure pour lots multiples, délais courts et cohérence de haute qualité, le coût global par unité de surface étant inférieur au solvant après mise à l'échelle.
6. Pourquoi les meubles pour enfants utilisent-ils presque tous l'eau ou l'UV ? Les meubles pour enfants sont soumis à la double contrainte des « Conditions techniques générales pour les meubles pour enfants » et de la norme de limitation des substances nocives des revêtements bois, renforcée par les indicateurs plus stricts de la « certification produit ami des enfants » en 2026, forçant les entreprises à basculer vers des systèmes hydrosolubles sans odeur ou UV, dont le COV peut être contrôlé sous 20 g/L et les métaux lourds mobiles très faibles.
7. Quel type représente principalement les environ 230 entreprises fermées ? Ce sont pour la plupart des fabricants de petite et moyenne taille au procédé obsolète, aux formulations dépendant de solvants à haut COV, et dépourvus de capacité de test et de modification, qui, sous la forte régulation du GB 18581-2025 et du GB 30981.2-2025 suivant, ne peuvent supporter les coûts de conformité et sont contraints de cesser production pour rectification ou de se retirer.
8. À quelle distance l'application à grande échelle du revêtement bois en poudre se trouve-t-elle ? Le revêtement en poudre sans COV et sans solvant, après la percée de la technologie de durcissement basse température du MDF, passe d'une phase pilote à une phase de développement, et pourrait devenir un troisième pôle après l'eau et l'UV dans les meubles plats et les portes/fenêtres, mais l'adaptabilité des substrats et le traitement des pièces de forme irrégulière nécessitent encore du temps pour mûrir.
9. Pourquoi le revêtement bois à l'eau connaît-il la croissance la plus rapide dans le domaine des portes et fenêtres ? Les portes et fenêtres, en particulier les portes intérieures, sont sensibles à l'odeur et à la convivialité de l'environnement de construction, et leur forme relativement régulière facilite le revêtement hydrosoluble en ligne ; parallèlement, les entreprises de portes et fenêtres fonctionnent souvent avec une marque, et les certifications environnementales (Dix Cercles, France A+) influencent directement les appels d'offres et la vente au détail. La superposition de multiples facteurs fait des portes/fenêtres et de la décoration intérieure la direction d'application à la croissance la plus rapide du revêtement bois à l'eau, avec un taux de croissance annuel dépassant 7 %.
10. Est-il rentable pour une entreprise d'ameublement sur mesure de construire sa propre ligne UV ? Cela dépend de l'échelle. L'investissement en équipement de ligne UV est élevé (incluant machines de couchage au rouleau / à la coulée, groupes de lampes UV, convoyage et système de dépoussiérage), mais le coût de peinture et d'énergie par unité de surface est faible, les délais courts et le taux de qualification élevé. L'expérience sectorielle est que, lorsque la surface de revêtement annuelle atteint une certaine échelle (généralement des millions de mètres carrés), le coût global de la ligne UV est significativement inférieur à la sous-traitance ou à la ligne solvante ; les entreprises à petits lots sont plus adaptées au modèle d'actifs légers « complément hydrosoluble + externalisation UV ».
11. Comment les meubles d'exportation peuvent-ils simultanément satisfaire aux conformités de revêtement de Chine, d'Europe et d'Amérique ? La meilleure pratique est « une formule, conformité multi-marchés » : concevoir la formule sur la base du marché le plus strict (généralement REACH de l'UE, EPA/GREENGUARD des États-Unis), contrôler le COV, COV-S, métaux lourds mobiles, phtalates et hydrocarbures aromatiques polycycliques, et obtenir les certifications EPD, GREENGUARD, France A+, etc. Cela exige des fournisseurs de revêtements une base de données de conformité globale et une capacité de test localisée, les entreprises de revêtement industriel comme Kexin New Materials fournissant des services autour de ces besoins.
12. Après le retrait des petites et moyennes entreprises de revêtement, qui comble le vide du marché ? Principalement trois types de acteurs : premièrement, la descente de canal des entreprises leaders conformes comme Three Trees, Beixin Carpoly, Nippon ; deuxièmement, l'extension des entreprises de matériaux en amont comme Badfu vers les services de formulation en aval ; troisièmement, les entreprises spécialisées et innovantes focalisées sur des niches comme l'antibactérien, la résistance au jaunissement, le biosourcé. La concentration sectorielle s'en trouve accrue, mais l'espace d'innovation de niche s'élargit au contraire.
13. Comment le consommateur ordinaire peut-il juger si un revêtement bois est écologique ? Trois points à surveiller : premièrement, consulter les données de COV, COV-S, formaldéhyde et métaux lourds dans le rapport de test, privilégier les produits inférieurs aux limites nationales ; deuxièmement, vérifier les labels de certification environnementale, tels que les Dix Cercles de Chine, France A+, GREENGUARD des États-Unis ; troisièmement, correspondre au scénario d'utilisation, privilégier l'hydrosoluble sans odeur ou l'UV pour enfants et chambre, et l'huile de cire bois ou l'hydrosoluble résistant aux intempéries pour l'extérieur. Ne pas juger uniquement sur « sans odeur = écologique », certains produits peu odorants pouvant encore contenir des COV-S.
14. Pourquoi les données de taille de marché publiées par différents organismes diffèrent-elles fortement ? Parce que les calibres statistiques diffèrent : certains selon le calibre complet de la « peinture bois » (incluant base huile, base eau, base solvant), d'autres ne statistiquent que les catégories écologiques ; certains convertis par volume de vente (tonnes), d'autres par valeur de sortie d'usine ; les définitions régionales varient aussi. Les 21,85 à 22,93 milliards de dollars US cités ici coexistent avec certains rapports de l'ordre de 35 milliards, ce qui en découle. Les lecteurs devraient se concentrer sur « tendances et structures » plutôt que sur les chiffres absolus, la pénétration, le taux de croissance et la part des voies étant plus comparables.
15. Que regarder pour la prochaine décennie de l'industrie du revêtement bois ? Trois choses : premièrement, si l'eau peut remplacer totalement le solvant en performance, notamment en résistance à l'eau et plein ; deuxièmement, si l'UV peut percer les formes irrégulières et zones d'ombre, évoluant vers la 3D/faisceau d'électrons et LED ; troisièmement, si la poudre et le biosourcé peuvent passer du développement à l'échelle. Celui qui établit en premier sur ces trois points une barrière globale « formule + procédé + certification » maîtrise le pouvoir de fixation des prix de la prochaine décennie.
Lecture complémentaire
- Revêtement bois durci UV : efficacité, écologie et limites de procédé
- Science de formulation et mise en œuvre du revêtement bois à l'eau
- Voie de transition verte du revêtement industriel
- Comparaison complète du procédé de construction de la peinture à l'eau et de la peinture à l'huile : mélange, application et séchage
- Le séchage de la peinture à l'eau est lent et craint l'humidité ? Stratégies pratiques de contrôle de la température et de l'humidité et d'agents de séchage