# Panorama dell'industria dei rivestimenti per legno — l'ondata di idrosolubilità, reticolazione UV e mobili su misura
I rivestimenti per legno, comunemente noti come "vernice per legno" o "vernice per mobili", sono una classe di materiali funzionali a strato protettivo e decorativo specificamente destinati alla protezione e alla decorazione delle superfici di legno e materiali compositi a base di legno. Devono resistere a graffi, vapore acqueo, raggi UV e attacchi microbici nell'uso quotidiano, e allo stesso tempo rivelare la venatura e la texture naturali del legno, costituendo un materiale di base indispensabile per la produzione di mobili, la decorazione architettonica, porte, finestre e pavimenti, nonché per le strutture in legno esterne. Guardandosi indietro nel 2026, l'industria dei rivestimenti per legno sta attraversando la ristrutturazione strutturale più profonda degli ultimi vent'anni — le normative ambientali sono passate dal "promuovere" alla "linea di vita o di morte", le rotte tecnologiche sono passate dal dominio del tipo a solvente a una progressione diversificata di rivestimenti a base d'acqua, a reticolazione UV e a polvere, e il baricentro della domanda si è spostato dalla dotazione di nuove abitazioni al rinnovo del parco esistente, alla sicurezza per l'infanzia e alla personalizzazione di alta gamma. Sebbene i rivestimenti per legno siano un segmento relativamente di nicchia nel settore dei rivestimenti, poiché riguardano direttamente la qualità dell'aria indoor e la salute dei bambini, sono diventati uno dei campi "indicatori di tendenza" con la supervisione ambientale più severa e l'iterazione tecnologica più rapida. Capire i rivestimenti per legno equivale quasi a comprendere la logica di base e il futuro orientamento della trasformazione verde dell'intera industria dei rivestimenti.
Se si colloca l'industria dei rivestimenti per legno in un più ampio coordinato macroeconomico, la sua logica di trasformazione diventa più chiara. Da un lato, il settore immobiliare cinese è passato completamente dallo sviluppo incrementale alla gestione del parco esistente; la domanda di rinnovo di vecchie abitazioni, ricolorazione parziale di mobili e manutenzione di manufatti in legno è esplosa, riscrivendo radicalmente la logica di crescita del settore; dall'altro, l'obiettivo "doppio carbonio" e l'attenzione senza precedenti dei residenti per la qualità dell'aria salubre hanno fatto sì che il basso VOC sia passato da tendenza di mercato a vincolo rigido. Queste due forze, combinate con l'attuazione di standard nazionali obbligatori, hanno spinto congiuntamente il 2026 al punto critico dell'upgrade industriale. Questo articolo tenta di delineare tale panorama con dati oggettivi e verificabili, e di fornire un quadro di giudizio operativo per fabbriche di mobili, imprese di rivestimenti e investitori.
Secondo i dati di monitoraggio del settore, nel 2025 il consumo globale totale di vernice per legno è stato di circa 6,87 milioni di tonnellate, corrispondenti a un mercato di circa 21,85 miliardi di dollari USA; dopo l'aggiustamento del 2025, nel 2026 il mercato è salito a 22,93 miliardi di dollari, con un aumento anno su anno di circa il 5,0%, e dovrebbe superare i 27,5 miliardi di dollari entro il 2030. La Cina, in quanto il maggior produttore e consumatore globale, nel 2025 ha raggiunto una produzione di rivestimenti per legno di 2,85 milioni di tonnellate, con un mercato che ha superato i 68 miliardi di RMB, e nel 2026 si prevede che superi ulteriormente i 90 miliardi di RMB. Ancora più degno di nota, nel 2025 la penetrazione globale della vernice per legno a base d'acqua è passata dal 37% del 2020 al 48%, e nel 2026 ha superato per la prima volta il 50%, questa linea di spartiacque industriale. Nel frattempo, l'attuazione dello standard nazionale obbligatorio GB 18581-2025 ha spinto circa 230 imprese non conformi a sospendere la produzione per rettifica, accelerando la concentrazione del settore.
I. Cosa sono i rivestimenti per legno: definizione industriale e sistema di classificazione
Per comprendere la trasformazione dell'industria dei rivestimenti per legno, è necessario innanzitutto chiarirne i confini. I rivestimenti per legno non sono un singolo prodotto, ma un insieme completo di sistemi a strato orientati a diversi substrati, processi e requisiti prestazionali. Dal punto di vista della catena industriale, si trovano nel segmento medio della lunga catena "legno/pannelli artificiali — rivestimento — attrezzature di rivestimento — produzione di mobili — consumo finale", influenzati sia dall'approvvigionamento a monte di resine, solventi, additivi e pigmenti, sia fortemente legati al ritmo della domanda a valle di mobili, pavimenti, porte, finestre e decorazione.
1.1 Classificazione per applicazione finale: vernice per mobili, vernice per pavimenti, vernice per porte e finestre, vernice per legno esterno
Il modo più intuitivo di classificazione è in base all'uso finale; usi diversi hanno pesi prestazionali dello strato molto diversi:
– Vernice per mobili (inclusi mobili in pannelli, mobili in legno massello, armadietti da cucina, mobili per bambini): è il più grande segmento di consumo di rivestimenti per legno, rappresentando circa il 51%—65% della domanda globale. La vernice per mobili richiede alta decoratività, buona mano, resistenza ai graffi, basso odore, e deve adattarsi a processi industrializzati di rivestimento a rullo, a colata e a spruzzo. Tra questi, i mobili per bambini, a causa di standard obbligatori di sicurezza e salute, sono passati quasi completamente a sistemi a base d'acqua a basso odore o UV. – Vernice per pavimenti (inclusi pavimenti in legno massello, pavimenti compositi, pavimenti sportivi in legno): i pavimenti hanno i requisiti più elevati di resistenza all'usura, agli urti e ai prodotti chimici (es. detergenti), e la posa avviene spesso in loco, con sensibilità a velocità di essiccazione e ricopribilità. I pavimenti rivestiti in fabbrica usano principalmente reticolazione UV, mentre la posa in loco tende a vernice a base d'acqua o poliuretanica a solvente. – Vernice per porte e finestre (porte interne, finestre esterne, stipiti in legno): le porte interne enfatizzano aspetto e mano, le finestre esterne devono bilanciare resistenza agli agenti atmosferici e stabilità dimensionale. La vernice per porte e finestre è un segmento a rapida conversione all'acqua; nel 2026 porte, finestre e decorazione interna sono diventati una delle direzioni di applicazione a più rapida crescita per i rivestimenti per legno a base d'acqua, con una crescita annua superiore al 7%. – Vernice per legno esterno (passerelle, arredi da giardino, edifici in struttura lignea, componenti di edifici storici): l'ambiente esterno affronta molteplici stress da raggi UV, pioggia, alternanza di temperatura e umidità e microrganismi; richiede altissima resistenza agli agenti atmosferici, anticorrosione e antimuffa. Tradizionalmente si usavano sistemi a solvente o oleosi, oggi sostituiti da oli e cere per legno, vernici a base d'acqua resistenti agli agenti atmosferici e sistemi UV dedicati per esterno.
1.2 Classificazione per sostanza formante il film e modalità di reticolazione
Dal punto di vista chimico, i rivestimenti per legno possono essere ulteriormente suddivisi in: a solvente (PU poliuretanico, PE poliestere insaturo, NC nitrocellulosa, UV a reticolazione per raggi ultravioletti con vettore solvente), a base d'acqua (emulsione acrilica, dispersione poliuretanica PUD, sistemi ibridi), a reticolazione per radiazioni (UV/LED-UV, fascio elettronico EB), a polvere, e sistemi a olio-cera per legno basati su oli vegetali e cere vegetali. Questa dimensione di classificazione è il principale campo di battaglia dell'attuale iterazione tecnologica del settore.
La tabella seguente riassume le differenze caratteristiche dei rivestimenti per legno per campo di applicazione:
| Campo di applicazione | Quota sulla domanda globale (2025) | Requisiti prestazionali core | Rotta tecnologica principale (2026) | Caratteristiche di penetrazione acqua/UV |
|---|---|---|---|---|
| Vernice per mobili | circa 51%—65% | Decoratività, resistenza ai graffi, basso odore, adattabilità a linea | Coesistenza di acqua, UV, PU a solvente | UV nei mobili su misura al 31%, mobili per bambini quasi totalmente acqua/UV |
| Vernice per pavimenti | circa 10%—15% | Alta resistenza all'usura, ai prodotti chimici, stabilità dimensionale | UV (fabbrica), acqua/solvente PU (in loco) | Alta quota UV industrializzata |
| Vernice per porte e finestre | circa 8%—12% | Aspetto e mano, resistenza agenti atmosferici (esterno) | Principalmente acqua, integrazione a solvente | Crescita acqua oltre 7%, segmento più rapido |
| Vernice per legno esterno | circa 6%—8% | Resistenza agenti atmosferici, anticorrosione, antimuffa, traspirabilità | Olio per legno e cera, resistente alle intemperie a base d'acqua, UV per esterno | Olio per legno e cera e resistente alle intemperie a base d'acqua in aumento |
| Altro (giocattoli, strumenti musicali, articoli artigianali) | circa 15% | Sicurezza, tatto speciale | A base d'acqua, UV, a solvente | I giocattoli soggetti a vincoli obbligatori a basso VOC |
II. Dimensione e crescita del mercato: doppia spinta globale e cinese
2.1 Mercato globale: crescita strutturale da 21,85 a 22,93 miliardi di dollari
Nel 2025 il mercato globale del rivestimento per legno ha raggiunto circa 21,85 miliardi di dollari, nel 2026 è previsto raggiunga 22,93 miliardi di dollari, con una crescita anno su anno di circa il 5,0%, e entro il 2030, sotto la duplice azione del rigore delle normative ambientali e dell'iterazione delle tecnologie di rivestimento, dovrebbe superare i 27,5 miliardi di dollari. Questa crescita non è una semplice espansione quantitativa, ma una "crescita strutturale" — la quota dei prodotti a solvente ad alto VOC continua a contrarsi, mentre i prodotti a basso VOC come quelli a base d'acqua, UV e a polvere occupano la maggior parte dell'incremento.
Dal lato della domanda, la verniciatura di mobili residenziali rimane il più grande segmento di consumo (nel 2025 circa il 43% della quota), ma la crescita rallenta al 3,2%; pavimenti e armadietti da cucina, influenzati dal ciclo di completamento immobiliare, vedono la crescita della domanda scendere al 2,1% nel 2026; al contrario, mobili per bambini, mobili da esterno per giardini e arredamento su misura mostrano una domanda forte, con tassi di crescita annui composti rispettivamente dell'8,7%, 6,4% e 9,1%. L'attenzione dei consumatori per funzioni composite come basso VOC, antibatterico e resistenza ai graffi continua a salire, spingendo la ricerca formulativa verso la compositazione funzionale.
2.2 Mercato cinese: il balzo da 68 a 90 miliardi
La Cina è il maggior produttore e consumatore globale di rivestimento per legno. Nel 2025 la produzione di rivestimento per legno in Cina è stata di circa 2,85 milioni di tonnellate, con una dimensione di mercato superiore a 68 miliardi di yuan; molte istituzioni di ricerca prevedono che nel 2026 il mercato interno supererà i 90 miliardi di yuan. Questa crescita si basa sia sul vasto mercato interno, sia sul consolidamento della posizione della manifattura cinese nella catena di approvvigionamento globale. Le forti performance dell'export di mobili hanno direttamente stimolato la domanda di prodotti di vernice per legno ad alte prestazioni e ad alto standard ambientale.
È degno di nota che la produzione di rivestimento per legno a base d'acqua in Cina nel 2025 è cresciuta del 17,3% anno su anno, molto al di sopra della crescita complessiva del settore, indicando che la sostituzione strutturale sta accelerando. La proporzione di applicazione di rivestimento a indurimento UV nel settore dell'arredamento su misura è aumentata al 31% nel 2025, diventando il fulcro centrale dell'upgrade della verniciatura industriale. A inizio 2026, i brevetti validi globali correlati al rivestimento per legno superavano i 28.000, di cui il 36% in Cina e il 22% negli USA, rendendo la Cina la principale fonte di innovazione tecnologica per il rivestimento per legno a livello mondiale.
2.3 Quadro regionale e flussi commerciali
La regione Asia-Pacifico contribuisce per oltre il 54% della quota globale di rivestimento per legno, con la domanda di produzione mobili e decorazione edilizia in Cina, India e Vietnam come driver principali. La Cina rimane la maggior base produttiva globale, con il 42% della produzione globale nel 2025, ma paesi del Sud-est asiatico come Indonesia e Thailandia, grazie a vantaggi nelle materie prime e preferenze tariffarie, stanno accelerando l'assorbimento della capacità in eccesso. Nel 2025 l'export di rivestimento per legno dalla Cina ha raggiunto 430.000 tonnellate, con un aumento anno su anno dell'11,2%, diretto principalmente verso mercati Asia-Pacifico come Vietnam, India e Indonesia.
La tabella seguente riassume i dati core di dimensione e crescita del mercato del rivestimento per legno globale e cinese (fonte: rapporto pubblico 2026 di istituti di monitoraggio di settore):
| Indicatore | Base 2020 | Reale 2025 | Previsione 2026 | Prospettiva 2030 |
|---|---|---|---|---|
| Dimensione mercato globale (miliardi di dollari) | circa 19,5 | 218,5 | 229,3 | >275 |
| Crescita anno su anno globale | — | Ripresa dopo aggiustamento | +5,0% | Tendenza in continuazione |
| Penetrazione globale a base d'acqua | 37% | 48% | >50% (punto critico) | Dominante |
| Produzione Cina (10.000 tonnellate) | — | 285 | In crescita | — |
| Dimensione mercato Cina (miliardi di yuan) | — | >680 | >900 | — |
| Produzione a base d'acqua in Cina su base annua | — | +17,3% | Continua a crescere rapidamente | — |
| Penetrazione UV nei mobili su misura | — | 31% | In aumento | — |
| Domande di brevetto globali (decine di migliaia) | — | 1,47 (2025) | — | — |
III. L'acqua supera la soglia critica del 50%: uno spartiacque industriale
3.1 Perché il tasso di penetrazione è importante
Nel 2026 il tasso di penetrazione globale del rivestimento a base d'acqua per legno ha superato per la prima volta il 50%, un numero di grande significato simbolico. Sulla curva di adozione tecnologica, il 50% rappresenta spesso il punto di svolta dal "pubblico early majority" al "pubblico late majority" — una volta superata la metà, l'ecosistema di fornitura, la riconversione degli impianti, le abitudini di applicazione e la percezione del consumatore finale entrano in un circolo virtuoso, e il ritiro dei prodotti a solvente diventerà irreversibile.
I motori della water-based transformation derivano da una triplice sovrapposizione: primo, il vincolo obbligatorio normativo (limiti VOC più severi, SVOC e biocidi inclusi nel controllo); secondo, le variazioni lato costi (la maturità delle resine a base d'acqua e la diffusione di impianti di essiccazione automatici avvicinano il costo complessivo a quello dei prodotti a solvente); terzo, la consapevolezza salutare lato domanda (i consumatori sono disposti a pagare un premio per prodotti a basso odore e bassa emissione, oltre sette su dieci sono disposti a pagare per l'ecologia).
3.2 Perché l'acqua può avvicinarsi alle prestazioni del solvente
In passato il rivestimento per legno a base d'acqua veniva criticato per "bassa durezza, scarsa resistenza all'acqua, insufficiente pienezza", ma a inizio 2026 le dispersioni poliuretaniche ad acqua (PUD) ad alte prestazioni, le resine acriliche modificate a base d'acqua e le tecnologie delle emulsioni autoreticolanti sono mature; su indicatori chiave come durezza, resistenza all'acqua e pienezza si avvicinano continuamente o addirittura superano i prodotti tradizionali a solvente. L'analisi dei brevetti mostra che negli ultimi tre anni, tra le domande globali correlate, il tasso di contributo di istituzioni cinesi supera il 40%, concentrandosi su indurimento a bassa temperatura, sostituzione di materie prime bio-based e funzionalizzazione (antibatterico, antigraffio).
3.3 Evoluzione della quota delle rotte tecnologiche
La tabella seguente riassume l'evoluzione della quota delle principali rotte tecnologiche per rivestimenti per legno (sintesi di vari report di settore 2026, con leggere differenze di calcolo, solo per riferimento di tendenza):
| Rotta tecnologica | Quota 2020 | Quota 2025 | Tendenza 2026 | Vantaggio chiave | Limite principale |
|---|---|---|---|---|---|
| A solvente (PU/PE/NC) | circa 58%—63% | circa 48%—52% | In continua contrazione | Alta durezza, buona pienezza, processo maturo | Alto VOC, odore forte, costi di conformità in aumento |
| A base d'acqua (acrilico/PUD/ibrido) | circa 37% | circa 48% | Supera la soglia critica del 50% | Basso VOC, basso odore, sicuro | L'essiccazione è influenzata da temperatura e umidità, prestazioni iniziali deboli |
| Indurimento UV (incl. LED-UV) | Basso | Rapidamente in aumento lato industriale (mobili su misura 31%) | In aumento | Indurimento in secondi, VOC quasi zero, efficiente | Limitato su pezzi di forma irregolare e zone d'ombra |
| Rivestimento per legno a polvere | Fase iniziale | Progetto pilota | Periodo di coltivazione | Zero VOC, senza solvente | Indurimento a bassa temperatura e adattabilità al substrato da superare |
| Olio per legno/cere e sistemi naturali | Di nicchia | In aumento per esterni e infanzia | Solido | Traspirante, ecologico, esalta la venatura | Spessore protettivo limitato, richiede manutenzione |
IV. La logica della penetrazione del 31% dell'indurimento UV nei mobili su misura
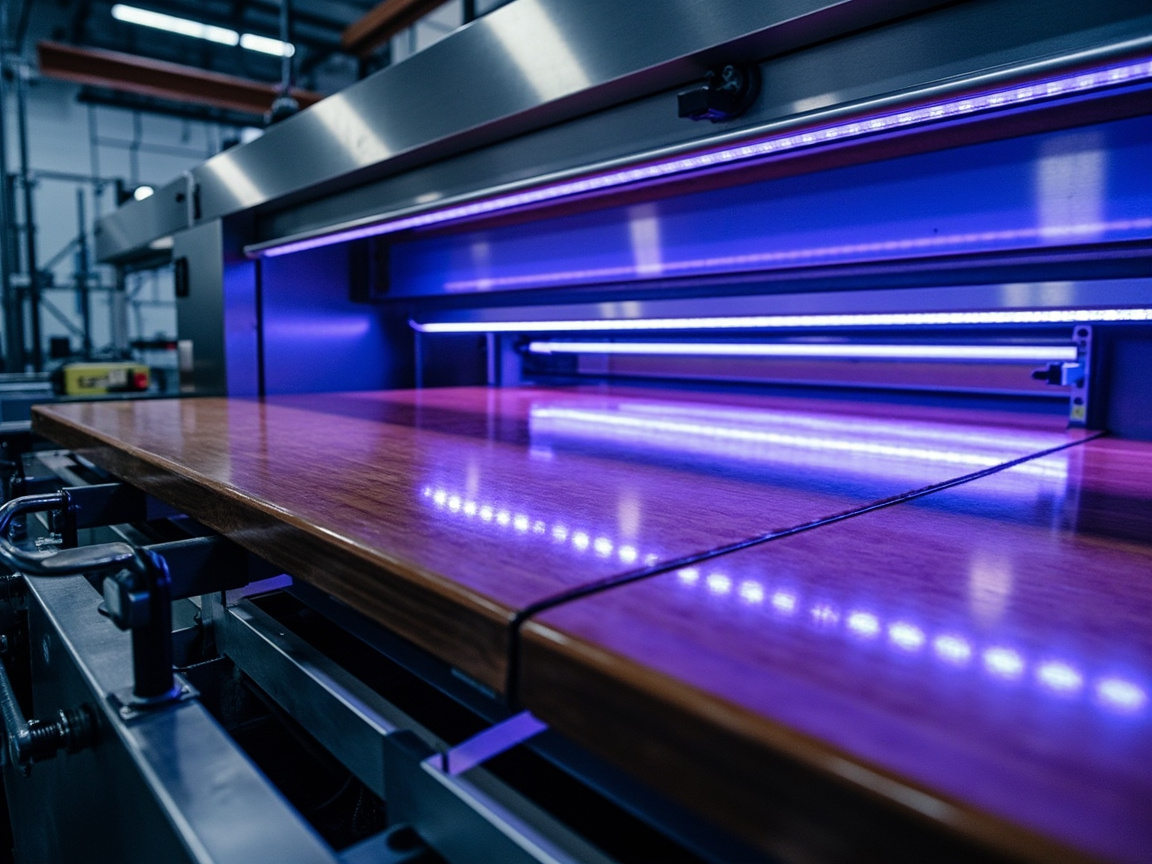
I rivestimenti per legno a indurimento UV (luce ultravioletta) hanno raggiunto una penetrazione del 31% nel settore dei mobili su misura; dietro questo numero c'è la ricerca estrema dell'industria dei mobili su misura per "efficienza, coerenza, ecologia". Le caratteristiche dei mobili su misura (arredamento su misura dell'intera abitazione) sono lotti multipli, piccoli lotti, personalizzazione, ma con requisiti di tempi di consegna brevi e qualità stabile. I vantaggi chiave dell'indurimento UV corrispondono esattamente a questa contraddizione:
– Indurimento in secondi: i rivestimenti UV possono indurire in meno di 10 secondi sotto irraggiamento ultravioletto, aumentando la velocità di produzione della verniciatura industriale del legno di circa il 37%—38%, accorciando notevolmente il ciclo della linea di produzione. – 100% di solidi, VOC quasi zero: i rivestimenti UV contengono quasi senza solventi volatili, la variazione di massa prima e dopo l'indurimento è minima, odore e emissioni in officina sono notevolmente ridotti, soddisfacendo direttamente gli standard ambientali più severi. – Alta durezza e alto corpo: il sistema acrilato dopo l'indurimento ha alta densità di reticolazione, prestazioni eccellenti di resistenza all'usura e ai graffi, adatto per superfici ad alto contatto come corpi armadio e pannelli porta. – Adattabilità all'automazione: la verniciatura a rullo, a colata e a spruzzo possono essere integrate con sorgenti UV, adatte alla produzione continua di grandi quantità di pezzi piatti per mobili su misura.
La ragione importante per cui le aziende di mobili su misura sono disposte a investire in linee UV è che il costo complessivo per unità di superficie dopo la scalabilità è inferiore a quello a solvente (risparmio di solvente, riduzione dei rifacimenti, abbreviazione dei tempi). Ma l'UV non è onnipotente—pezzi complessi di forma irregolare, zone d'ombra (aree non raggiunte dalla luce ultravioletta) e verniciatura a film spesso rimangono difficoltà tecnologiche, che sono ancora coperte da prodotti a base d'acqua o a solvente. Pertanto la combinazione "a base d'acqua + UV" sta diventando il paradigma dominante per la verniciatura dei mobili su misura.
V. L'onda d'urto di conformità GB 18581-2025: circa 230 aziende eliminate
5.1 Evoluzione dello standard e cambiamenti chiave
Il controllo ambientale dei rivestimenti per legno si basa da tempo sulla serie GB 18581. Nel luglio 2025, lo standard nazionale obbligatorio GB 18581-2025 è stato ufficialmente implementato, restringendo ulteriormente i limiti VOC per i rivestimenti per legno per interni (ad esempio rivestimenti per legno a base d'acqua per categorie chiave VOC≤120g/L), promuovendo il rimescolamento del settore, con circa 230 aziende non conformi che hanno interrotto la produzione per rettifica. Successivamente, il 1° giugno 2026, la versione integrata e aggiornata GB 30981.2-2025 "Limiti di sostanze nocive nelle vernici Parte 2: Rivestimenti industriali" è entrata ufficialmente in vigore, le vecchie normative come GB 18581-2020 sono state fuse e sostituite, segnando la prima realizzazione nel settore delle vernici cinese della gestione delle sostanze nocive per l'intera categoria e l'intera catena in edilizia e industria, considerata dall'industria lo standard ambientale "il più severo della storia".
I cambiamenti chiave del nuovo standard includono:
– Espansione dell'ambito di controllo: per la prima volta stucco, indurenti, diluenti, paste coloranti e altri ausiliari sono inclusi nella supervisione obbligatoria, tappando la falla "materiale principale conforme, ausiliario fuori limite". – Limiti VOC notevolmente ridotti: prendendo come esempio i rivestimenti edili, il limite VOC per vernici per pareti interne a spessore piano e primer è sceso da 80g/L a 50g/L, con una riduzione di quasi il 40%. – Nuovo controllo SVOC: introduzione del concetto di composti organici semivolatili (SVOC), limite circa ≤5g/L, con focus su rivestimenti per legno, pareti, pavimenti. – Rafforzamento del controllo delle sostanze nocive: aggiunti limiti per biocidi, rigoroso controllo di benzene, formaldeide, ftalati e metalli pesanti, migliorando la sicurezza dei prodotti a contatto. – Sanzioni severe per conformità: prodotti non conformi vietati nella produzione, circolazione e offerte, aziende in violazione affrontano multe da 50.000 a 500.000 yuan, interruzione della produzione per rettifica e altre sanzioni.
5.2 Logica ed effetti dell'eliminazione
Circa 230 aziende non conformi sono state chiuse o hanno interrotto la produzione per rettifica, conseguenza più diretta dell'aggiornamento dello standard. Queste aziende sono per lo più produttori piccoli e medi con tecnologia obsoleta, formulazioni dipendenti da solventi ad alto VOC e mancanza di capacità di test e trasformazione. Per il settore, questa è una "sostituzione del contenuto della gabbia" passiva ma necessaria:
– Aumento della concentrazione: le aziende leader conquistano quote grazie a vantaggio tecnologico e capacità di conformità, il CR5 (prime cinque) del settore ha raggiunto il 38,7% nel 2025, +9,2 punti percentuali rispetto al 2020. – Trasmissione dei costi: per le PMI i costi di test per singolo prodotto sono di 30.000—80.000 yuan, la sostituzione delle materie prime aumenta i costi del 15%—25%, circa il 30% delle PMI affronta pressione di eliminazione. – Rimodellamento della catena di fornitura: la domanda di resine conformi, emulsioni a SVOC quasi zero e altri materiali a monte è aumentata drasticamente, spingendo le aziende di materie prime ad aggiornarsi.
VI. Come i mobili per bambini guidano la domanda di prodotti a base d'acqua/UV
I mobili per bambini sono il segmento a più rapida eco-verniciatura per legno, dietro cui c'è il "doppio vincolo" degli standard obbligatori. Da un lato, "Condizioni tecniche generali per mobili per bambini" (serie GB 28007) pone limiti severi su sicurezza strutturale, prestazioni meccaniche ed elementi mobili del rivestimento (piombo, cadmio, cromo, mercurio e altri metalli pesanti); dall'altro, lo standard sui limiti di sostanze nocive nei rivestimenti per legno attua il controllo dell'intera catena su VOC, SVOC e ausiliari nocivi. Nel febbraio 2026, lo Stato ha ulteriormente promosso la costruzione a misura di bambino, e China National Building Material Test (CTC) ha lanciato la "Certificazione prodotto a misura di bambino" (CTC-TVe-OP24), i cui indicatori tecnici sono più severi degli standard vigenti—ad esempio rilascio di formaldeide ≤0,05mg/m³ (più severo del nazionale ≤0,08), TVOC≤0,30mg/m³, e limiti più severi per 8 elementi mobili e idrocarburi policiclici aromatici.
Sotto vincoli doppi o anche tripli, le aziende di mobili per bambini sono passate quasi completamente a vernici a base d'acqua a basso odore o vernici UV. Le paste coloranti a base d'acqua dedicate per mobili per bambini possono controllare il VOC sotto 20g/L, ben al di sotto del requisito nazionale; gli elementi mobili dei metalli pesanti nel rivestimento sono controllati a livelli molto bassi. Questa combinazione "obbligatorio + certificazione volontaria" rende i mobili per bambini il miglior campo dimostrativo e sperimentale per le tecnologie a base d'acqua e UV, e la loro esperienza matura si riversa a ritroso su mobili ordinari e porte/finestre.
VII. Mappa delle aziende leader e panorama competitivo
Nel 2026 il panorama competitivo globale delle vernici per mobili può essere chiaramente diviso in tre campi: i giganti internazionali rappresentati da Sherwin-Williams e Nippon Paint, i leader nazionali quotati rappresentati da Three Trees e Carpoly (Beixin Carpoly), e un gruppo di aziende specializzate e innovative che hanno stabilito barriere tecnologiche in segmenti di nicchia.
– Giganti internazionali: con sistemi di colore globali e secolare accumulo tecnologico controllano il mercato alto delle vernici per mobili su misura. Nippon Paint ha firmato una cooperazione strategica con l'italiana ICRO, introducendo in Cina la serie completa di prodotti a base d'acqua, a indurimento UV e oli per legno; Sherwin-Williams ha collaborato con ICRO per lanciare tendenze colore italiane alla fiera internazionale del mobile di Milano, il focus competitivo è passato dalla vendita di prodotti alle soluzioni integrate di verniciatura. – Leader nazionali: Three Trees con la soluzione di verniciatura dell'intera abitazione "Salute+" come nucleo, la serie di vernici per ricolorazione mobili ha ottenuto la certificazione GREENGUARD Gold statunitense e la certificazione francese A+, i contenuti VOC inferiori a oltre il 90% del limite nazionale, nel 2025 investimento in R&S di 284 milioni di yuan. Beixin Carpoly basandosi sul centro tecnologico aziendale nazionale, possiede oltre duemila formule di colore professionali, e ha guidato la formulazione del primo standard di gruppo nazionale "Rivestimento per legno a base biologica", il suo rivestimento a base d'acqua biologica ha contenuto di carbonio biologico del 31%. – Specializzate e innovative
Costruire barriere in direzioni di nicchia come vernice per legno antibatterica, rivestimento per esterni resistente all'ingiallimento e emulsioni a SVOC quasi zero, ad esempio Bardfu ha sviluppato emulsioni a SVOC quasi zero, fornendo materie prime conformi a valle.
Aziende manifatturiere della Greater Bay Area come Kexin New Materials (Guangdong) Co., Ltd., sfruttando il cluster industriale del mobile della regione, sono diventate partecipanti alla trasformazione verde del rivestimento per legno.
La tabella seguente confronta le disposizioni chiave delle aziende leader nel campo del rivestimento per legno (informazioni da report pubblici e divulgazioni aziendali del 2026):
| Azienda | Schieramento | Strategia core rivestimento per legno | Certificazione/azione standard rappresentativa | Vantaggio differenziale |
|---|---|---|---|---|
| Nippon (incl. ICRO) | Gigante internazionale | Serie complete a base d'acqua + UV + olio per legno, integrazione verniciatura | Tecnologia di verniciatura a stampa automobilistica vince il Premio Innovazione Ringier 2026 | Sistema colore internazionale, integrazione soluzioni |
| Sherwin-Williams | Gigante internazionale | Vernice per mobili su misura di alta gamma, tendenze colore italiane | Ha rilasciato colori di tendenza con ICRO | Tecnologia centenaria, posizionamento alto di gamma |
| Three Trees | Leader nazionale quotato | Verniciatura completa “Salute+” per tutta la casa, vernice per cambio colore mobili | GREENGUARD Gold, French A+; VOC inferiore al 90% dello standard nazionale | Basso odore, certificazioni complete, forte R&D |
| Carpoly (BNBM) | Leader nazionale quotato | Leader vernice per mobili a base d'acqua, libreria formule colore | Ha guidato lo standard di gruppo 《Vernice per legno a base biologica》, carbonio biobased 31% | Formula colore, primo movers biobased |
| Zhanchen | Rivestimento professionale per legno | Soluzioni verniciatura mobili | Sistema multi-categoria vernici per legno | Approfondimento vernice per mobili |
| Badese | Marchio nazionale | Sistema per legno a base d'acqua ed ecologico | Disposizione multi-categoria | Canale e rapporto qualità-prezzo |
| Bardfu | Materiale a monte | Emulsione a SVOC quasi zero | Serve l'upgrade di conformità a valle | Fornitura materie prime conformi |
| Kexin New Materials | Partecipante rivestimento industriale | Rivestimento industriale a base d'acqua / a basso VOC | Servire la trasformazione verde manifatturiera | Sistema di rivestimento industriale |
VIII. Come l'onda dei mobili su misura sta ridisegnando la catena di fornitura
L'esplosione dei mobili su misura (customizzazione dell'intera abitazione) è stata uno dei motori di domanda più forti dell'industria del rivestimento per legno negli ultimi cinque anni, con un tasso di crescita annuo composto di circa il 9,1%, significativamente superiore alla media del settore. La sua ridisegnazione della catena di fornitura si manifesta su tre livelli:
– Soluzioni di rivestimento anticipate: le aziende di mobili su misura non "comprano vernice", ma "comprano soluzioni di rivestimento". Le aziende di rivestimenti devono partecipare attivamente alla selezione dei substrati, ai parametri di levigatura, alla portata di applicazione, al ritmo di indurimento e alla gestione del colore, formando una consegna integrata di "prodotto + processo + servizio". – Legame tra attrezzature e rivestimenti: le linee UV, le linee di essiccazione a base d'acqua e le attrezzature di rivestimento a rullo/colata automatiche sono fortemente accoppiate con le formulazioni dei rivestimenti; le aziende di rivestimenti devono cooperare con i produttori di attrezzature per lo sviluppo, e l'interoperabilità dei dati fa aumentare notevolmente il tasso di conformità al primo passaggio e l'utilizzo dei rivestimenti. – Flessibilità e digitalizzazione: big data e intelligenza artificiale applicati a ricerca e sviluppo, produzione e vendite; la personalizzazione su richiesta e la produzione flessibile diventano nuove direzioni. La tecnologia di verniciatura a stampa per auto di Nippon, che unisce più processi, migliora l'efficienza del 40% e riduce i costi del 30%, è proprio un rappresentante di questa tendenza.
Questa ridisegnazione fa passare il settore da "piccolo, frammentato e disordinato" a "i grandi restano grandi, gli specialisti restano eccellenti", e innalza anche la soglia per i nuovi entranti.
Nell'indotto dei mobili su misura nel Sud della Cina, fornitori di rivestimenti per legno come Kexin New Materials (Guangdong) Co., Ltd. stanno adottando le capacità di base acquosa e UV come leva chiave per rispondere alla GB 18581-2025.
IX. Esportazioni e barriere commerciali verdi
I rivestimenti per legno e i mobili cinesi esportati affrontano barriere commerciali verdi sempre più complesse. Il regolamento REACH dell'UE continua a inasprire i limiti di sostanze nocive come gli isocianati nei rivestimenti per legno; gli aggiornamenti 2025—2026 hanno causato direttamente un aumento di circa il 12% dei costi di adeguamento delle formulazioni dei prodotti importati; la certificazione EPD dell'UE, la certificazione GREENGUARD degli Stati Uniti, la French A+ ecc. sono diventate il "passaporto" per entrare nei mercati di fascia alta. Per le aziende di mobili esportatrici, la conformità del rivestimento è passata da "elemento premiante" a "soglia di accesso", il che a sua volta spinge l'intera catena di fornitura dei rivestimenti nazionale a un upgrade complessivo.
Allo stesso tempo, accordi commerciali regionali come il RCEP creano facilitazioni per l'export dei rivestimenti per legno cinesi verso l'ASEAN (Vietnam, Indonesia, Thailandia); nella struttura del 2025 in cui la Cina ha esportato 430.000 tonnellate di rivestimenti per legno, con un +11,2% su base annua, i vicini dell'Asia-Pacifico sono il principale mercato di incremento. Per le aziende di rivestimenti, costruire la capacità di "una formulazione, conformità multi-mercato" diventerà la chiave per andare oltremare.
X. Rotta futura: rivestimento per legno a base d'acqua + UV + a polvere
Stand nel 2026, il traguardo tecnologico dei rivestimenti per legno ha già preso forma, ma non vincerà una singola via, bensì una collaborazione stratificata:
– Prevalenza della base acquosa, penetrazione continua: la base acquosa amplierà ulteriormente la quota in porte e finestre, mobili per bambini, mobili comuni e scenari di cantiere, con prestazioni vicine a quelle del solvente e costi in calo con la scala. – UV come nucleo di efficienza: nei pannelli piatti per mobili su misura e nella verniciatura industrializzata dei pavimenti, l'UV (specialmente LED-UV) diventa la pietra angolare dell'efficienza grazie all'indurimento in pochi secondi e al quasi zero VOC, e si espande verso pezzi 3D/irregolari (fotopolimerizzazione + fascio elettronico EB). – Coltivazione del rivestimento a polvere per legno: il rivestimento a polvere è a zero VOC e senza solvente; dopo la rottura della tecnologia di indurimento a bassa temperatura del MDF (pannello di fibra a media densità), potrebbe aprire nuovi spazi nei mobili piatti e in porte e finestre, ed è il terzo polo atteso nella "rotta futura". – Olio per legno e cera a supporto di esterni e infanzia: un sistema traspirante basato su olio vegetale + cera vegetale offre una protezione naturale "respirante" in strutture in legno all'aperto, passerelle da giardino e manufatti in legno per l'infanzia, integrando i sistemi a resina sintetica.
In sintesi, il 2026 è l'"anno spartiacque" per l'industria dei rivestimenti per legno: la base acquosa supera il 50%, l'UV si stabilizza al 31% nei mobili su misura, lo standard nazionale obbligatorio elimina circa 230 capacità produttive arretrate, e bambini e su misura guidano a doppia ruota. Nei prossimi cinque anni, la capacità di stabilire barriere nelle capacità di formulazione a basso VOC, nel grado di corrispondenza del processo con le nuove attrezzature per mobili e nella velocità di risposta allo sviluppo dedicato per scenari di nicchia determinerà la sopravvivenza e la posizione delle aziende. Per le aziende che restano ancorate al pensiero di "vendere vernice", la finestra temporale si sta restringendo; per i partecipanti che per primi si sono orientati a "vendere soluzioni di rivestimento", questo è esattamente un periodo di espansione d'oro in cui la conformità è il fossato difensivo e l'efficienza è il margine di interesse. Il traguardo dell'industria non appartiene a chi fa slogan, ma agli studiosi a lungo termine che collegano realmente formulazione, processo, certificazione e scenario.
XI. Approfondimento del mercato regionale: percorsi differenziati tra Nord America, Europa e Asia-Pacifico
Il mercato globale dei rivestimenti per legno non è un blocco unico; le tre grandi regioni differiscono significativamente nella maturità normativa, nelle preferenze di consumo e nella struttura industriale, e comprendere queste differenze è cruciale per il posizionamento delle aziende.
Mercato nordamericano rappresenta circa il 22% della domanda globale, con gli Stati Uniti che contribuiscono quasi all'84%. Le attività di ristrutturazione residenziale e l'uso di prodotti in legno ingegnerizzato sono forti in Nord America; i rivestimenti per legno a base d'acqua rappresentano quasi il 51% della domanda regionale, grazie all'espansione degli standard di edilizia verde e alle normative EPA correlate. L'utilizzo di rivestimenti per pavimenti industriali è aumentato di circa il 18%, e l'indurimento UV ha migliorato l'efficienza delle linee di produzione automatizzate di mobili di circa il 32%. I consumatori nordamericani hanno una forte disponibilità a pagare per prodotti a basso odore e bassa emissione; certificazioni come GREENGUARD sono la soglia invisibile per l'ingresso dei mobili di fascia alta nel mercato.
Mercato europeo rappresenta circa il 24%, con la Germania che contribuisce quasi al 28%, e Italia e Francia insieme circa il 32%. L'Europa ha una domanda stabile grazie a normative mature; i rivestimenti a base d'acqua rappresentano quasi il 54% della domanda regionale; l'indurimento UV migliora l'efficienza produttiva industriale di circa il 35% e riduce il consumo energetico; l'adozione di rivestimenti per legno a base biologica è aumentata di circa il 19%. I rivestimenti decorativi opachi in stile scandinavo rappresentano circa il 22% della domanda di vernici decorative, riflettendo la preferenza estetica europea per la "texture sobria". Il continuo inasprimento del regolamento REACH su sostanze come gli isocianati rende l'Europa il punto di riferimento globale per gli standard ambientali.
Mercato Asia-Pacifico domina il globo con circa il 48% di quota, la Cina contribuisce quasi al 44% dell'Asia-Pacifico, l'India circa al 17%, il Giappone quasi al 13%. L'Asia-Pacifico è il centro globale di esportazione di mobili; le operazioni di fabbriche di mobili rappresentano circa il 54% dell'utilizzo regionale; il tasso di adozione della base acquosa è aumentato del 27%, e i sistemi UV hanno migliorato l'efficienza della verniciatura automatizzata di circa il 38%. Il Sud-est asiatico (Indonesia, Thailandia, Vietnam) assorbe il trasferimento di capacità grazie a vantaggi su materie prime e dazi, ed è la principale destinazione di incremento per l'export dei rivestimenti per legno cinesi. L'Asia-Pacifico è anche la fonte di una crescita esplosiva: la tripla domanda di home su misura, mobili per bambini e ristrutturazione del parco esistente si sovrappone, rendendo la regione il mercato più attivo al mondo nell'innovazione tecnologica.
Medio Oriente e Africa rappresentano circa il 6%, guidati da costruzioni alberghiere e design d'interni di lusso; a causa dei requisiti di durabilità e resistenza alle intemperie in clima caldo, il solvente rappresenta ancora quasi il 41%, e la velocità di sostituzione ecologica è più lenta rispetto ad altre regioni, rappresentando uno spazio potenziale di penetrazione futura.
XII. Economia tecnica della base acquosa: curva dei costi e punto di svolta
Che la base acquosa superi il 50% è essenzialmente una questione economica. A lungo, il costo unitario a massa del rivestimento per legno a base d'acqua è stato superiore a quello a solvente, per tre ragioni: primo, la sintesi di resine ad alte prestazioni a base d'acqua (PUD, emulsioni ibride) ha un processo complesso; secondo, la verniciatura a base d'acqua richiede linee di essiccazione abbinate a controllo temperatura-umidità, con alto investimento iniziale in attrezzature; terzo, le formulazioni early-stage richiedevano additivi extra per compensare durezza, resistenza all'acqua e pienezza, aumentando i costi dei materiali.
Ma la realtà del 2026 è cambiata significativamente. In primo luogo, la nazionalizzazione e la scalabilità delle resine a base d'acqua hanno fatto scendere rapidamente i prezzi; aziende come Badfu riducono i costi di upgrade delle formulazioni a valle tramite emulsioni a SVOC quasi zero. In secondo luogo, la diffusione di attrezzature di essiccazione automatizzate (infrarossi, aria calda, indurimento con deumidificazione) rende il consumo energetico e le ore di lavoro per area unitaria della linea a base d'acqua ragionevoli; i rivestimenti a base d'acqua migliorano l'efficienza produttiva di circa il 21%, e l'essiccazione rapida riduce i tempi di fermo della verniciatura industriale. In terzo luogo, i costi di conformità del solvente continuano a salire: impianti di trattamento VOC, tasse di scarico, costi di test e conversione certificati fanno salire i "costi nascosti" del solvente. Stime complessive mostrano che nelle fabbriche di mobili su scala, il costo complessivo per area unitaria della soluzione a base d'acqua è già vicino o persino inferiore a quello a solvente, ed è proprio questa la base economica per superare il 50% di penetrazione.
Per le piccole e medie fabbriche di mobili, il collo di bottiglia sta in investimenti in attrezzature ed esperienza di processo. È anche per questo che la "soluzione integrata di rivestimento" è diventata il punto focale competitivo delle aziende leader: le aziende di rivestimenti non vendono solo prodotti, ma forniscono progettazione di linee, parametri di essiccazione e formazione del personale, internalizzando il rischio di costruzione dell'"ultimo miglio".
XIII. Materie prime a monte: resine, additivi e catena di fornitura conforme
Il soffitto prestazionale dei rivestimenti per legno è determinato dalle resine e dagli additivi a monte. Il nucleo del sistema a base d'acqua è l'emulsione acrilica, il dispersione poliuretanica (PUD) e il sistema ibrido dei due; il nucleo del sistema UV è l'oligomero acrilato, il monomero e l'iniziatore di fotopolimerizzazione; il nucleo dell'olio per legno e cera è l'olio vegetale essiccante raffinato e la cera vegetale. Nel 2025 le domande di brevetto globali relative alle vernici per legno hanno raggiunto 14.700 unità, di cui oltre il 60% riguardava sintesi di resine a base d'acqua e modifica nanometrica, con brevetti core concentrati in tre direzioni: emulsionanti reattivi, rivestimenti autorigeneranti e agenti di reticolazione a base biologica.
Gli additivi, sebbene in piccole quantità, determinano il successo dell'applicazione: gli agenti bagnanti e livellanti influenzano la pienezza, gli antischiuma riguardano l'aspetto del rivestimento, gli ausiliari di formazione del film (come gli alcoli eteri) influenzano la formazione a bassa temperatura e il VOC, gli addensanti determinano la viscosità di stoccaggio e applicazione. Dopo che il nuovo standard nazionale ha incluso SVOC, biocidi, APEO ecc. nel controllo, gli additivi tradizionali affrontano pressioni di sostituzione, spingendo a monte verso la trasformazione "a bassa tossicità, bassa migrazione, biodegradabile". Per le aziende di rivestimenti, stabilire una catena di fornitura di materie prime stabile, conforme e tracciabile è già una competitività più fondamentale della formulazione stessa.
La base biologica è un'altra linea a monte. Lo standard di gruppo "Rivestimento per legno a base biologica" guidato da Beixin Carpoly prende il contenuto di carbonio biobased come indicatore core (i suoi prodotti raggiungono il 31%), riflettendo l'esplorazione del settore verso la "dipendenza destrutturata dal petrolchimico". Sebbene la base biologica abbia ancora sfide su resistenza all'acqua ed essiccazione, la sua politica favorevole e il vantaggio di riconoscimento dei consumatori la rendono un punto di vendita importante per i sistemi premium a base d'acqua e a olio per legno e cera.
XIV. Evoluzione sinergica di processo di rivestimento e attrezzature
Nell'applicazione dei rivestimenti per legno, sette parti su dieci stanno nel rivestimento e tre nel processo. Con la stessa vernice, su linee con o senza abbinamento delle attrezzature, il tasso di prodotto finito può differire enormemente. I processi principali attuali includono:
– Rivestimento a rullo: adatto a rivestimento continuo di pezzi piatti, applicazione uniforme e alto utilizzo del rivestimento, è l'attrezzatura principale per primer e finitura a base d'acqua e UV. – Colata: spessore del rivestimento controllabile, senza inclusione d'aria, adatto a finiture che richiedono alta pienezza, ma richiede alta regolarità della forma del pezzo. – Spruzzatura (incl. HVLP, aria mista, elettrostatica): adatta a forme irregolari e complesse; l'utilizzo del rivestimento e la qualità di atomizzazione dipendono dalla pistola e dai parametri, ed è il metodo comune per applicazione a base d'acqua in cantiere e ritocco di mobili su misura. – Rivestimento a vuoto: per profili e linee con avvolgimento a 360 gradi, è la direzione di espansione UV su pezzi irregolari.
La sinergia tra attrezzature e rivestimenti si manifesta in: la potenza e la banda della lampada della linea UV (lampada al mercurio 365nm / LED 395nm) devono abbinarsi all'iniziatore di fotopolimerizzazione del rivestimento; temperatura, umidità e velocità del vento della linea a base d'acqua determinano la finestra di essiccazione; il rilevamento automatizzato (spessore del film online, riconoscimento visivo difetti) migliora il tasso di conformità al primo passaggio. La "tecnologia di verniciatura a stampa per auto" di Nippon unisce più processi, senza materiale di mascheratura, con efficienza +40% e costi -30%, ed è proprio un esempio di profonda integrazione processo—attrezzatura—rivestimento. In futuro, il gemello digitale della linea di verniciatura e l'ottimizzazione parametri tramite IA comprimeranno ulteriormente i costi di tentativo ed errore.
XV. Trasformazione dei canali e innovazione del modello di business
La distribuzione dei rivestimenti per legno sta passando da "distribuzione di prodotti" a "servizio di soluzioni". Nel modello tradizionale, la vernice passava per agenti all'ingrosso alle fabbriche di mobili o al dettaglio agli utenti fai-da-te; nel nuovo modello si affrontano tre cambiamenti:
– Soluzioni B2B: le aziende leader inviano team di servizio tecnico nelle linee dei grandi clienti, con liquidazione basata su "costo per tonnellata di rivestimento + tasso di conformità", anziché vendere semplicemente vernice. Sia la cooperazione di Nippon con ICRO, sia quella di Sherwin-Williams con ICRO puntano a "soluzioni integrate di rivestimento". – Ascesa del retail B2C
Il concetto tra i giovani di ”leggera ristrutturazione rigida, forte arredamento soft, nuova vita ai vecchi oggetti” spinge la crescita brillante di prodotti in piccoli imballaggi come vernici per legno senza carteggiatura, oli cera per legno a base d'acqua a bassa emissione e rapida essiccazione, e vernici protettive temporanee rimovibili; sebbene il volume totale sia basso, il margine è molto superiore a quello dei primer industriali, diventando una nicchia differenziante per i marchi regionali. – E-commerce e content marketing: gli argomenti di rinnovo mobili sono popolari sulle piattaforme di contenuti, le aziende di rivestimenti acquisiscono clienti tramite tutorial, casi e strumenti di abbinamento colori, e si sta formando un ciclo chiuso ”prodotto+contenuto+servizio”.
L'innovazione del modello di business si riflette anche nell'abilitazione tramite certificazioni: Greenguard, French A+, certificazione十环 (Dieci Anelli), certificazione eco-per-bambini sono diventati veicoli di premio per i prodotti; le aziende passano dal ”vendere prestazioni” al ”vendere prove di conformità affidabili”.
XVI. Rischi industriali e strategie di investimento
Sebbene le prospettive siano positive, l'industria dei rivestimenti per legno affronta ancora molteplici rischi, e una strategia di investimento razionale dovrebbe evitare il mare rosso e concentrarsi su segmenti ad alta barriera:
– Rischio di volatilità delle materie prime: i prezzi di resine, solventi e pigmenti sono influenzati dalla catena di approvvigionamento petrolchimico; nel 2024 i costi delle materie prime sono aumentati fino al 33%, e circa il 41% dei produttori ha avvertito la pressione. La contromisura è bloccare accordi a lungo termine, sviluppare alternative bio-based e integrazione verticale. – Rischio di costi di conformità: le spese di conformità ambientale rappresentano circa il 37% dell'onere dei produttori, e i limiti alle emissioni di solventi influenzano l'efficienza produttiva di circa il 29% delle aziende. La contromisura è passare in anticipo a formulazioni a basso VOC e partecipare alla definizione degli standard per ottenere voce in capitolo. – Rischio di iterazione tecnologica: le rotte UV, a base d'acqua e a polvere procedono in parallelo; scommettere sulla direzione tecnologica sbagliata significa affondare la linea di produzione. La contromisura è un layout combinato ”a base d'acqua + UV”, mantenendo linee flessibili. – Logica di investimento: evitare decisamente il mare rosso del sovraccapacità di vernici a olio di bassa gamma, dare priorità a rivestimenti a base d'acqua a bassissimo VOC, vernici UV curanti, vernici multifunzionali su misura per scenari e vernici per cambio colore mobili, segmenti incrementali ad alta barriera; cogliere gli ”integratori di risorse a catena completa”: ovvero le aziende capaci di collegare rivestimenti, attrezzature, processi, certificazioni e canali.
In sintesi, l'industria dei rivestimenti per legno nel 2026 è un quadro di ristrutturazione disegnato congiuntamente da normative, tecnologia, domanda e capitale. L'a base d'acqua supera il 50%, l'UV si attesta al 31%, standard rigorosi eliminano circa 230 capacità produttive, bambini e su misura guidano a doppia ruota; ogni segnale punta alla stessa conclusione: la greenizzazione non è più un'opzione, ma un obbligo; e se si possa trasformare l'”obbligo” in un ”punto di merito” dipende dalla profondità di scienza formulativa, sinergia di processo e comprensione scenica dell'azienda.
XVII. Guida alla selezione della verniciatura per scenari applicativi di segmento
Di fronte a molteplici rotte come a base d'acqua, UV, a solvente, olio cera per legno e a polvere, la domanda più frequente degli utenti finali è ”quale dovrei scegliere”. La tabella seguente fornisce un riferimento pratico di selezione basato sullo scenario, da giudicare combinando substrato, condizioni di linea e requisiti di conformità:
| Scenario applicativo | Rotta tecnologica raccomandata | Motivo chiave di selezione | Rischi da evitare |
|---|---|---|---|
| Ante piatte mobili su misura | Fondo UV + finitura UV (o fondo a base d'acqua + finitura UV) | Indurimento in secondi, alta resistenza all'usura, alta efficienza | Zone irregolari e in ombra richiedono ritocco |
| Mobili per bambini | A base d'acqua inodore o UV | Basso VOC obbligatorio, bassi metalli pesanti mobili | Evitare a base di solvente e ausiliari ad alto SVOC |
| Porte e finestre in legno massello (esterne) | Vernice a base d'acqua resistente agli agenti atmosferici o olio cera per legno | Traspirante, anti-UV, antimuffa | Filmo spesso sigillante causa scollamento |
| Porte interne in legno | PUD a base d'acqua o ibrido | Basso odore, buona mano | Perdita di controllo di temperatura/umidità di essiccazione |
| Pavimenti industrializzati | Indurimento UV | Altissima resistenza all'usura, efficienza | Impossibile usare UV in cantiere |
| Passerelle esterne/giardini | Olio cera per legno o a base d'acqua esterna | Cura per penetrazione, riparabile | Vernice comune tende a crepare e staccarsi |
| Giocattoli/strumenti musicali | A base d'acqua o UV (basso VOC) | Sicurezza al contatto, bassa emissione | Ftalati, metalli pesanti oltre limite |
| Elementi lignei di architettura antica | Olio cera per legno / trasparente a venatura evidenziata | Conservare l'aspetto originale, riparazione reversibile | Non utilizzare film spessi difficili da rimuovere |
Il principio fondamentale della selezione è "abbinare e non inseguire il nuovo": se l'UV è efficiente, è adatto solo a pezzi regolari che possono essere reticolati dalla luce; se l'acqua è ecologica, è sensibile all'ambiente di essiccazione; se l'olio cere per legno è naturale, ha uno spessore protettivo limitato e richiede manutenzione periodica; se il tipo a solvente ha prestazioni consolidate, deve affrontare costi di conformità sempre più elevati. L'approccio razionale è valutare con punteggio su quattro dimensioni "forma del substrato — requisiti prestazionali — condizioni della linea produttiva — livello di conformità", poi decidere la combinazione di percorsi principali e ausiliari.
Prendendo come esempio un'impresa di arredamento su misura per l'intera abitazione, la combinazione tipica è "fondo a base d'acqua sigillante + riempitivo UV + finitura UV", sfruttando sia la capacità sigillante dell'acqua su venature e tannini, sia l'efficienza e la durezza dell'UV sulla finitura; per cornici di porte e profili sagomati in cantiere, si integra con vernice a base d'acqua. Questa combinazione di "complementarità dei punti di forza e debolezza" è proprio la risposta dominante della pratica industriale nel 2026.
XVIII. La realizzazione industriale vista dalla ristrutturazione della verniciatura di una fabbrica di mobili su misura
Dietro dati astratti ci sono le scelte di linea produttiva di innumerevoli fabbriche di mobili. Prendendo come esempio un'impresa di mobili su misura nel Sud della Cina con circa 6 milioni di metri quadrati di superficie verniciata annua, prima del 2024 utilizzava principalmente primer PU a solvente + finitura PE, affrontando tre pressioni: primo, i controlli ambientali locali richiedevano raccolta e trattamento dei VOC, con costi di acquisto solventi e smaltimento rifiuti pericolosi in aumento anno dopo anno; secondo, i grandi clienti immobiliari di decorazione integrale inserivano "verniciatura a basso VOC" nei termini di approvvigionamento centralizzato; terzo, la richiesta dei giovani consumatori per consegne a odore neutro era in aumento.
Il percorso di ristrutturazione di questa impresa è tipico: nella prima fase, la linea produttiva di ante piane è passata a "fondo a base d'acqua sigillante + riempitivo UV + finitura UV", mantenendo una piccola quantità di prodotto a solvente per ritocchi di profili sagomati; nella seconda fase, ha introdotto LED-UV al posto di alcune lampade al mercurio, riducendo consumi energetici e ozono, con annessa stanza di essiccazione con deumidificazione per risolvere la variabilità di essiccazione del fondo a base d'acqua; nella terza fase, ha costruito con il fornitore di rivestimenti un modello di regolazione "costo per tonnellata di rivestimento + tasso di prima qualifica", trasformando il rivestimento da "voce di acquisto" a "voce di servizio".
I cambiamenti quantificabili dopo la ristrutturazione includono: emissioni VOC in officina ridotte di circa il 90%, conformi ai requisiti più severi della norma nazionale; ciclo di consegna per singola linea accorciato di circa il 30%, grazie all'indurimento istantaneo UV; utilizzo complessivo del rivestimento migliorato, tasso di rilavorazione ridotto; sebbene l'investimento in attrezzature sia aumentato, i risparmi su solventi, rifiuti pericolosi e rilavorazioni entro due anni hanno coperto la spesa capitale. L'esperienza di questa impresa è una micro-conferma della paradigma dominante "acqua + UV + soluzioni" del 2026 — dimostra che la transizione verde non è un semplice onere di costo, ma un doppio dividendo di efficienza e conformità.
Per le piccole e medie fabbriche che utilizzano ancora vernici oleose tradizionali, la lezione di questo percorso è: non bisogna fare tutto in una volta, si può partire da una strategia graduale di "fondo a base d'acqua per primo, prova della finitura UV, ritiro graduale dei pezzi sagomati", avvicinandosi al punto di svolta di conformità ed efficienza controllando il rischio. La ristrutturazione industriale, alla fine, deve tradursi nei parametri specifici di ogni linea produttiva.
XIX. Raccomandazioni operative per i diversi ruoli
La ristrutturazione industriale significa priorità diverse per i diversi partecipanti; di seguito una guida sintetica:
– Imprese di produzione mobili: anticipare la conformità della verniciatura nella fase di progettazione del prodotto, dare priorità a stabilire linee "fondo a base d'acqua + finitura UV" o interamente a base d'acqua; firmare accordi di servizio a lungo termine con fornitori di rivestimenti con capacità di soluzione, usando "costo per tonnellata di rivestimento + tasso di qualifica" al posto del semplice confronto prezzi; per ordini export bloccare preventivamente certificazioni multi-mercato. – Imprese di rivestimenti: gli investimenti in R&S dovrebbero orientarsi a PUD a base d'acqua/ibridi, oligomeri UV e fotoinitiatori, ausiliari biobased e a SVOC quasi zero; passare dalla vendita di prodotti alla vendita di soluzioni, colmare capacità di servizio tecnologico e sinergia attrezzature; partecipare attivamente a norme e standard di settore, conquistare voce nella conformità. – Fornitori di materie prime: accelerare la localizzazione di resine a basso VOC, emulsioni a SVOC quasi zero e monomeri biobased; stabilire un database di conformità tracciabile, offrendo a valle supporto integrato "formula + conformità". – Investitori: evitare il mare rosso del sovracapacità di vernici oleose di basso livello, puntare su segmenti a barriera alta e a crescita come acqua a VOC ultra-basso, indurimento UV, ricolorazione mobili e biobased, puntare a "integratori di risorse a catena completa". – Consumatori e progettisti: scegliere prodotti sulla base di dati di test e certificazioni autorevoli, abbinare la tecnologia alla scena, dare importanza all'ambiente di applicazione e al ciclo di riverniciatura, intendere "ecologico" come indicatore a catena completa e non come singolo punto di vendita.
Questo quadro operativo, in sostanza, fa eco al tema centrale dell'industria nel 2026 — la verde è un obbligo, e trasformare l'obbligo in un plus dipende dalla comprensione sistemica di formula, processo, certificazione e scenario.
XX. Panoramica in una pagina: numeri chiave dell'industria dei rivestimenti per legno 2026
Per facilitare una rapida comprensione globale, i dati principali dell'intero testo sono riassunti nella tabella seguente, come riferimento rapido per decisioni e redazioni:
| Indicatore chiave | Valore (2025/2026) | Descrizione |
|---|---|---|
| Dimensione di mercato globale | 21,85 miliardi → 22,93 miliardi di dollari USA | 2026 YoY circa +5,0% |
| Dimensione di mercato Cina | 68 miliardi → 90 miliardi di RMB | Più grande produttore e consumatore globale |
| Produzione Cina | circa 2,85 milioni di tonnellate (2025) | Circa 42% del globale |
| Penetrazione a base d'acqua | 48% → supera il 50% | Spartiacque industriale |
| UV nei mobili su misura | circa 31% | Cuore dell'upgrade della verniciatura industriale |
| Crescita produzione a base d'acqua Cina | +17,3% (2025) | Sostituzione strutturale accelerata |
| Eliminazione imprese non conformi | circa 230 imprese | Ondata d'urto GB 18581-2025 |
| CR5 del settore | 38,7% (2025) | +9,2 pp rispetto al 2020 |
| CAGR mobili per bambini | 8,7% | Guidato da doppio standard obbligatorio |
| CAGR arredamento su misura | 9,1% | Onda di customizzazione dell'intera abitazione |
| Tasso di crescita prodotti in legno per esterno | 8,4% annuo | Differenziazione resistenza alle intemperie e anticorrosione |
| Volume export Cina | 430.000 tonnellate (+11,2%) | Indirizzato a Vietnam/India/Indonesia |
| Domande di brevetto globali | 14.700 (2025) | Cina supera per la prima volta gli USA al primo posto |
Il valore di questa tabella di rapida consultazione non risiede nei numeri in sé, ma nel rivelare una tendenza: la crescita del rivestimento per legno è passata dalla "quantità" alla "qualità", dalla "espansione a solvente" alla "sostituzione strutturale a basso VOC". Tutti gli operatori dovrebbero riposizionare prodotti, linee produttive e strategie alla luce di questa coordinata.
Domande frequenti
1. Il rivestimento per legno e la vernice per mobili sono lo stesso concetto? Il rivestimento per legno è un termine più ampio, che copre tutti i rivestimenti per superfici di legno e materiali compositi lignei; la vernice per mobili è il più grande segmento applicativo, includendo inoltre vernice per pavimenti, vernice per porte e finestre, vernice per legno per esterno e vernici per giocattoli, strumenti musicali e artigianato. I due sono in relazione di inclusione, non di equivalenza.
2. Quanto è grande il mercato globale del rivestimento per legno nel 2026? Secondo i dati di monitoraggio del settore, nel 2025 il mercato globale della vernice per legno era di circa 21,85 miliardi di dollari, nel 2026 è salito a 22,93 miliardi di dollari, con un aumento anno su anno di circa il 5,0%, e si prevede che supererà i 27,5 miliardi entro il 2030. Il mercato cinese nel 2025 ha superato i 68 miliardi di RMB, nel 2026 si prevede superi i 90 miliardi.
3. Cosa significa il superamento del 50% di penetrazione del rivestimento a base d'acqua per legno? Significa che la water-based ha attraversato la soglia dal "prima maggioranza" al "dopo maggioranza", l'approvvigionamento della catena, la riconversione degli impianti e la consapevolezza terminale entrano in un ciclo virtuoso, e l'uscita dei prodotti a solvente sarà irreversibile. Questo è un importante segnale del passaggio dell'industria dal dominio del solvente a percorsi low-VOC diversificati.
4. Cosa regola esattamente il GB 18581-2025? Questo standard nazionale obbligatorio si concentra sui limiti di sostanze nocive per le vernici per legno per interni, stringendo ulteriormente indicatori chiave come il VOC, e dal 1° giugno 2026 sarà implementato in continuità dal GB 30981.2-2025 integrato e aggiornato, con l'aggiunta del controllo di SVOC e biocidi, e l'inclusione di materiali ausiliari come stucchi, indurenti, diluenti e paste coloranti nella supervisione obbligatoria.
5. Perché l'indurimento UV ha raggiunto il 31% di penetrazione nei mobili su misura? Perché la vernice UV ha il 100% di solidi, quasi zero VOC, e indurisce in 10 secondi sotto luce ultravioletta, migliorando l'efficienza produttiva della finitura industriale di circa il 37%—38%, soddisfacendo la domanda di mobili su misura di lotti multipli, consegne brevi e alta coerenza qualitativa; il costo complessivo per unità di superficie su scala è inferiore a quello a solvente.
6. Perché i mobili per bambini usano quasi tutti acqua o UV? I mobili per bambini sono vincolati dalla "Condizioni tecniche generali per mobili per bambini" e dagli standard di limiti di sostanze nocive per rivestimenti per legno, sommati agli indicatori più severi della "certificazione di prodotto child-friendly" del 2026, costringendo le aziende a passare a sistemi water-based a basso odore o UV, con VOC controllabile sotto 20g/L e metalli pesanti mobili molto bassi.
7. Quali sono principalmente le circa 230 aziende chiuse? Per lo più produttori piccoli e medi con processo obsoleto, formulazioni dipendenti da solventi ad alto VOC, e privi di capacità di test e riconversione, che sotto la forte supervisione del GB 18581-2025 e del successivo GB 30981.2-2025 faticano a sostenere i costi di conformità, fermandosi per rettifica o uscendo dal mercato.
8. Quanto manca alla larga applicazione del rivestimento a polvere per legno? La vernice in polvere è a zero VOC, senza solvente; dopo la rottura della tecnologia di indurimento a bassa temperatura su MDF, sta passando dalla prova pilota alla fase di coltivazione, con la prospettiva di diventare il terzo polo dopo acqua e UV nei mobili piatti e porte/finestre, ma l'adattabilità del substrato e la gestione di pezzi complessi richiedono ancora tempo per maturare.
9. Perché il rivestimento a base d'acqua per legno cresce più velocemente nel settore porte e finestre? Le porte e finestre, specialmente le porte interne, sono sensibili a odore e compatibilità ambientale di posa, e la forma relativamente regolare facilita la linea di verniciatura water-based; inoltre le aziende di porte/finestre sono per lo più brandizzate, e le certificazioni ecologiche (Dieci Anelli, Francia A+) influenzano direttamente gare e vendita al dettaglio. Molteplici fattori rendono porte/finestre e decorazione interna la direzione a più rapida crescita per il rivestimento a base d'acqua per legno, con crescita annua oltre il 7%.
10. Conviene a un'azienda di mobili su misura costruire da sola una linea UV? Dipende dalla scala. La linea UV richiede alto investimento (inclusi macchinari roller/flow coat, gruppi lampade UV, trasporto e depolverazione), ma basso costo di vernice e energia per unità, consegne brevi, alto tasso di qualità. L'esperienza del settore è che, quando la superficie verniciata annua raggiunge una certa scala (solitamente milioni di m²), il costo complessivo della linea UV è significativamente inferiore all'outsourcing o alla linea a solvente; le aziende a piccolo/medio lotto sono più adatte a un modello leggero "integrazione water-based + outsourcing UV".
11. Come può l'arredamento export soddisfare simultaneamente la conformità del rivestimento di Cina, Europa e USA? La migliore pratica è "una formulazione, conformità multi-mercato": progettare la formulazione sulla base del mercato più severo (solitamente UE REACH, USA EPA/GREENGUARD), controllando VOC, SVOC, metalli pesanti mobili, ftalati e idrocarburi policiclici aromatici, e ottenendo certificazioni EPD, GREENGUARD, Francia A+. Questo richiede che il fornitore di rivestimenti abbia un database di conformità globale e capacità di test localizzate; aziende di rivestimento industriale come Kexin New Materials stanno offrendo servizi attorno a tali esigenze.
12. Dopo la rimozione delle piccole/medie aziende di rivestimenti, chi colma il vuoto di mercato? Principalmente tre tipi di soggetti: primo, l'espansione canalizzata delle aziende leader conformi come 3Trees, Beixin Carpoly, Nippon; secondo, l'estensione dei fornitori upstream come Badfu verso servizi di formulazione a valle; terzo, aziende specializzate e innovative focalizzate su nicchie come antibatterico, resistenza all'ingiallimento, bio-based. La concentrazione del settore aumenta, ma lo spazio di innovazione di nicchia si amplia.
13. Come può un consumatore normale giudicare se un rivestimento per legno è ecologico? Tre punti: primo, guardare nei report di test i dati di VOC, SVOC, formaldeide e metalli pesanti, privilegiando prodotti sotto i limiti nazionali; secondo, guardare le etichette di certificazione ecologica come Dieci Anelli Cina, Francia A+, GREENGUARD USA; terzo, guardare la corrispondenza d'uso, per bambini e camera da letto privilegiare water-based a basso odore o UV, per esterno privilegiare olio cere per legno o water-based resistente alle intemperie. Non giudicare solo "senza odore = ecologico", alcuni prodotti a basso odore possono ancora contenere SVOC.
14. Perché i dati di dimensione di mercato di diverse istituzioni differiscono molto? Perché le definizioni statistiche differiscono: alcuni per "vernice per legno" a pieno ambito (incluso olio, base acqua, base solvente), alcuni solo categorie ecologiche; alcuni in volume (ton) convertito, alcuni in valore di uscita fabbrica; anche la definizione regionale varia. I 21,85—22,93 miliardi di dollari citati in questo articolo coesistono con rapporti di circa 35 miliardi, proprio per questo. I lettori dovrebbero concentrarsi su "tendenze e strutture" piuttosto che su numeri assoluti; penetrazione, crescita e quota di percorso sono più comparabili.
15. Cosa guardare nel prossimo decennio per l'industria del rivestimento per legno? Tre cose: primo, se il water-based possa eguagliare completamente il solvente nelle prestazioni, specialmente resistenza all'acqua e pienezza; secondo, se l'UV possa superare pezzi complessi e zone d'ombra, evolvendo verso 3D/fascio elettronico e LED; terzo, se polvere e bio-based possano passare dalla coltivazione alla scala. Chi per primo costruisce una barriera complessiva "formulazione + processo + certificazione" su questi tre punti, controlla il potere di prezzo del prossimo decennio.
Letture supplementari
- Vernice per legno a indurimento UV: efficienza, ecologia e limiti di processo
- Scienza formulativa e attuazione applicativa del rivestimento a base d'acqua per legno
- Percorso di transizione verde del rivestimento industriale
- Confronto completo del processo di applicazione tra vernice a base d'acqua e vernice a olio: miscelazione, rivestimento e essiccazione
- Il rivestimento a base d'acqua asciuga lentamente e teme l'umidità? Controllare temperatura e umidità e strategie pratiche con additivi essiccanti